CNN Fear & Greed 情绪分析 2026-09-30
北京时间 2026-09-30(周三)运行。美股行情截至 2026-09-29(周二)。 综合指数 31.6(恐惧),连续恐惧 16 个交易日;股价强度与广度持续 Extreme Fear, 信用利差维持贪婪,避险与波动率中性。杠杆与资金流入仍是尾部风险。
CNN Fear & Greed 情绪分析 — 2026-09-30
运行日期: 北京时间 2026-09-30(周三) 行情截止日期: 2026-09-29(周二,美东收盘) 数据来源: CNN Fear & Greed 脚本 + crisis_signals.py + FRED
本次新增变化与旧状态延续
|| 项目 | 上日值 (9/25) | 本日值 (9/29) | 变化 | 状态 | |——|———-|———-|——|——| | 综合指数 | 36.9 (F) | 31.6 (F) | -5.3 | 恐惧加深 | | 股价强度 | 0 (EF) | 0 (EF) | — | Extreme Fear 未变 | | 股价广度 | 0 (EF) | 0 (EF) | — | Extreme Fear 未变 | | SP500 动量 | 36.0 (F) | 28.6 (F) | -7.4 | 恐惧加深(SPX 报 7670.8) | | 期权 P/C | 34.4 (F) | 34.4 (F) | — | Fear 延续 | | VIX | 50 (N) | 50 (N) | — | Neutral(VIX 报 16.04) | | 垃圾债需求 | 56.8 (G) | 56.8 (G) | — | Greed 延续 | | 避险需求 | 51.6 (N) | 51.6 (N) | — | Neutral(DXY 相对表现 3.18) |
关键信号延续: 股价强度与广度已连续多日 Extreme Fear(score=0),而信用端(垃圾债利差 1.23%)维持贪婪。杠杆(融资余额 $1.304T)与资金流入(ETF YTD $8,560B)双红灯未变。
本期变化: 综合指数自 9/25 的 36.9 降至 31.6(-5.3 点),动量从 36.0 降至 28.6,反映 SPX 本周回调。子指标层面除动量下行外,其余六项维持不变。
综合指数趋势
当前值: 31.6 — Fear(恐惧)
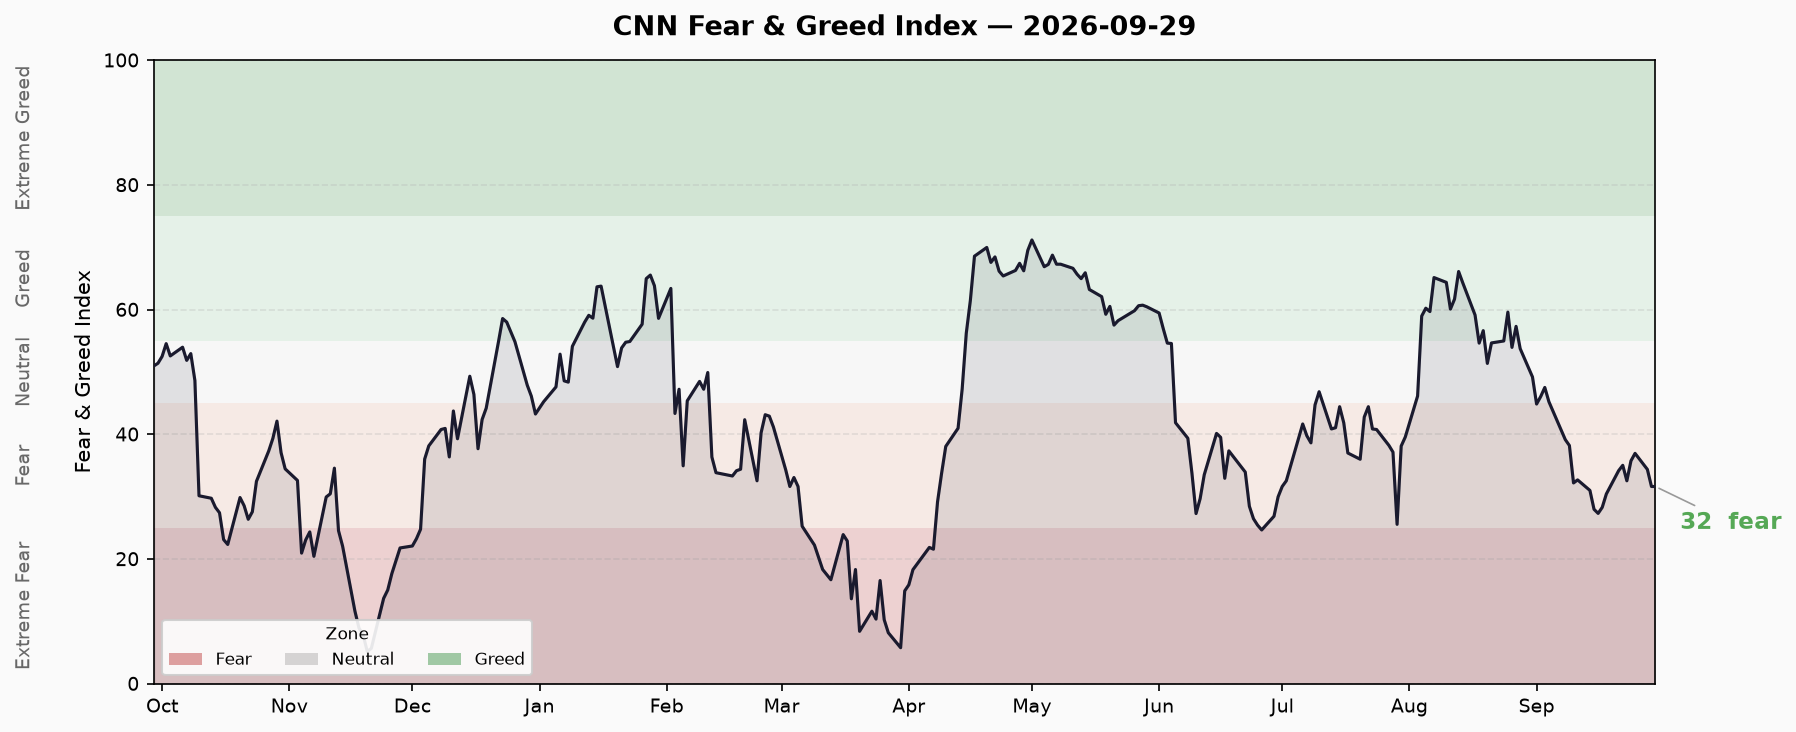
最近 15 个交易日走势:
|| 日期 | 综合指数 | 评级 | |——|———-|——| | 2026-09-03 | 47.5 | Neutral | | 2026-09-04 | 45.2 | Neutral | | 2026-09-08 | 39.1 | Fear | | 2026-09-09 | 38.2 | Fear | | 2026-09-10 | 32.2 | Fear | | 2026-09-11 | 32.7 | Fear | | 2026-09-14 | 31.0 | Fear | | 2026-09-15 | 28.0 | Fear | | 2026-09-16 | 27.3 | Fear | | 2026-09-17 | 28.3 | Fear | | 2026-09-18 | 30.4 | Fear | | 2026-09-21 | 34.2 | Fear | | 2026-09-22 | 35.0 | Fear | | 2026-09-23 | 32.5 | Fear | | 2026-09-24 | 35.7 | Fear | | 2026-09-25 | 36.9 | Fear | | 2026-09-28 | 34.4 | Fear | | 2026-09-29 | 31.6 | Fear |
统计摘要:
- 样本内最低值:5.17(2025-11-20,Extreme Fear 极值)
- 最近 10 个交易日趋势:上行(27.3 → 31.6,+4.3 点),但 9/29 回落 -5.3 自 9/25 高点
- 最近连续恐惧天数:16 天(截至 2026-09-29)
- 较一周前(28.3)回升约 3.3 点,较一月前(51.0)仍低约 19.4 点
自 9 月 8 日跌破 Neutral 分界后,市场持续处于 Fear 区间。9 月下旬曾攀升至 36.9 接近中性,但 9/29 再度回落至 31.6,显示 Fear 区间内反复。
七子指标表
以下子指标覆盖 F&G 核心七大因子。评分为脚本标准化后的 0-100 值,rating 绑定 score 判定。
|| 子指标 | Score | Rating | 原始值 | 单位 | 截止日期 | 日变化 | |——–|——-|——–|——–|——|———-|——–| | 股价强度 (Stock Price POc) | 0 | Extreme Fear | -7.40 | % 距52周高点 | 2026-09-29 | 延续 EF | | 股价广度 (Stock Price Breadth) | 0 | Extreme Fear | 265.0 | 上涨股票数 | 2026-09-29 | 延续 EF | | SP500 动量 (SP500 Momentum) | 28.6 | Fear | 7,670.8 | 指数点位 | 2026-09-29 | 从 36.0 降至 28.6 | | 期权 Put/Call Ratio | 34.4 | Fear | 0.759 | PCR | 2026-09-29 | Fear 延续 | | VIX 波动率 | 50.0 | Neutral | 16.04 | VIX 点位 | 2026-09-29 | Neutral 未变 | | 垃圾债需求 (Junk Bond) | 56.8 | Greed | 1.23 | 利差% | 2026-09-29 | Greed 延续 | | 避险资产需求 (Safe Haven) | 51.6 | Neutral | 3.18 | 股债相对表现 | 2026-09-29 | Neutral 未变 |
注: 子指标原始值的 CNN 内部评级(括号内)与标准化 score 的评级可能不一致——CNN 对每个子指标有独立的归一化函数。上表以标准化 score 及其绑定 rating 为主,原始值仅供交叉参考。
指标背离的可能解释及反证
核心背离:股价端 Extreme Fear vs 信用端 Greed
股价强度 score=0(-7.4%,多数股票远离52周高点)、广度 score=0(仅265只股票上涨),两项同时触底。但垃圾债利差仅 1.23%(score=56.8, Greed),信用市场定价几乎无风险溢价。
可能解释:
- 广度恶化是结构性而非系统性 — 涨幅集中在少数大型科技/FAANG,其余股票疲软。SPX 点位 7670、动量 score 仍为 Fear 而非 Extreme Fear,说明大盘指数尚未崩溃,但广度拖累综合指数。
- 信用市场滞后于股市调整 — HY OAS 3.02%(警戒区边缘)但 junk_bond 原始利差 1.23%(贪婪),信用利差尚未因股市回调而扩大。
- VIX 16.04 处于低位 — 波动率中性说明期权市场未定价大幅下行风险,与股价强度的 Extreme Fear 形成矛盾。
反证/需观察:
- 若 SPX 从 7670 跌破 125 日均线(当前偏离 +11.7%),动量评分将加速恶化。
- 若 HY OAS 突破 3% 警戒线,信用端 Greed 将降级为 Warning,背离收敛。
- VIX 若从 16 回升至 20+,波动率将从 Neutral 转入 Fear。
信用/利率/杠杆交叉验证
|| 指标 | 值 | 来源 | 截止日期 | 状态 | |——|——|——|———-|——–| | HY OAS | 3.02% | FRED / crisis_signals | 2026-09-28 | 🟡 警戒区 | | IG OAS | 0.83% | FRED / crisis_signals | 2026-09-28 | 🟢 正常 | | 10Y 收益率 | 5.24% | FRED / crisis_signals | 2026-09-28 | 信息 | | 2Y 收益率 | 4.92% | FRED / crisis_signals | 2026-09-28 | 信息 | | 30Y 收益率 | 5.56% | FRED / crisis_signals | 2026-09-28 | 信息 | | 10Y-2Y 利差 | 0.37% | 同源计算 | 2026-09-28 | 🟢 正常偏平 | | 融资余额 | $1.304T | FINRA | 2026-04 | 🔴 历史高位区间 | | ETF YTD 流入 | $8,560B | 市场数据 | 2026 YTD | 🔴 创纪录 |
摘要:1 绿、1 黄、2 红(来自 crisis_signals.py 输出)
- 信用环境:HY OAS 3.02% 触及警戒线(3-5% 区间),IG 利差 0.83% 正常。曲线倒挂程度减轻(10Y-2Y = +0.37%),30Y-10Y = -0.32% 仍为负。
- 杠杆风险:融资余额 $1.304T 处历史高位(FINRA 2026年4月数据),为最近可用月份。若市场持续下跌,Margin Call 风险上升。
- 资金流入:ETF YTD 流入 $8,560B 创纪录水平,通常视为牛市末端信号之一,但需与信用恶化共振才构成危机前兆。
注意: 融资余额与 ETF 流入为名义纪录,不构成独立危机证据。需与 HY OAS 突破 5%、VIX 突破 30 等组合出现时才发出明确警报。
风险升级需要看到的条件
以下条件任一组合出现,意味着风险层级从当前 Fear 升级为更严重状态:
- HY OAS > 5% — 信用市场开始定价违约风险,与股价端 Extreme Fear 共振
- VIX > 30 — 波动率进入恐慌区间,期权 P/C 将从 Fear 升至 Extreme Fear
- SPX 跌破 125 日均线 — 动量评分从 Fear 进入 Extreme Fear,七子指标可能全面触底
- 融资余额拐点向下 — 去杠杆信号,配合广度恶化意味着被动卖出螺旋
风险缓和需要看到的条件:
- 广度修复 — 上涨股票数从 265 回升至 1500+,股价强度从 0 升至 30+
- HY OAS < 2.5% — 信用利差收窄确认风险偏好回归
- VIX < 14 — 波动率回到低位,Neutral→Greed
数据限制
- CNN FNG API:数据截至 2026-09-29。北京时间 06:30 运行,美盘已收盘,数据为完整交易日数据。
- 子指标原始值:脚本输出仅含标准化 score 与 rating,原始值(SPX 点位、广度数、利差等)由脚本内部计算,此处引用脚本输出。CNN 官方页面的原始值可能有细微差异。
- FRED 数据:HY OAS / IG OAS / 收益率数据来自 FRED,截至 2026-09-28。FRED 偶发 502 错误(参见 memory),若拉取失败则使用 crisis_signals.py 内置值。
- 融资余额:FINRA 按月发布,最新可用 2026 年 4 月数据($1.304T),非实时。
- 10Y-2Y 利差:由同源 FRED 数据手算(5.24% - 4.92% = 0.37%),非独立来源。
- 图表:生成于 2026-09-30,数据基准为 2026-09-29。图表与正文使用一致数据口径。