CNN Fear & Greed 情绪分析 2026-09-23
运行日 2026-09-23(周三)。行情数据截至 2026-09-22(周二收盘)。 CNN FNG 综合指数 35.26(恐惧),连续第 11 个交易日处于恐惧区间。 与 8 月底"贪婪"区间(65-71)形成剧烈反转,11 个交易日内从贪婪滑落恐惧。 信用利差、国债收益率处于正常区间;融资余额与 ETF 流入创新高构成尾部风险。
数据截止与更新状态
| 数据源 | 截止日期 | 状态 |
|---|---|---|
| CNN FNG 综合指数 | 2026-09-22 | ✅ 更新 |
| 七子指标 | 2026-09-22 | ✅ 更新 |
| FRED 高收益债 OAS | 2026-09-18 | ✅ 更新 |
| FRED 投资级债 OAS | 2026-09-21 | ✅ 更新 |
| FRED 国债收益率 (10Y/2Y/30Y) | 2026-09-21 | ✅ 更新 |
| FINRA 融资余额 | 2026-04(月度) | ⚠️ 滞后 5 个月 |
| Renaissance Capital IPO | 2026 YTD | ✅ 更新 |
| ETF 流入 | 2026 YTD | ✅ 更新 |
本次新增变化与旧状态延续
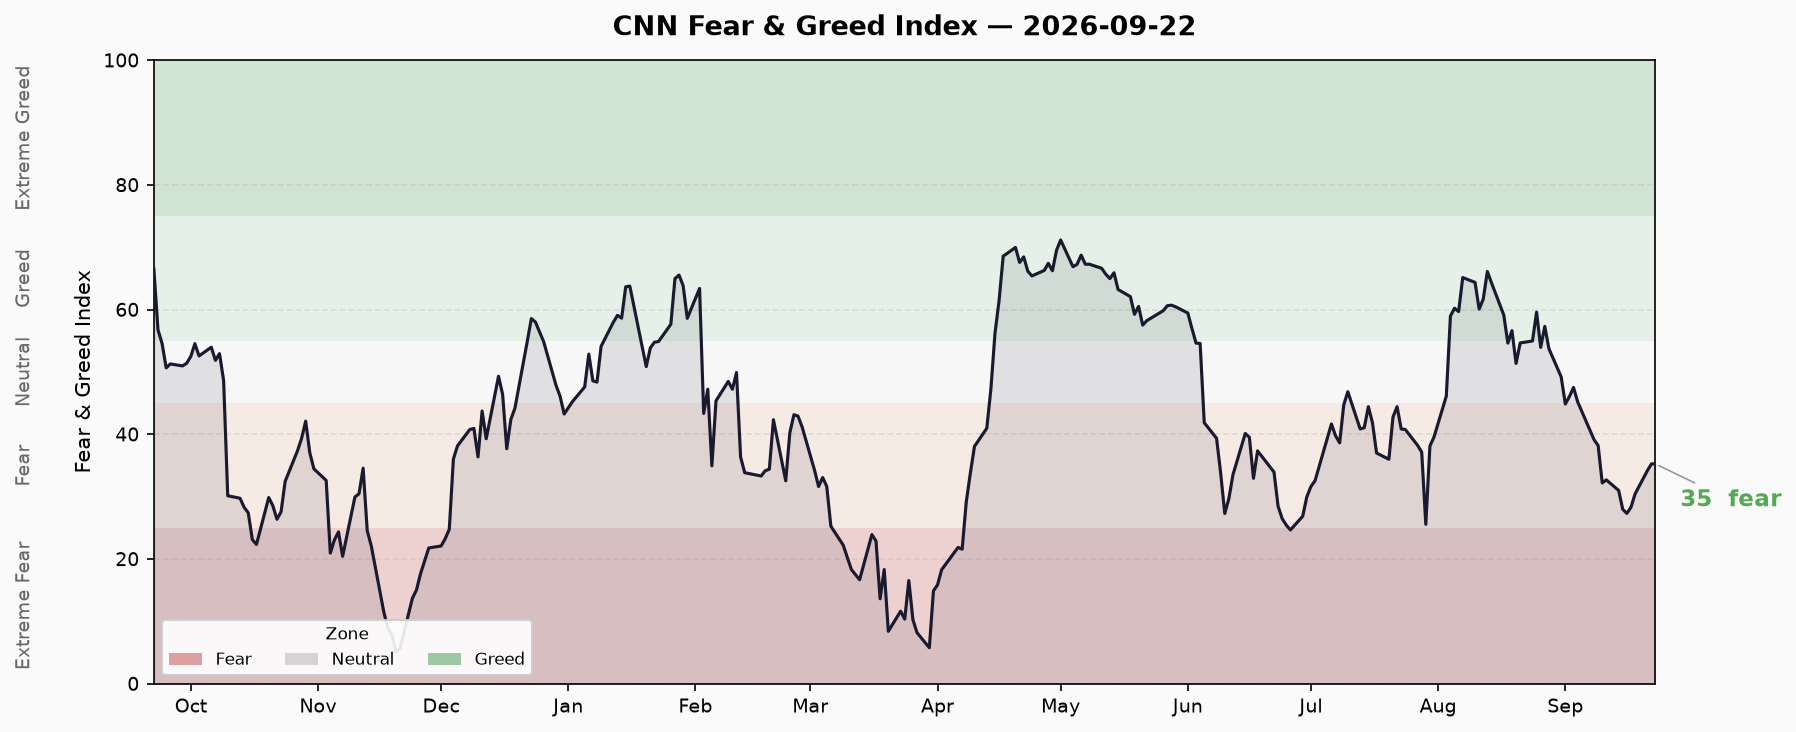
综合指数:恐惧延续,未确认止跌。
2026-09-22 收盘 FNG = 35.26,较前一交易日 33.71 回升 +1.55 点。注意:脚本输出的 previous_close(33.71)与历史序列中 2026-09-22 的记录(35.26)一致,与 2026-09-21 的记录(34.17)存在差异——历史序列显示 9/21→9/22 涨幅为 +1.09,脚本 previous_close 若指 9/18 收盘(30.43),则与当前数值不匹配。以历史序列为准:9/21→9/22 变化 +1.09。
自 2026-08-28(FNG ≈ 71.,贪婪顶峰)以来,指数在 11 个交易日内从"贪婪"滑入"恐惧",形成单一方向性下跌。当前连续恐惧天数 11 个交易日,始于 9/8。
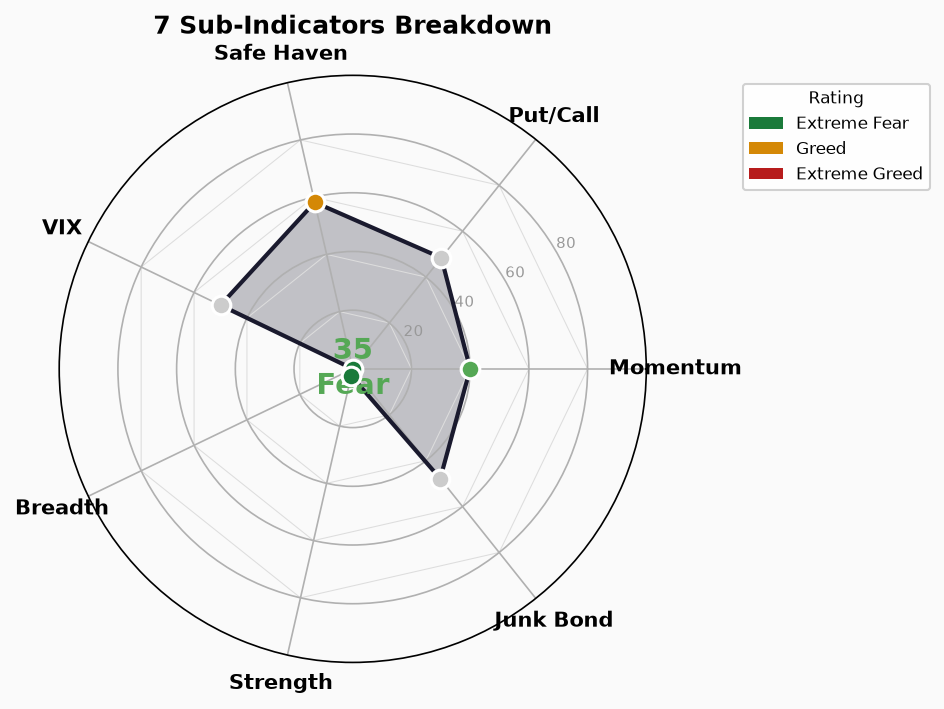
子指标结构分化加剧。
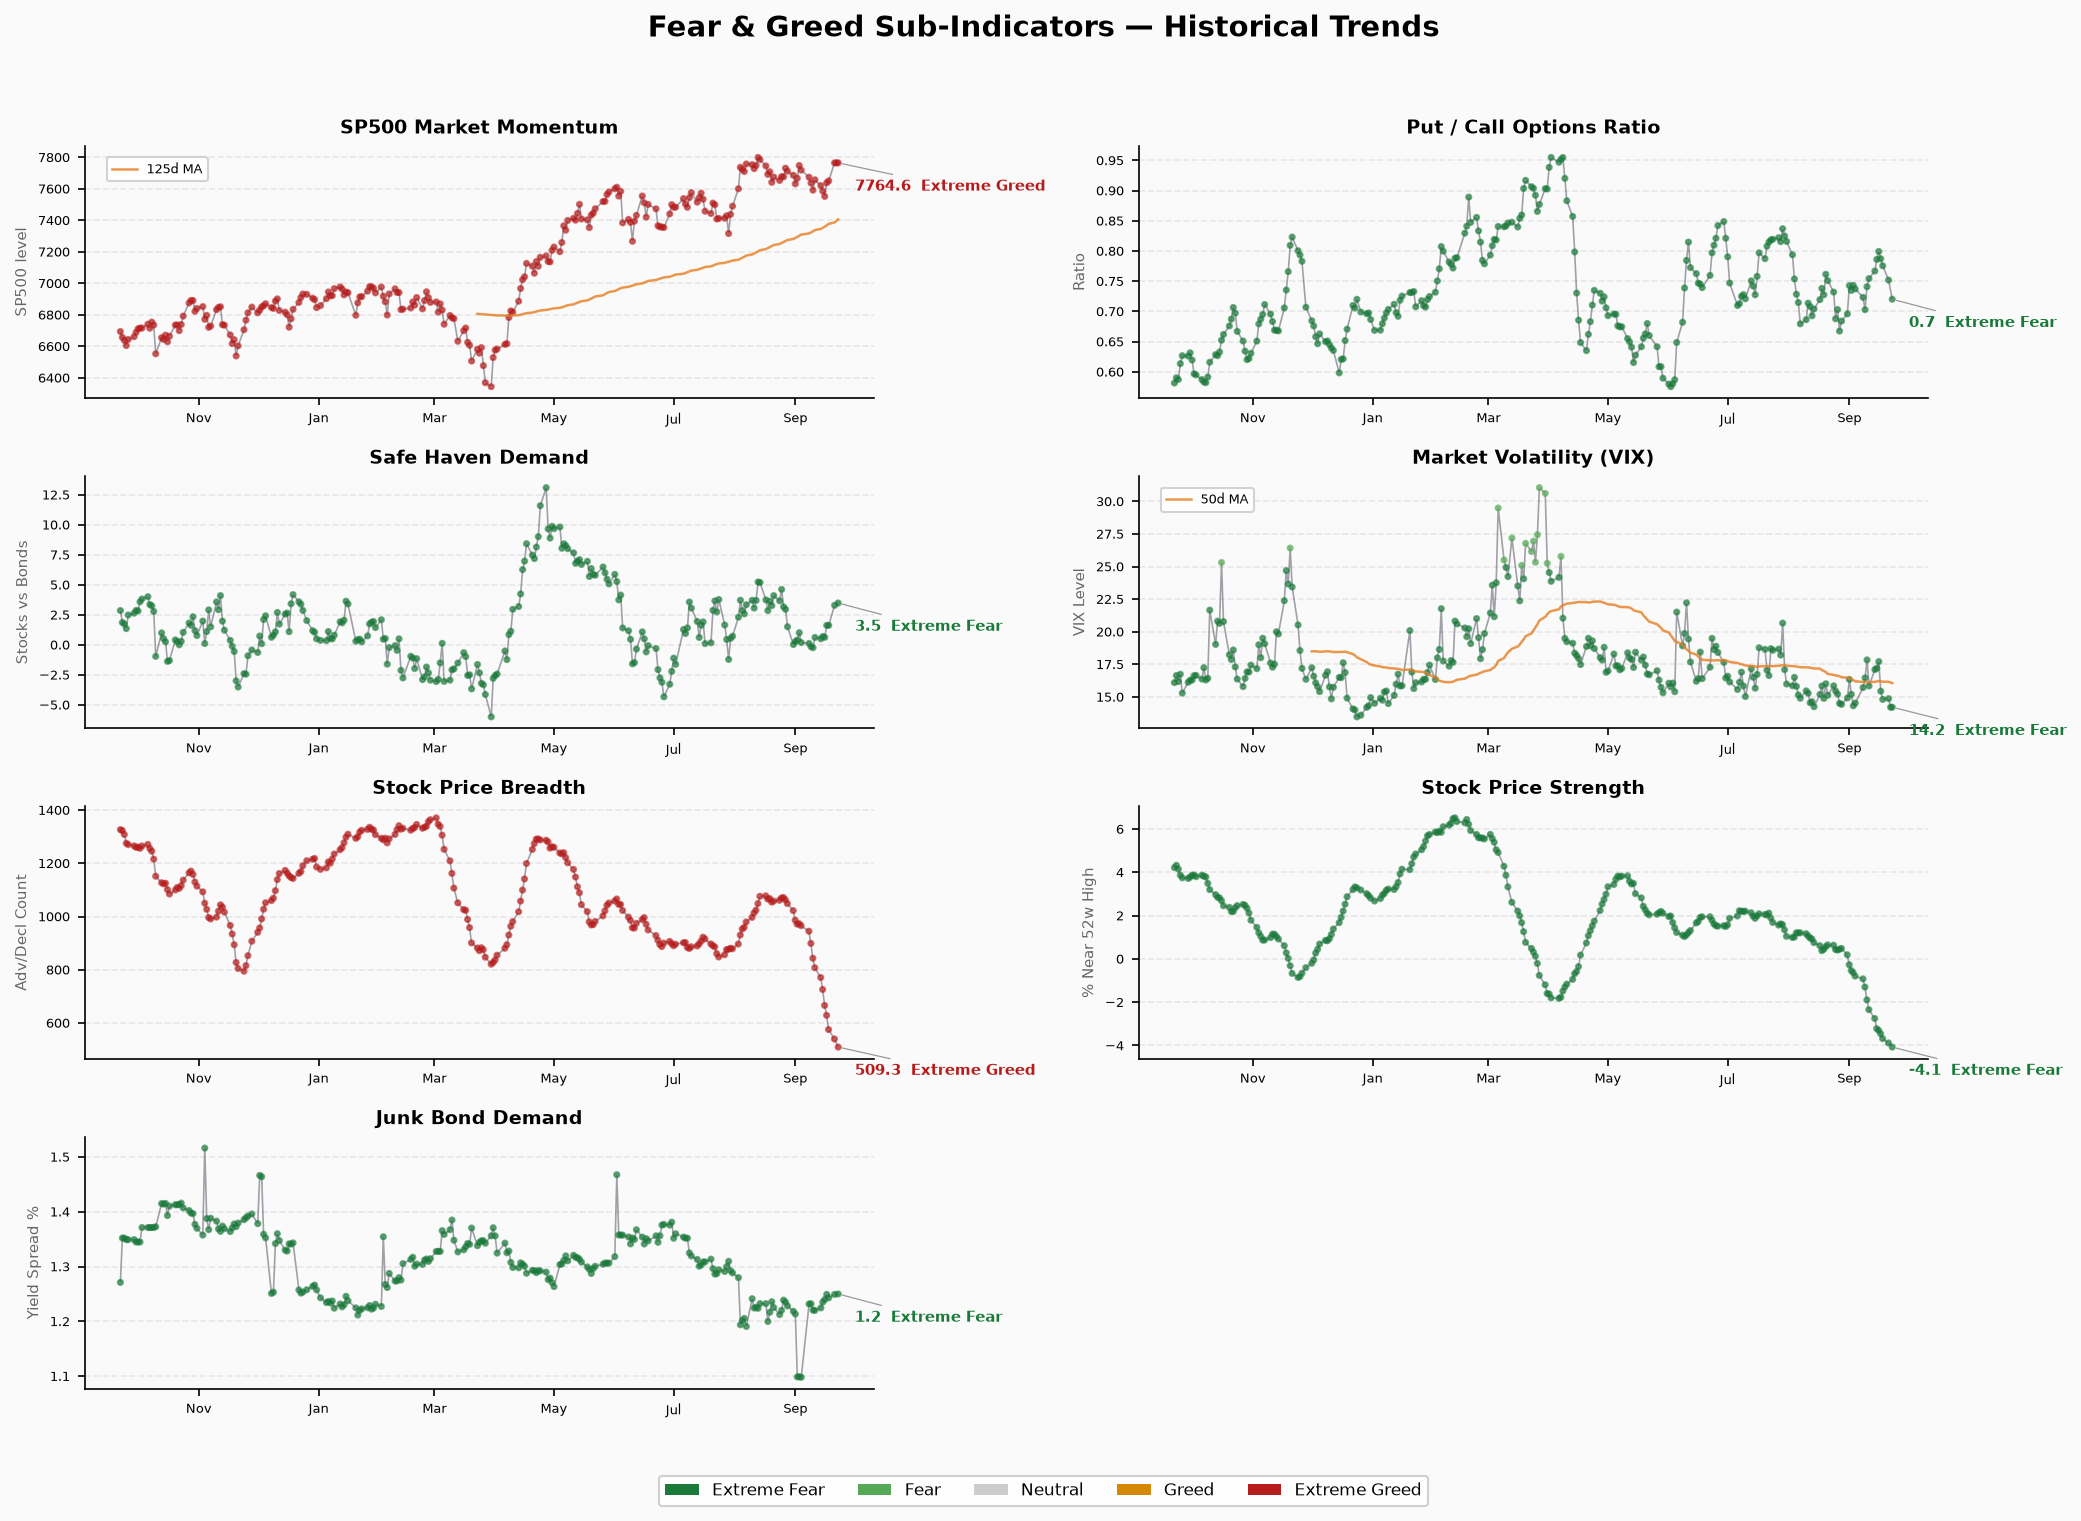
- 股票端(动量/强度/广度)全面恶化:SPX 动量维持恐惧(40),价格强度 -4.07% 创样本内极端,广度 509 家上涨股创近期新低。
- 信用端( junk bond / safe haven)持续改善:垃圾债 OAS 从 1.25 降至 1.24(边际走阔),避险需求从 -0.15 升至 3.48,评分从恐惧转为贪婪。
- 波动端(VIX / PCR)维持中性:VIX 14.21,PCR 0.72,均未进入恐慌区间。
综合指数趋势
样本区间:2025-09-22 ~ 2026-09-22(251 个交易日,去重后)
| 统计量 | 数值 |
|---|---|
| 当前值 | 35.26(恐惧) |
| 样本内最低 | 5.17(2025-11-20,极端恐惧) |
| 样本内最高 | 71.17(贪婪) |
| 样本均值 | 42.19 |
| 近 10 日变化 | -2.94(从 38.20 → 35.26) |
| 连续恐惧天数 | 11 个交易日(2026-09-08 ~ 2026-09-22) |
近 10 个交易日序列:
| 日期 | 分数 | 评级 |
|---|---|---|
| 2026-09-09 | 38.20 | 恐惧 |
| 2026-09-10 | 32.20 | 恐惧 |
| 2026-09-11 | 32.69 | 恐惧 |
| 2026-09-14 | 31.00 | 恐惧 |
| 2026-09-15 | 27.97 | 恐惧 |
| 2026-09-16 | 27.31 | 恐惧 |
| 2026-09-17 | 28.29 | 恐惧 |
| 2026-09-18 | 30.43 | 恐惧 |
| 2026-09-21 | 34.17 | 恐惧 |
| 2026-09-22 | 35.26 | 恐惧 |
趋势特征:9/8-9/16 加速下跌(39→27),9/17 起小幅反弹(27→35),反弹斜率趋缓,未形成趋势反转。
七子指标明细
注:CNN 官方不披露原始值→评分的映射公式。下表原始值来自脚本输出,评级为 CNN 官方映射。VIX/PCR 原始值不作评级推断。
| 子指标 | Score | 官方 Rating | 原始值 | 单位 | 截止日 | 近 10 日变化 |
|---|---|---|---|---|---|---|
| SPX 动量 | 40 | 恐惧 | 7,764.64 | 点位 | 2026-09-22 | +172.94 (+2.28%) |
| SP125 动量 | 40 | 恐惧 | 7,396.27 | 点位 | 2026-09-22 | +66.47 (+0.90%) |
| 价格强度 | 2.4 | 极端恐惧 | -4.07 | % 变化 | 2026-09-22 | -2.77pp |
| 市场广度 | 0 | 极端恐惧 | 509 | 上涨家数 | 2026-09-22 | -390 |
| 期权 PCR | 48.4 | 中性 | 0.72 | 比率 | 2026-09-22 | +0.02 |
| VIX | 50 | 中性 | 14.21 | 指数 | 2026-09-22 | -3.63 |
| VIX 50日均 | 50 | 中性 | 16.11 | 指数 | 2026-09-22 | -0.04 |
| 垃圾债需求 | 47.8 | 中性 | 1.25 | OAS % | 2026-09-22 | +0.02 |
| 避险需求 | 58.2 | 贪婪 | 3.48 | 收益率差 | 2026-09-22 | +3.63 |
关键矛盾:
- SPX 动量(7,764) vs 价格强度(-4.07%):指数点位创近期新高,但价格强度(衡量参与股票的价格表现)仍在恶化。说明指数由少数大盘股支撑,广度不足。
- 市场广度(509) vs SP125 动量(7,396):小盘股指数上涨但上涨家数持续下降。部分小盘股涨幅集中,多数个股跑输指数。
- VIX(14.21) vs 价格强度:隐含波动率处于低位,但实际价格广度极度恶化。VIX 未确认恐慌。
指标背离的可能解释及反证
背离 1:股票恐惧 vs 信用中性/改善
- 解释:当前恐惧由股票端(动量、广度、强度)单一驱动,信用市场未同步恶化。典型"股票调整、债券稳定"的结构性行情。
- 反证:若信用利差开始走阔(HY OAS > 3%)、VIX 突破 20,则恐惧从股票端蔓延至系统性风险。
背离 2:VIX 低位 vs 广度极端恐惧
- 解释:VIX 反映的是指数期权的隐含波动率,受大户对冲行为影响。广度恶化可能尚未传导至指数层面期权定价。
- 反证:若 VIX 50日均持续上升并突破 18,说明波动率正在从个股向指数传导。
背离 3:指数新高 vs 价格强度持续恶化
- 解释:集中度驱动的行情——少数大盘股权重股拉升指数,大部分个股下跌。这种结构在历史顶部区域反复出现。
- 反证:若上涨家数重新站上 1,000 且价格强度转正,则确认行情从"集中"转向"广泛"。
信用/利率/杠杆交叉验证
| 指标 | 数值 | 截止日期 | 状态 |
|---|---|---|---|
| 高收益债 OAS (FRED HYOAS) | 2.68% | 2026-09-18 | 🟢 正常(<3%) |
| 投资级债 OAS (FRED IG_OAS) | 0.77% | 2026-09-21 | 🟢 正常(<1%) |
| 10Y 国债收益率 | 4.96% | 2026-09-21 | 信息 |
| 2Y 国债收益率 | 4.76% | 2026-09-21 | 信息 |
| 30Y 国债收益率 | 5.29% | 2026-09-21 | 信息 |
| 10Y-2Y 利差 | +25bp | 同日 | 🟢 倒挂解除,正常偏平 |
| 10Y-30Y 利差 | -33bp | 同日 | 信息 |
| 融资余额 (FINRA) | $1.304T | 2026-04 | 🔴 历史新高区间 |
| IPO (2026 YTD) | ~73 只 | 2026 YTD | 🔴 活跃度偏高 |
| ETF 净流入 (2026 YTD) | $8,560B | 2026 YTD | 🔴 创纪录 |
交叉验证结论:
- 信用市场(HY OAS 2.68%, IG OAS 0.77%)未确认危机信号。利差处于正常区间。
- 收益率曲线 10Y-2Y 为正(+25bp),倒挂解除。
- 杠杆端是真正隐患:融资余额 $1.304T 处于历史高位区间(数据滞后 5 个月),ETF 年流入 $8,560B 创纪录。高杠杆 + 恐惧情绪 = 潜在加速下跌风险。
- 不称股灾将至:信用端未恶化,不存在流动性危机的确认信号。但高融资余额配合广度恶化,意味着若出现外部冲击,去杠杆速度可能超预期。
风险升级或缓和需要看到的条件
风险升级信号(需关注):
- HY OAS 突破 3% → 信用市场开始定价违约风险
- VIX 突破 20 并站稳 → 隐含波动率进入警戒
- 上涨家数跌破 400 → 广度从"偏弱"进入"崩溃"
- 融资余额新数据确认继续攀升 → 杠杆风险加剧
风险缓和信号(需确认):
- FNG 连续 3 日收于 40 以上 → 恐惧区间顶部确认
- 价格上涨家数回升至 1,000+ → 广度修复
- 价格强度转正 → 个股层面企稳
- VIX 50日均回落至 15 以下 → 波动率进一步消化
数据限制
- FINRA 融资余额滞后:最新数据为 2026-04,距分析日 5 个月。无法反映 5 个月内杠杆变化。
- CNN FNG 原始映射不透明:子指标原始值到评分的映射公式未公开,评分之间不可直接加减。
- 脚本 previous_close 与历史序列存在口径差异:已标注,分析以历史序列为准。
- FRED 数据更新频率差异:HY OAS 日度、IG OAS 周度、收益率日度,三者截止日不完全对齐。
- ETF 流入为 YTD 累计值:不反映近期方向变化。
- IPO 数量为 Renaissance Capital 估算:非官方最终统计。