CNN Fear & Greed 情绪分析 2026-09-16
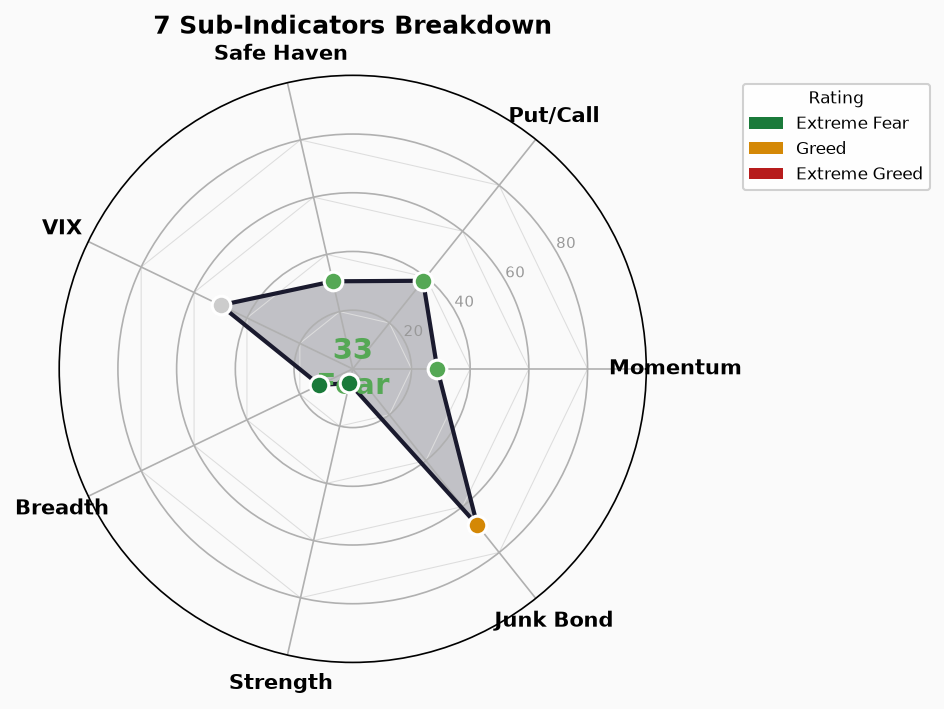
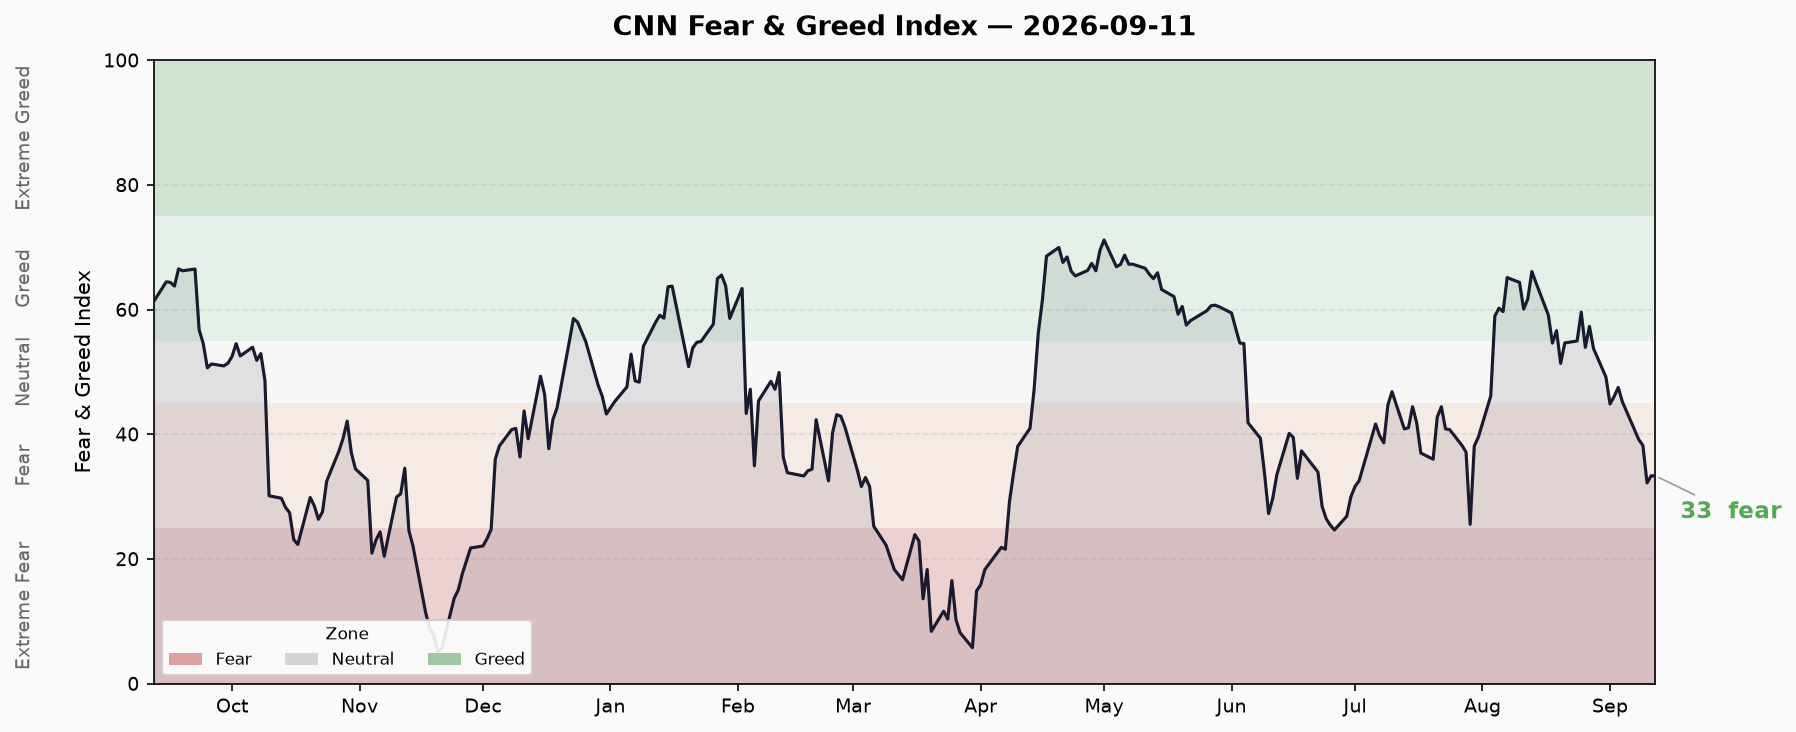
北京时间 2026-09-16 06:30 运行。行情数据截至 2026-09-11(美东)。 CNN FNG 综合指数 33.3(恐惧),4 日连续恐惧,较一月前 64.3 骤降。 市场动能、股价强度、广度齐跌,信用利差缓和形成对冲;融资余额与 ETF 流入创纪录构成杠杆隐患。
CNN Fear & Greed 情绪分析 — 2026-09-16
运行时间: 北京时间 2026-09-16 06:30 (周三) 行情数据截止: 2026-09-11(美东,周四收盘) 数据来源: CNN Fear & Greed 脚本 + FRED + FINRA + Renaissance Capital 上次更新: 2026-09-09 — 本次覆盖 09-10, 09-11 两个交易日
本次新增变化与旧状态延续
更新交易日: 09-10(32.2)、09-11(33.3)。09-12(周五)及周末无新数据,沿用 09-11 数值。
核心变化:
- FNG 从 08-28 的 53.7(中性)降至 09-11 的 33.3(恐惧),10 个交易日下降 20.4 点。
- 较一月前(08-14,64.3,贪婪)暴跌 31 点,完成从贪婪到恐惧的完整切换。
- 09-11 相对 09-10 微升 +1.1 点(32.2 → 33.3),但仍在恐惧区间。
- 连续恐惧天数累计 4 个交易日(09-08 至 09-11)。
旧状态延续:
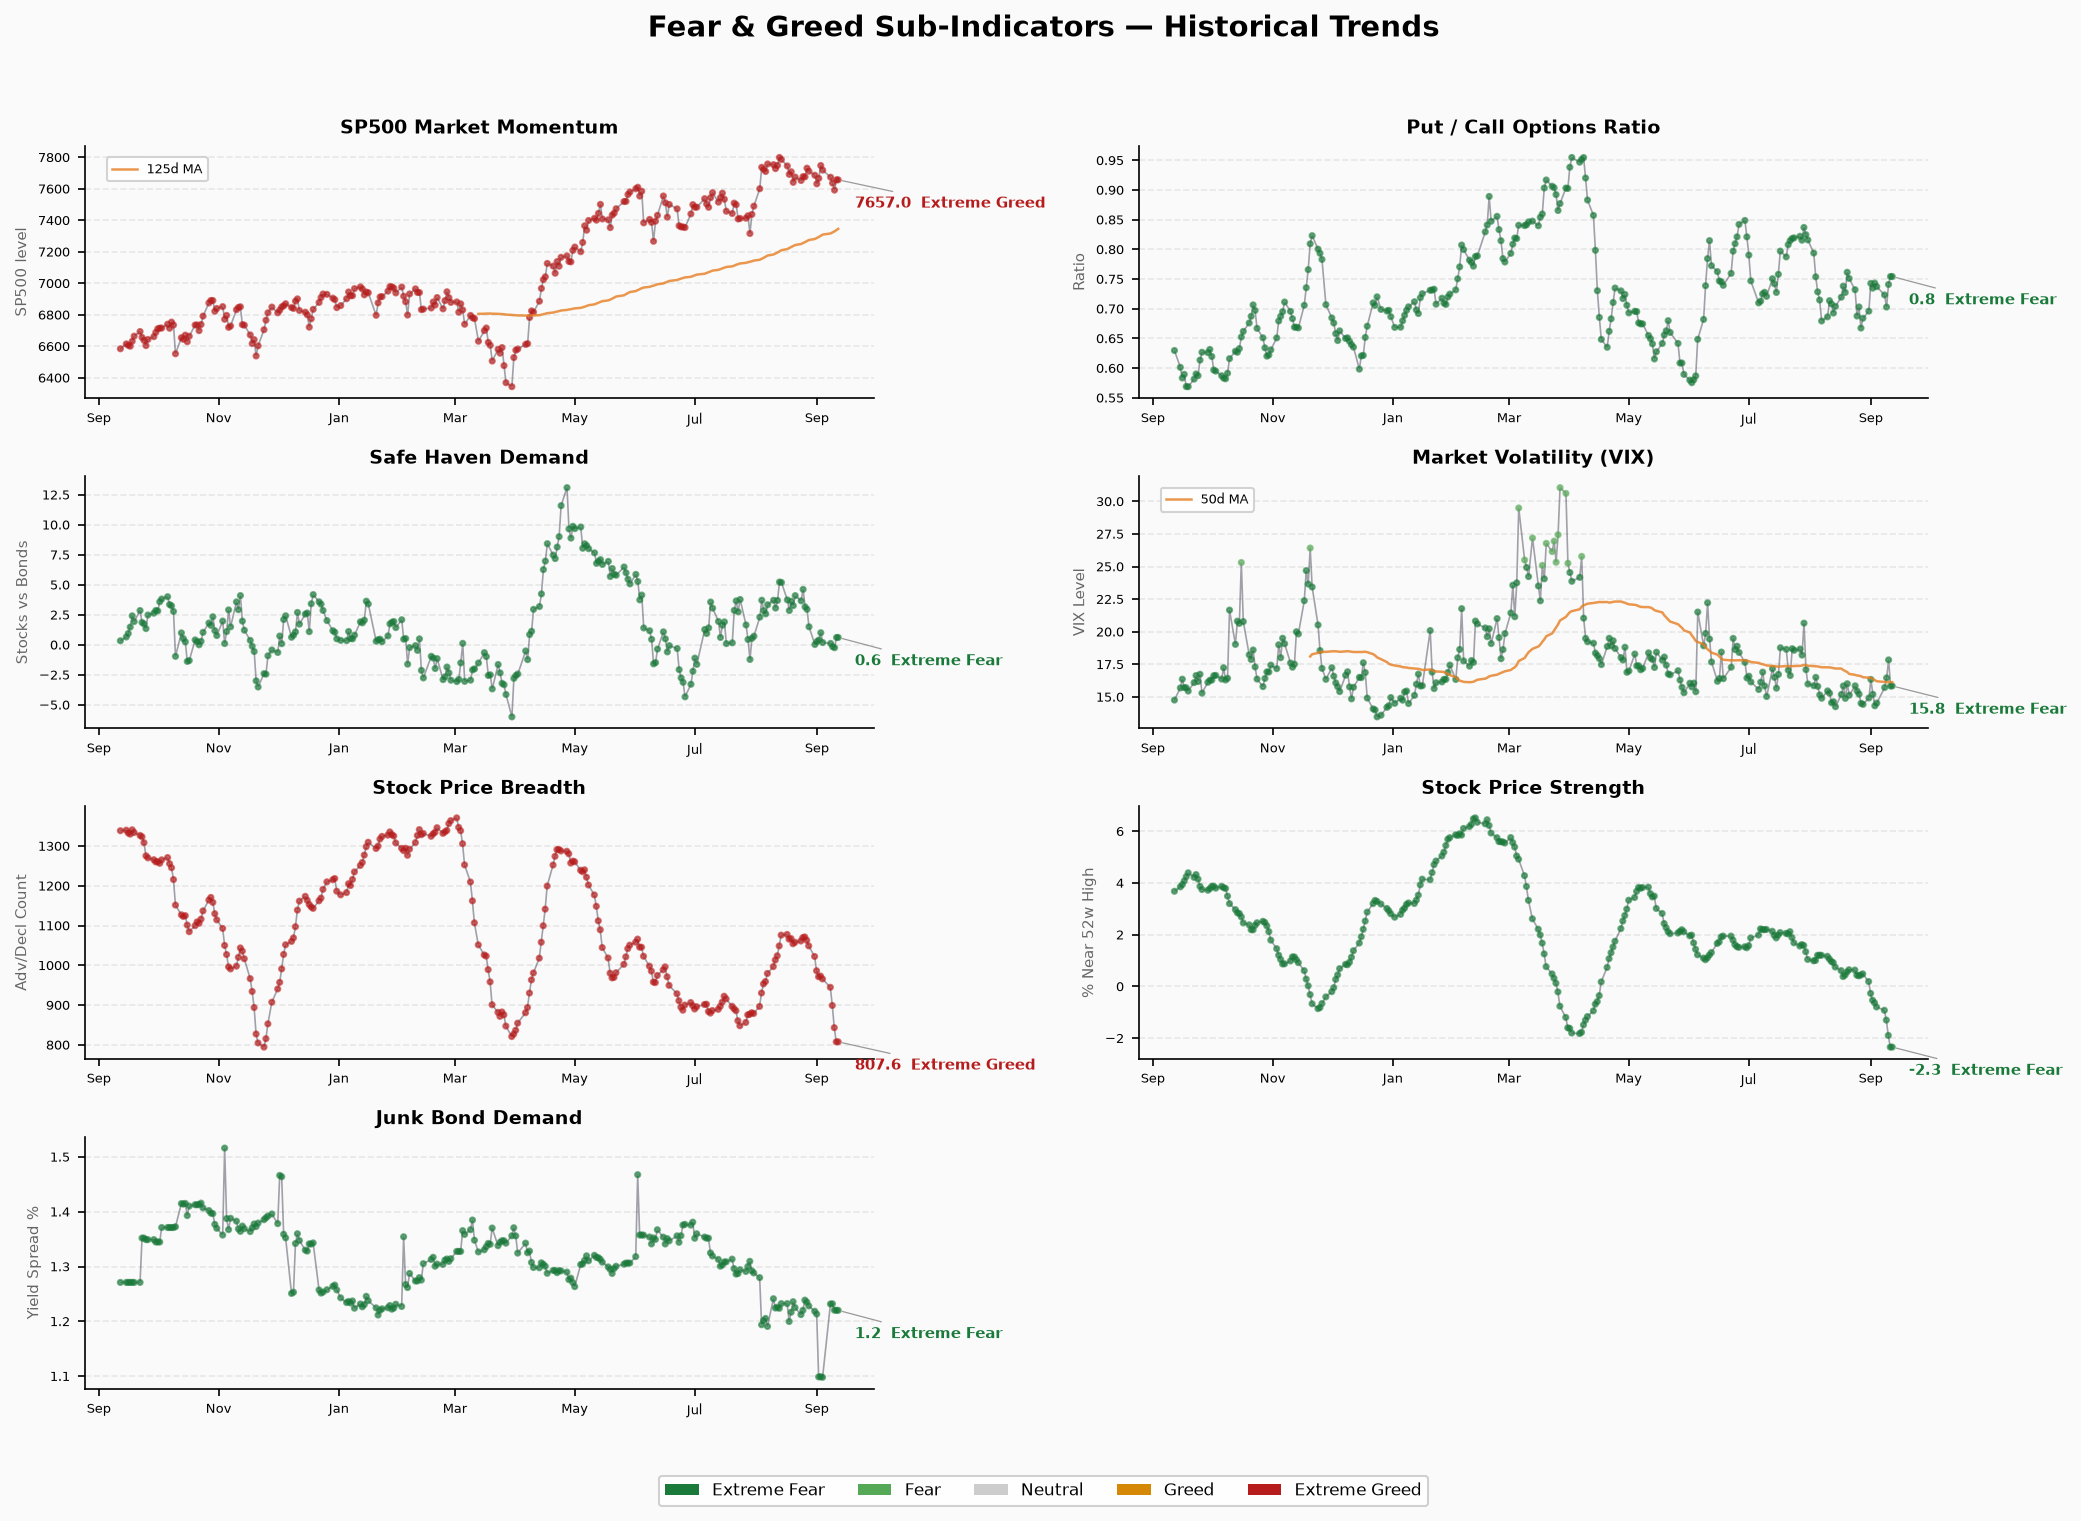
- 股价强度持续恶化:-0.79 → -2.34, Extreme Fear 区间加深。
- 高收益债利差维持 1.22%(贪婪区间),09-01 恐慌以来持续修复。
- VIX 从 09-10 的 17.84 回落至 15.84,但仍高于 08 月中旬水平。
综合指数趋势
| 指标 | 数值 |
|---|---|
| 当前综合指数 | 33.3 (恐惧) |
| 前一日收盘 | 33.1 |
| 一周前 | 45.2 |
| 一月前 | 64.3 |
| 一年前 | 64.5 |
| 样本内最低 | 5.2 (2025-11-20) |
| 连续恐惧天数 | 4 天 (09-08 ~ 09-11) |
| 10 日趋势 | 下行 20.4 点 |
近 20 个交易日走势:
| 日期 | 分数 | 评级 |
|---|---|---|
| 08-14 | 64.3 | 贪婪 |
| 08-17 | 59.1 | 贪婪 |
| 08-18 | 54.6 | 中性 |
| 08-19 | 56.6 | 贪婪 |
| 08-20 | 51.4 | 中性 |
| 08-21 | 54.7 | 中性 |
| 08-24 | 55.0 | 中性 |
| 08-25 | 59.6 | 贪婪 |
| 08-26 | 53.9 | 中性 |
| 08-27 | 57.3 | 贪婪 |
| 08-28 | 53.7 | 中性 |
| 08-31 | 49.2 | 中性 |
| 09-01 | 44.9 | 恐惧 |
| 09-02 | 46.1 | 中性 |
| 09-03 | 47.5 | 中性 |
| 09-04 | 45.2 | 中性 |
| 09-08 | 39.1 | 恐惧 |
| 09-09 | 38.2 | 恐惧 |
| 09-10 | 32.2 | 恐惧 |
| 09-11 | 33.3 | 恐惧 |
09-01 首次跌入恐惧后,曾在 09-02~04 短暂反弹至中性,但 09-08 再次下行并持续。
七子指标表
数据截至 2026-09-11。各指标 timestamp 略有差异(数据采集时间不同)。
| 子指标 | Score | 评级 | 原始值 | 单位 | 截止日期 | 5日变化 |
|---|---|---|---|---|---|---|
| SP500 市场动能 | 28.8 | 恐惧 | 7,656.98 | 指数点位 | 09-11 | -61.6 ↓ |
| 股价强度 | 5.0 | 极度恐惧 | -2.34 | % 涨跌差 | 09-11 | -1.55 ↓ |
| 股价广度 | 12.6 | 极度恐惧 | 807.56 | advance-count | 09-11 | -158.2 ↓ |
| 期权 PCR | 38.4 | 恐惧 | 0.75 | Put/Call 比 | 09-11 | +0.02 ↑ |
| VIX 波动率 | 50.0 | 中性 | 15.84 | 指数值 | 09-11 | +1.31 ↑ |
| 高收益债需求 | 68.0 | 贪婪 | 1.22 | OAS % | 09-11 | +0.12 ↑ |
| 避险需求 | 30.6 | 恐惧 | 0.61 | 相对回报 | 09-11 | +0.42 ↑ |
背离信号: 高收益债需求(68, 贪婪)是唯一显示贪婪的子指标,与其余 6 个恐惧/极度恐惧形成明显背离。VIX 处于中性区间(15.84),明显弱于股价强度和广度的极度恐惧。
指标背离的可能解释及反证
1. 信用市场 vs 权益市场背离(HY OAS 1.22% = 贪婪,权益 = 恐惧)
解释: 高收益债利差自 09-01 的极端低位(~1.10%)后小幅走阔至 1.22%,仍在 <3% 正常区间。信用市场未跟随权益市场恶化,说明信用端未出现恐慌性抛售,企业违约风险定价依然宽松。
反证: 信用利差稳定可能仅是滞后指标。HY OAS 从 1.10% 到 1.22% 的变动极小(12bp),在噪音范围内,不足以作为"信用市场健康"的确凿证据。如果权益下跌持续,信用利差可能随后走阔。
2. VIX (15.84, 中性) vs 股价强度 (-2.34, 极度恐惧)
解释: VIX 处于 15-16 区间,处于历史偏低位置,评级为中性。但股价强度(涨跌股票比例差)已恶化为 -2.34,显示内部结构严重分化——指数层面波动不大,但个股普遍下跌。
反证: VIX 偏低可能是因为期权市场定价了"短期回落但非危机"的情境。低 VIX + 弱广度是典型的"温和调整"信号,而非崩盘前兆。但如果 VIX 开始抬升同时广度继续恶化,则需要警惕。
3. PCR (0.75, 恐惧) 相对平稳
解释: PCR 在 0.70-0.75 区间窄幅波动,显示看跌期权需求稳定偏高,市场参与者持续对冲尾部风险。但 PCR 未进一步飙升,说明没有新增恐慌性买入。
信用/利率/杠杆交叉验证
| 指标 | 数值 | 日期 | 状态 | 来源 |
|---|---|---|---|---|
| HY OAS | 2.71% | 09-14 | 🟢 正常 | FRED |
| IG OAS | 0.80% | 09-14 | 🟢 正常 | FRED |
| 10Y 收益率 | 4.97% | 09-14 | — | FRED |
| 2Y 收益率 | 4.65% | 09-14 | — | FRED |
| 10Y-2Y 利差 | +0.33% | 09-14 | 🟢 正常偏平 | 计算 |
| 30Y 收益率 | 5.34% | 09-14 | — | FRED |
| 融资余额 | $1.304T | Apr 2026 | 🔴 历史新高 | FINRA |
| IPO (YTD) | ~73 只 | 2026 | 🔴 活跃 | Renaissance Capital |
| ETF 净流入 (YTD) | $8,560B | 2026 | 🔴 创纪录 | 脚本常量 |
交叉验证结论:
- 信用利差(HY 2.71%, IG 0.80%)和收益率曲线(10Y-2Y +33bp)均处于正常区间,利率端无压力信号。
- 融资余额 $1.304T(2026年4月)处于历史最高区间,叠加 YTD ETF 流入 $8,560B 创纪录,杠杆和资金流入处于极端水平。
- 这是典型的"好消息环境中的坏情绪"——基本面和信用条件未恶化,但市场情绪已经转向恐惧。这种配置下,下行风险主要来自杠杆 unwind 而非信用事件。
风险升级或缓和需要看到的条件
风险升级信号(需关注):
- HY OAS 突破 3% → 信用市场开始定价违约风险
- VIX 突破 20 → 波动率进入警戒区间
- 股价广度继续跌破 800 → 广度恶化确认
- 融资余额进一步上升(当前最新为 4 月数据)→ 杠杆继续累积
- FNG 跌破 20 → 接近 2025-11 极端恐惧水平
风险缓和信号(可观察):
- FNG 回升至 40 以上(重返中性)→ 情绪修复
- 股价广度回升至 900+ → 广度改善
- VIX 回落至 14 以下 → 波动率进一步降温
- HY OAS 维持 <2% → 信用持续宽松
数据限制
- 融资余额: FINRA 最新仅更新至 2026 年 4 月($1.304T),后续月份数据缺失,状态标注基于历史区间推断。
- IPO/ETF 数据: YTD 数据来自 Renaissance Capital 和脚本常量,非实时核验。
- CNN FNG 子指标评分: 脚本内部将原始值映射为 0-100 score,评级绑定 score 区间。VIX 原始值 15.84 被映射为 50(中性),与 PCR 原始值 0.75 映射为 38.4(恐惧)的映射逻辑为脚本常量,非独立核验。
- SPX 点位: 脚本显示的 SP500 动能原始值 7,656.98 需与外部源交叉验证(当前无可用的实时 SPX 报价交叉确认)。
- 09-12(周五)及周末数据: 无新交易日数据,FNG 沿用 09-11 数值。