CNN Fear & Greed 情绪分析 2026-09-15
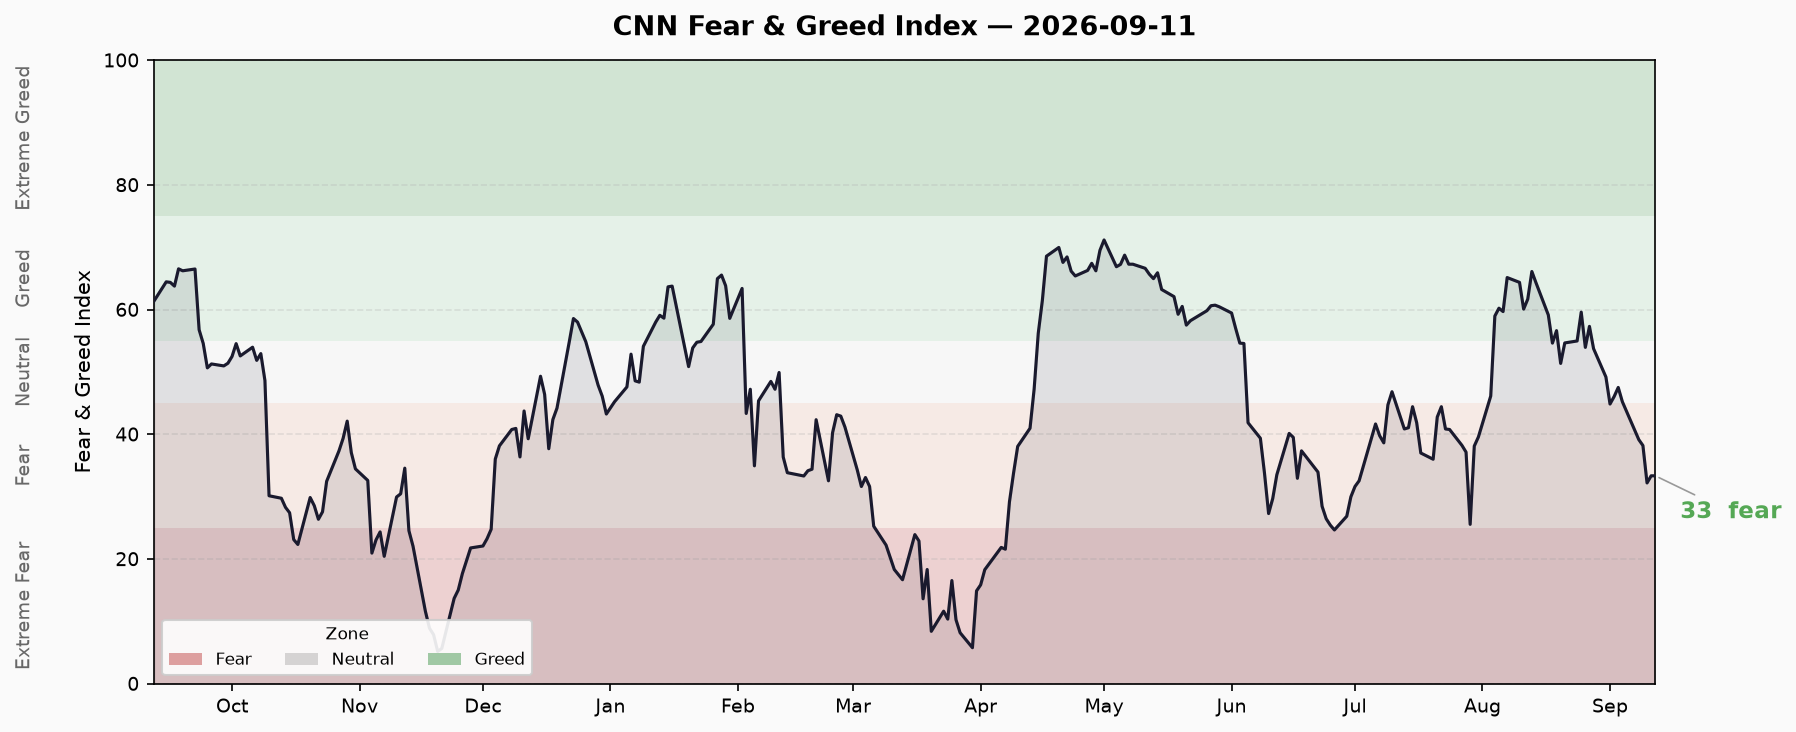
截至 2026-09-11 的 CNN Fear & Greed Index 读数 33.34(Fear),连续 9 个交易日低于 50。 10 日趋势下行 -20.4 分,自 8/28 的 Neutral 64.45 快速回落。 股价强度 (5, Extreme Fear) 与股价广度 (12.6, Extreme Fear) 报最弱; VIX 绝对值 15.84 处于 Neutral 区间,但 50 日相对仍标记 Fear。 信用利差正常(HY OAS 2.65%),但融资余额与 ETF 流入创纪录构成杠杆风险。 数据截止 9/11,9/14 读数尚未更新。
CNN Fear & Greed 情绪分析 — 2026-09-15
运行日期: 2026-09-15(周二,北京时间 06:30) 数据截止: 2026-09-11(周五,美东收盘) 备注: 9/14(上周五)的 FNG 读数尚未录入历史序列,以下为截至 9/11 的最新可核验数据。
一、本次变化与旧状态延续
综合指数: 33.34(Fear),较前一观测日 9/10 的 32.20 回升 +1.14 分。
- 脚本返回
previous_close=33.11,与历史序列 9/10 值 32.20 存在偏差。以去重后历史序列为准,9/11 较 9/10 回升约 +1.1 分。 - 10 日前(8/28)综合指数为 53.74(Neutral),至今累计下行 -20.4 分,从 Neutral 区快速滑落至 Fear 区。
- 样本内最低值:5.17(2025-11-20,Extreme Fear),当前距历史极值仍有约 28 分距离。
连续恐惧天数: 自 8/31(49.20)至 9/11(33.34),连续 9 个交易日综合指数 < 50。其中 9/1-9/11 为正式 Fear 评级(<40),8/31 为 borderline Neutral(49.20)。
旧信号延续:
- 市场动量(SP500/SP125)持续 Fear,无改善。
- 股价强度与广度仍报 Extreme Fear。
- 信用利差维持正常区间(绿色)。
- 杠杆信号(融资余额、ETF 流入)维持红色警告。
二、综合指数趋势
8/28  53.74  Neutral  ┐
8/31  49.20  Neutral  │
9/01  44.86  Fear     │ 快速下行
9/02  46.06  Neutral  │
9/03  47.51  Neutral  │
9/04  45.23  Neutral  ├ 低位震荡
9/08  39.14  Fear     │
9/09  38.20  Fear     │
9/10  32.20  Fear  ── 新低
9/11  33.34  Fear  ↑ 小幅反弹
10 日趋势明确下行。9/10 触及阶段低点 32.20 后,9/11 出现技术性反弹至 33.34,但仍在 Fear 区间,尚未形成趋势反转信号。
三、七子指标明细
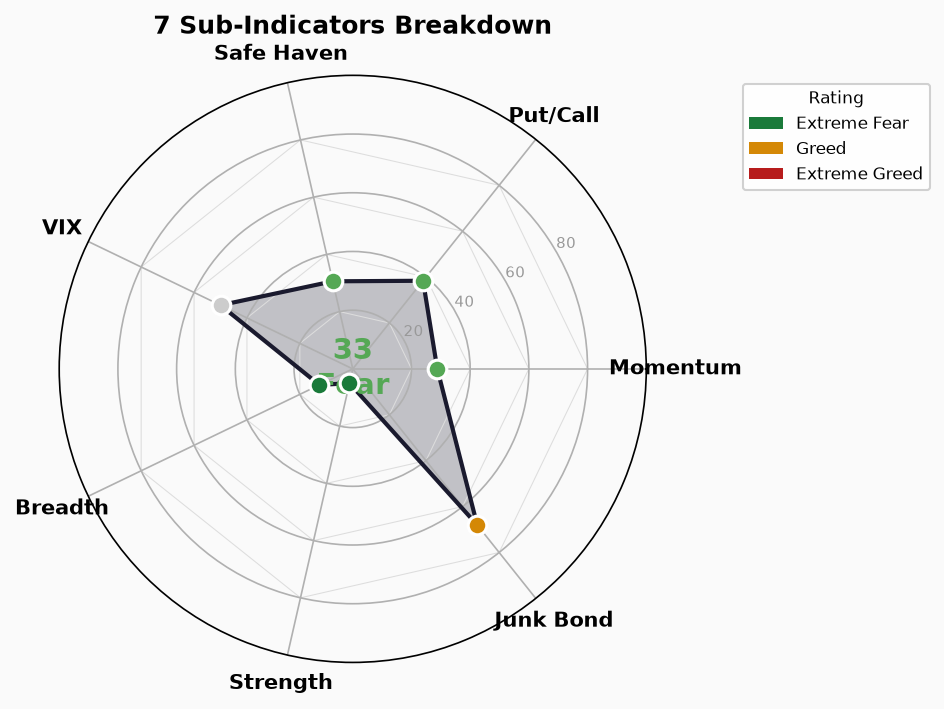
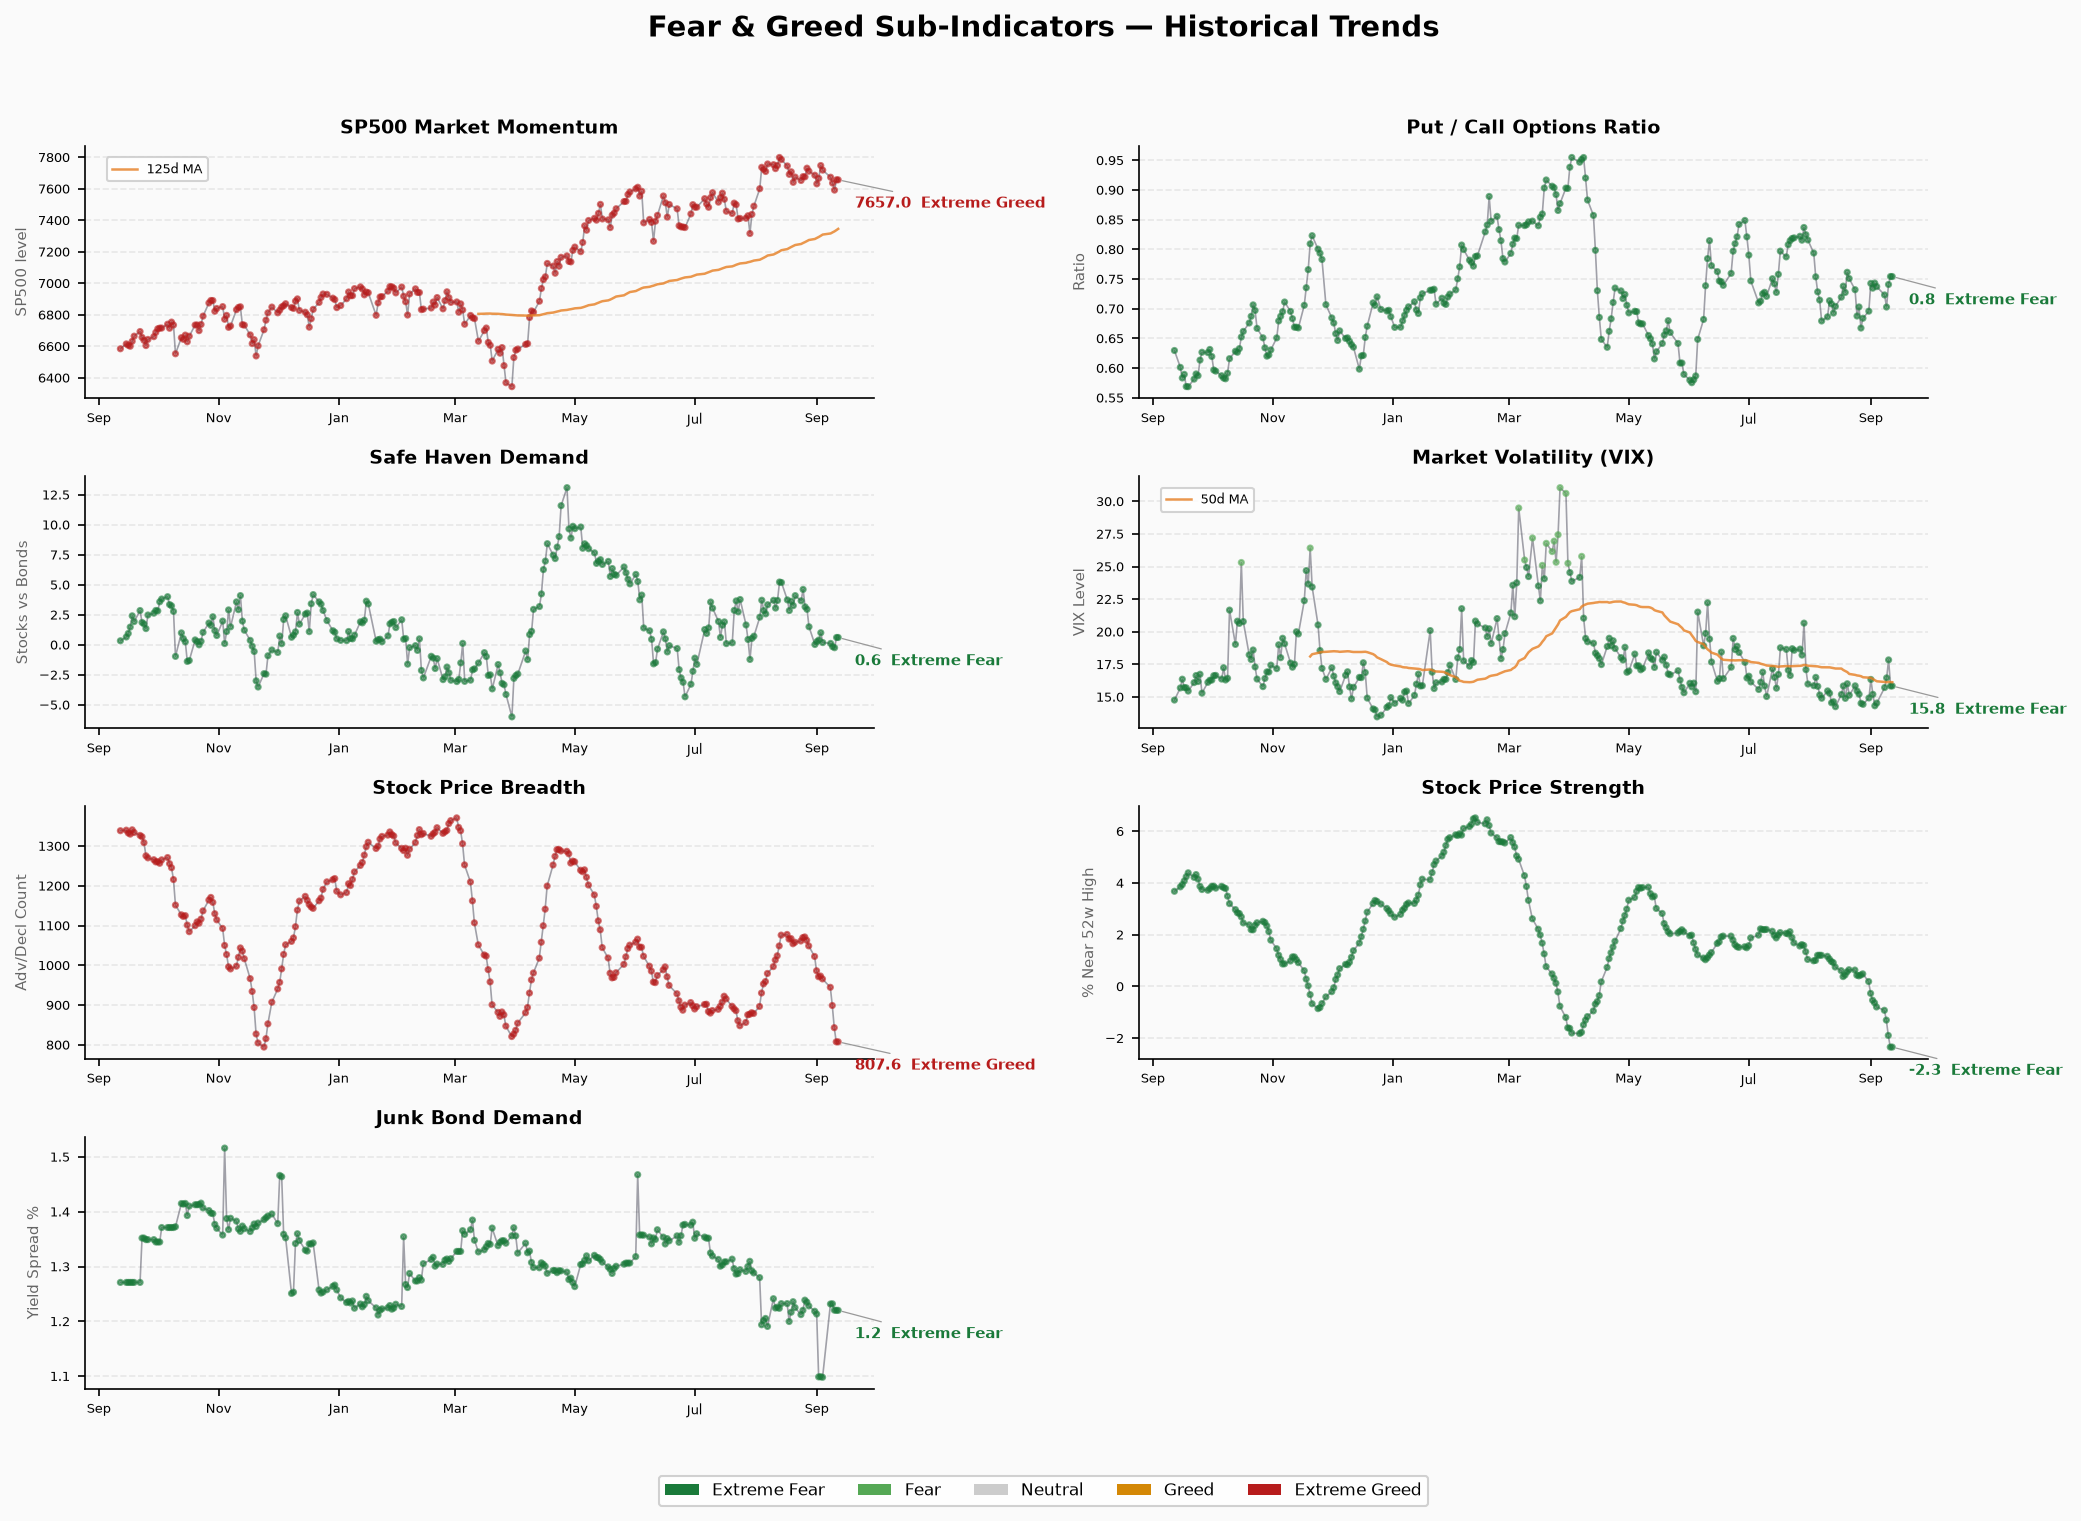
以下数据截至 2026-09-11。评级依据官方 score 分段,非自行从原始值推导。
| 子指标 | Score | Rating | 原始值 | 单位 | 截止日期 | 变化 |
|---|---|---|---|---|---|---|
| 市场动量 SP500 | 28.8 | Fear | 7,656.98 | 点位(1mo 回报换算) | 9/11 | 延续 Fear |
| 市场动量 SP125 | 28.8 | Fear | 7,338.00 | 点位(1mo 回报换算) | 9/11 | 延续 Fear |
| 股价强度 | 5.0 | Extreme Fear | -2.34 | % 相对表现 | 9/11 | 延续 Extreme Fear |
| 股价广度 | 12.6 | Extreme Fear | 807.56 | 上涨股票数 | 9/11 | 延续 Extreme Fear |
| 期权 P/C | 38.4 | Fear | 0.754 | Put/Call Volume Ratio | 9/11 | 延续 Fear |
| VIX | 50.0 | Neutral | 15.84 | 指数值 | 9/11 | 延续 Neutral |
| VIX 50日相对 | 50.0 | Neutral | 16.14 | VIX 相对 50 日均值 | 9/11 | 延续 Neutral |
| 垃圾债需求 | 68.0 | Greed | 1.220 | HY OAS 换算 | 9/11 | 延续 Greed |
| 避险需求 | 30.6 | Fear | 0.610 | 股债相关性 | 9/11 | 延续 Fear |
备注:
- VIX 绝对值 15.84 处于 12-20 的 Neutral 区间,与多数子指标的 Fear/Extreme Fear 形成显著背离。
- 垃圾债需求报 Greed(HY OAS 1.22,利差收窄),与股价广度 Extreme Fear 形成另一组背离。
- 股价强度 -2.34% 为本轮情绪回落中最弱的子指标。
四、指标背离的可能解释及反证
背离 1:VIX Neutral vs. 股价强度/广度 Extreme Fear
解释: VIX 当前 15.84 处于中性区间,说明隐含波动率并未进入恐慌水平。股价广度恶化(仅 807 只 SP500 股票上涨)和强度转负反映的是结构性调整——资金从部分板块撤出、集中到少数防御标的,而非系统性恐慌。
反证: 若 VIX 确未进入恐慌,广度/强度恶化可能只是 sector rotation 而非危机前兆。但 10 日累计 -20 分的综合跌幅说明调整范围在扩大,需警惕 VIX 从 Neutral 滑入 Fear 区间(<12 以下)或突破 20 以上。
背离 2:垃圾债 Greed vs. 股价广度 Extreme Fear
解释: HY OAS 1.22(信用利差窄)表明固定收益市场对违约风险的定价依然宽松。 Equity 广度恶化但信用市场未跟进,可能反映:(1) 企业基本面尚未显著恶化;(2) 资金从权益转向信用债的套利行为。
反证: 信用利差是领先指标还是滞后指标存在争议。若 equity 调整进一步加深、盈利预期下调,HY OAS 大概率跟随走阔。当前需关注 FRED HY_OAS 的周度变化方向。
五、信用 / 利率 / 杠杆交叉验证
| 指标 | 数值 | 来源 | 截止日期 | 状态 |
|---|---|---|---|---|
| HY OAS | 2.65% | FRED / crisis_signals | 9/11 | 🟢 正常 |
| IG OAS | 0.80% | FRED / crisis_signals | 9/11 | 🟢 正常 |
| 10Y 收益率 | 4.96% | FRED / crisis_signals | 9/11 | 信息 |
| 2Y 收益率 | 4.63% | FRED / crisis_signals | 9/11 | 信息 |
| 30Y 收益率 | 5.35% | FRED / crisis_signals | 9/11 | 信息 |
| 10Y-2Y 利差 | +0.32% | 同源计算 | 9/11 | 🟢 正常偏平 |
| 融资余额 | $1.304T | FINRA | Apr 2026 | 🔴 历史新高区间 |
| IPO (YTD) | ~73 只 | Renaissance Capital | 2026 YTD | 🔴 活跃 |
| ETF 净流入 (YTD) | $8,560B | 基金行业 | 2026 YTD | 🔴 创纪录 |
解读:
- 信用利差(HY/IG OAS)和收益率曲线均处于正常区间,无信用危机信号。
- 10Y-2Y 为 +0.32%(倒挂解除),但 10Y-30Y 为 -0.39%(长端倒挂),曲线形态复杂。
- 融资余额 $1.304T(2026年4月数据)处于历史高位区间,叠加 ETF 流入创纪录,杠杆水平偏高。
- 杠杆高企 + 情绪 Fear = 下行风险的非对称性加大。若出现触发事件(盈利下调、宏观数据走弱),高杠杆可能放大抛售。
六、风险升级或缓和的条件
风险升级需观察:
- VIX 突破 20 并持续 → 隐含波动率进入 Fear 区间
- HY OAS 突破 3% → 信用市场开始定价违约风险
- 股价广度连续 5 日 < 600 只 → 调整从结构性演变为系统性
- 融资余额环比增加 → 杠杆继续累积
风险缓和需观察:
- 综合指数连续 3 日收于 40 以上 → 重回 Neutral 门槛
- 股价强度转正(>0%) → 相对表现改善
- 股价广度回升至 1,200+ 只 → 下跌面收敛
- VIX 回落至 14 以下 → 波动率进一步压缩
七、数据限制
- 数据滞后: FNG 历史序列最新为 9/11,9/14(上周五)读数未更新。9/15(今日)为周一开盘时段,行情数据尚未闭合。
previous_close冲突: 脚本返回 33.11,历史序列 9/10 为 32.20。偏差来源不明(可能为盘中快照 vs 收盘值),以历史序列为准。- 融资余额为月度数据: FINRA 每月发布,最新为 2026 年 4 月,期间变化不可知。
- ETF 流入为 YTD 累计: 不反映近期流速;月度/周度流速下降可能已预示增量资金放缓。
- VIX 数据口径: 脚本使用
market_volatility_vix(VIX 绝对值)与market_volatility_vix_50(相对 50 日均值),两者 score 均为 50(Neutral),但原始值 15.84/16.14 的相对位置需结合更长周期判断。 - 子指标原始值未全部核验: SP500/SP125 动量的点位到 score 的换算逻辑依赖脚本内部实现,未独立验证。
- 避险需求(股债相关性)的评分阈值 未公开,score=30.6 的具体含义需参考 CNN 原始方法论文档。