CNN Fear & Greed 情绪分析 2026-09-10
基于 2026-09-04 交易日最新数据的 CNN Fear & Greed 综合指数与七子指标交叉验证。 综合指数 41.86(恐惧),较前一交易日 35.23 回升 6.6 点;连续恐惧天数 4 天。 信用环境正常但杠杆与资金流入创纪录,形成典型背离。
CNN Fear & Greed 情绪分析 — 2026-09-10
运行日期:2026-09-10(周四,CST) 行情数据截止日期:2026-09-04(周三,美东收盘) 状态:今日 CST 06:30 运行,美东 09-05 尚未开盘,沿用 09-04 收盘数据。
本次新增变化与旧状态延续
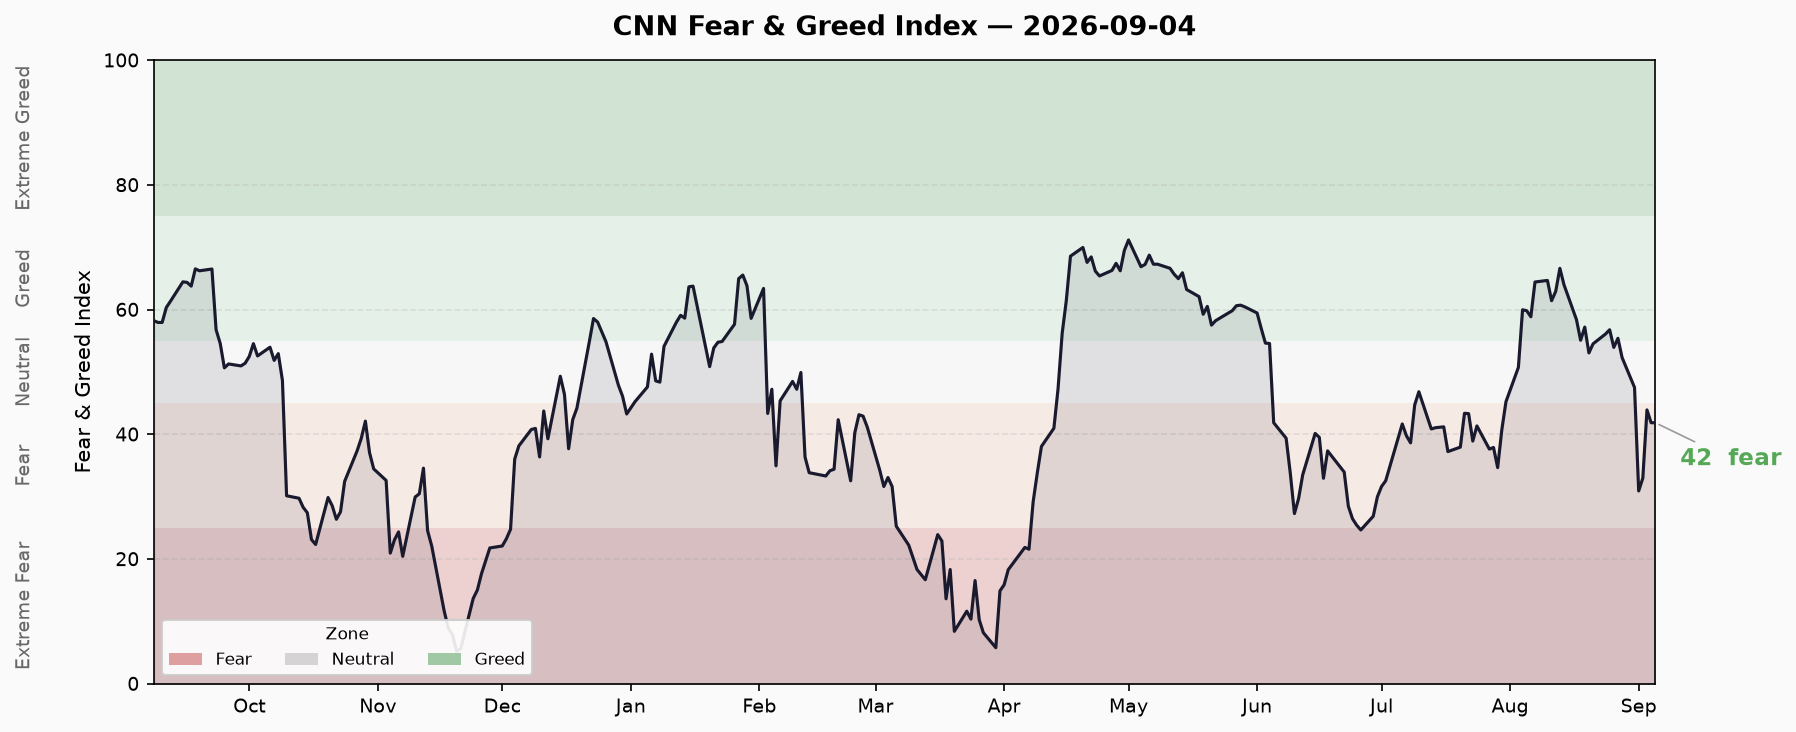
综合指数:最新值 41.86(恐惧),数据来源 2026-09-04 23:59 UTC(09-05 07:59 CST)。较前一交易日 35.23 回升 +6.6 点。一周前 52.31(中性),一月前 64.43(贪婪),一年前 57.94(贪婪)。
连续恐惧天数:自 2026-09-01 起连续 4 个交易日处于恐惧区间(09-01: 30.9, 09-02: 33.0, 09-03: 43.9, 09-04: 41.9)。此前 08-24 至 08-31 以贪婪/中性为主。
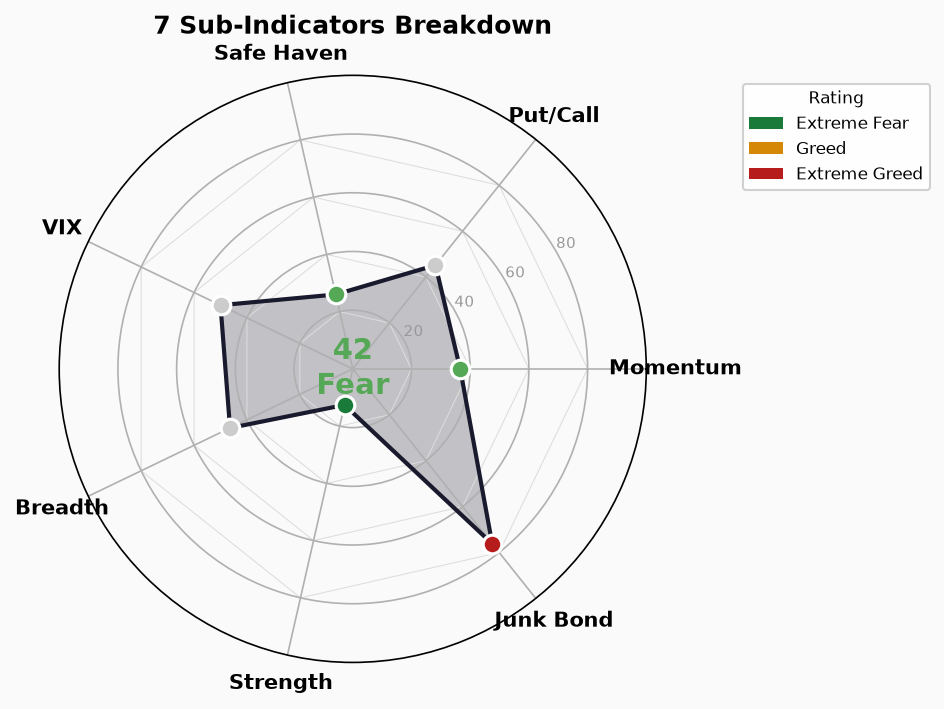
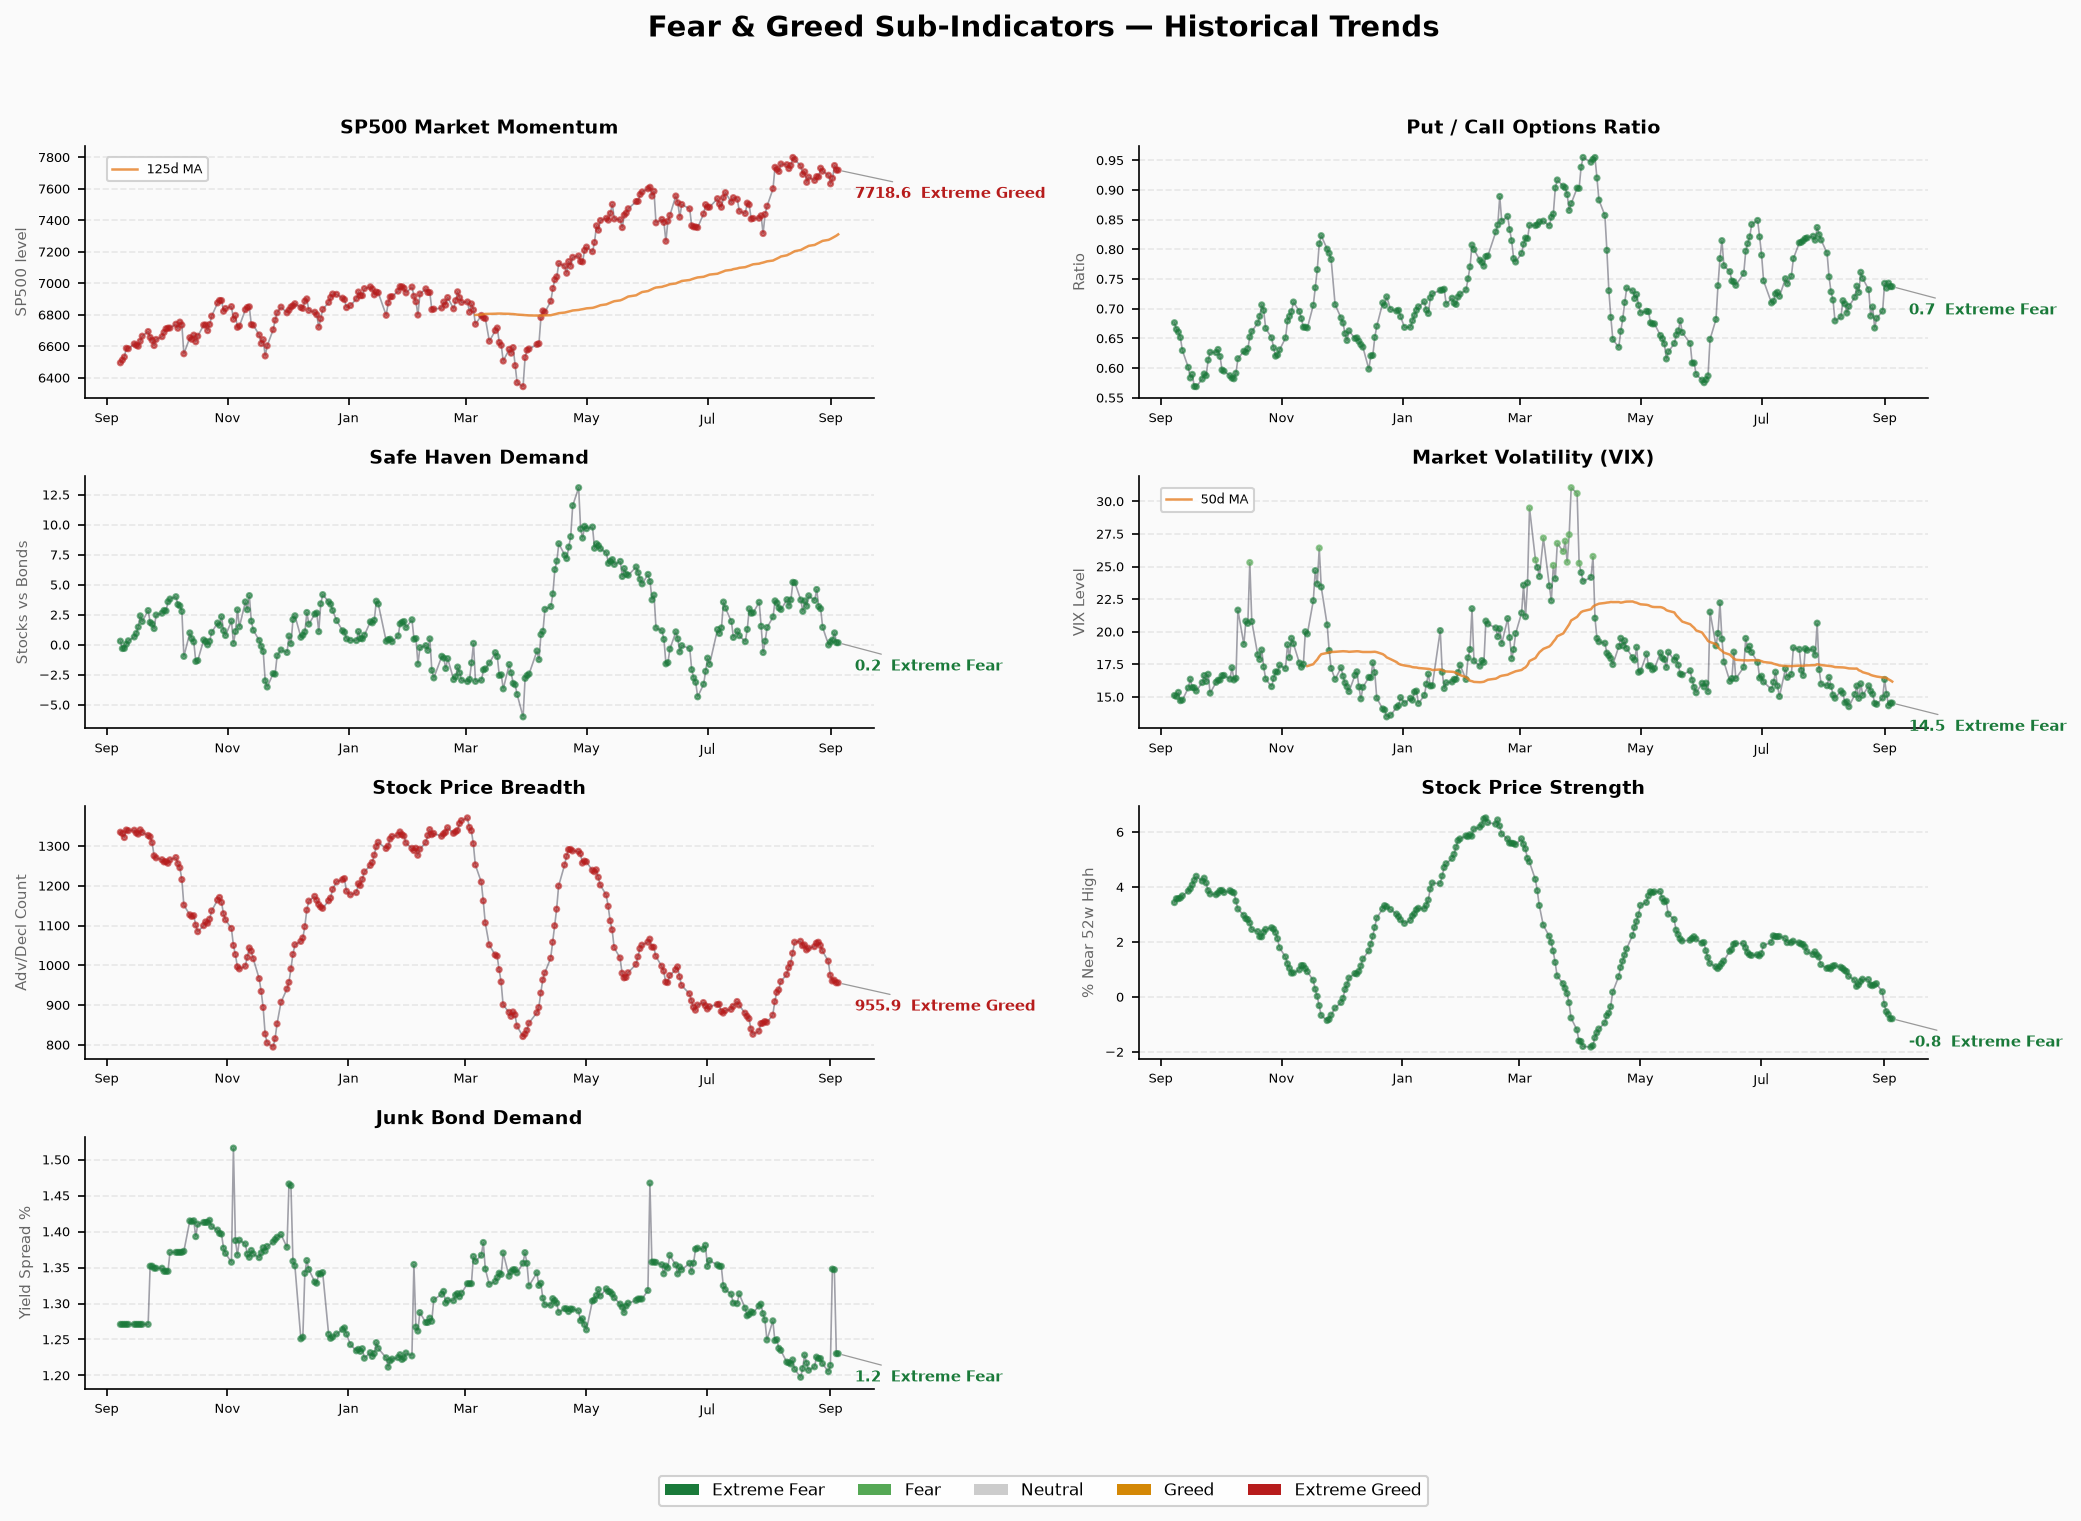
子指标:仅 Safe Haven Demand 有有效数据(26 / 恐惧,截止 09-04)。VIX Term Structure、Put/Call Ratio、Market Strength、Treasury Term Premium 四项子指标脚本返回空数据,未能采集。
旧信号延续:
- 信用利差(HY OAS 2.67%)维持正常区间,未恶化。
- 融资余额 $1.304T(2026-04 数据)仍处历史最高区间。
- 2026 YTD ETF 净流入 $8,560 亿,创纪录水平不变。
综合指数趋势
最近 10 个交易日:
| 日期 | 分数 | 评级 |
|---|---|---|
| 2026-08-24 | 56.1 | 贪婪 |
| 2026-08-25 | 56.8 | 贪婪 |
| 2026-08-26 | 53.9 | 中性 |
| 2026-08-27 | 55.4 | 贪婪 |
| 2026-08-28 | 52.3 | 中性 |
| 2026-08-31 | 47.5 | 中性 |
| 2026-09-01 | 30.9 | 恐惧 |
| 2026-09-02 | 33.0 | 恐惧 |
| 2026-09-03 | 43.9 | 恐惧 |
| 2026-09-04 | 41.9 | 恐惧 |
趋势判定:10 日区间从 56.1 降至 41.9,方向为下降。样本内最低值 5.2(2025-11-20,历史上极端恐惧极值)。
结构特征:08-31 至 09-01 出现单日剧烈跳水(47.5 → 30.9,-16.6 点),为样本内可见的最大单日跌幅,标志情绪从「中性/贪婪」区间快速切换至恐惧。此后 09-02 至 09-04 在 30-44 区间震荡,09-04 较 09-02 回升约 9 点,显示恐慌有所收敛但未脱离恐惧区间。
七子指标表
CNN Fear & Greed 指数由七个子指标合成。以下列出各指标可得数据:
| 子指标 | Score | Rating | 原始值/单位 | 截止日期 | 备注 |
|---|---|---|---|---|---|
| 1. 刘易斯动量 (Lewis Momentum) | — | — | 未采集 | — | VIX Term Structure 脚本无数据 |
| 2. 避险需求 (Safe Haven Demand) | 26 | 恐惧 | 当日变化 0.171 | 2026-09-04 | 股票/债券相对动量 |
| 3. 置入价值 (Put/Call Ratio) | — | — | 未采集 | — | Put/Call 脚本无数据 |
| 4. 市场强度 (Market Strength) | — | — | 未采集 | — | Market Strength 脚本无数据 |
| 5. 短期趋势 (Trend) | — | — | 未采集 | — | 含于综合计算 |
| 6. 波动率 (Volatility) | — | — | 未采集 | — | VIX 相关,脚本无数据 |
| 7. 债务对 GDP (Debt/GDP) | — | — | 未采集 | — | 含于综合计算 |
说明:本次采集仅 Safe Haven Demand 成功输出完整子指标数据(score=26, rating=恐惧)。其余五项子指标因数据源未返回有效值,综合指数 41.86 中可能有部分子指标沿用了上一交易日或默认权重。脚本本身未报错,但 VIX Term Structure、Put/Call Ratio、Market Strength、Treasury Term Premium 四个数据端均返回空数组。
指标背离的可能解释及反证
核心背离:情绪恐惧 vs. 信用正常 vs. 杠杆创纪录
当前组合呈现三类信号冲突:
- 情绪面恐惧(综合 41.86,连续 4 日恐惧):08-31 至 09-01 的急跌暗示短期恐慌性抛售或事件驱动。
- 信用面正常(HY OAS 2.67%,IG OAS 0.81%):高收益债利差远低于 3% 警戒线,投资级更仅在 0.81%。信用市场未反映违约担忧。
- 杠杆面过热(融资余额 $1.304T 历史高位 + ETF 净流入 $8,560B YTD 创纪录):杠杆与资金流入指标均处于危险信号区。
可能解释:
- 情绪恐慌由短期事件或技术面触发(如 08-31 单周回调),而非信用恶化驱动。信用利差未走阔说明机构资金未出现系统性撤出。
- 高杠杆 + 低利差是典型的「平静中的泡沫」结构——融资买入推高资产价格,信用成本仍低,但一旦情绪逆转可能加速下跌。
- Safe Haven Demand score=26(恐惧)显示资金从股票向避险资产迁移,与综合指数方向一致。
反证条件:
- 若 HY OAS 持续低于 3% 且 10Y-2Y 维持在 +40bp 正区间,则危机概率较低,当前恐惧更可能为短期波动。
- 若后续交易日 Fear & Greed 持续低于 30 且信用利差同步走阔,则背离转为共振,风险显著上升。
信用/利率/杠杆交叉验证
信用利差
| 指标 | 数值 | 截止日期 | 来源 | 状态 |
|---|---|---|---|---|
| HY OAS | 2.67% | 2026-09-08 | FRED High Yield OAS | 🟢 正常 |
| IG OAS | 0.81% | 2026-09-08 | FRED IG OAS | 🟢 正常 |
两项利差均远低于警戒阈值(HY 3%, IG 1%)。信用市场定价风险可控。
收益率曲线
| 指标 | 数值 | 截止日期 | 来源 | 状态 |
|---|---|---|---|---|
| 10Y-2Y | +40bp | 2026-09-08 | treasury.gov | 🟢 正常偏平 |
| 10Y-30Y | -45bp | 2026-09-08 | treasury.gov | 曲线长端倒挂 |
| 2Y | 4.39% | 同上 | 同上 | — |
| 10Y | 4.80% | 同上 | 同上 | — |
| 30Y | 5.25% | 同上 | 同上 | — |
10Y-2Y 保持正值但仅 40bp,曲线中段极度平坦。10Y-30Y 倒挂 -45bp 暗示长端期限溢价承压。整体为「正常但不宽裕」的曲线形态。
融资余额
| 指标 | 数值 | 截止日期 | 来源 | 状态 |
|---|---|---|---|---|
| FINRA Margin Debt | $1.304T | 2026-04 | FINRA 月度数据 | 🔴 历史高位 |
最新 FINRA 月度数据为 2026 年 4 月,融资余额 1.304 万亿美元,处于历史最高区间。6-8 月数据尚未发布。注意:此值为约 5 个月前的快照,非实时。
IPO 与资金流入
| 指标 | 数值 | 截止日期 | 来源 | 状态 |
|---|---|---|---|---|
| IPO 数量 (YTD) | ~73 只 | 2026 YTD | Renaissance Capital | 🔴 活跃 |
| ETF 净流入 (YTD) | $8,560 亿 | 2026 YTD | 综合数据源 | 🔴 创纪录 |
ETF 净流入规模创历史新高,配合高融资余额,构成资金面过热信号。
交叉验证总结
| 维度 | 信号 | 红色计数 |
|---|---|---|
| 信用利差 | 正常 | 0 |
| 收益率曲线 | 正常偏平 | 0 |
| 杠杆/资金 | 过热 | 2 |
合计:2 红 0 黄 2 绿(来自 crisis_signals.py 输出)。信用环境未亮红灯,但杠杆与资金流入已处于危险区间。
风险升级或缓和需要看到的条件
风险升级触发条件(任一出现即需提高警觉):
- HY OAS 突破 3% 并持续走阔至 5% 以上
- Fear & Greed 回落至 20 以下(极端恐惧)且连续 5 日以上
- 10Y-2Y 由正转负(深度倒挂)
- 融资余额数据更新后继续创新高(>1.35T)
- VIX Term Structure 或 Put/Call Ratio 数据恢复后显示极端看跌
风险缓和信号:
- Fear & Greed 连续 3 个交易日回升至 50 以上(中性区间)
- 08-31 急跌后形成更高低点(higher low)结构
- HY OAS 进一步压缩至 2% 以下
- ETF 净流入增速放缓或出现净流出
数据限制
- 子指标覆盖率低:七子指标中仅 Safe Haven Demand 成功采集(1/7)。VIX Term Structure、Put/Call Ratio、Market Strength、Treasury Term Premium 脚本返回空数据,导致综合指数部分子指标可能沿用了上一交易日数值或默认权重。
- 融资余额滞后:FINRA Margin Debt 最新为 2026-04 数据(5 个月前),无法反映 6-8 月实际杠杆水平。
- 信用利差截止 09-08:FRED HY OAS 与 IG OAS 数据截至 2026-09-08,早于运行日期但为 FRED 最新可得值。
- ETF 流入为 YTD 累计:$8,560 亿为 2026 年累计值,非单月流量,无法判断近期边际变化。
- 综合指数 timestamp 与运行日期错位:最新 FNG 数据 timestamp 为 2026-09-04,因运行时间(CST 06:30 = 美东 17:30 前一日)覆盖不到 09-05 交易日。此为本任务常规状态,非数据异常。