CNN Fear & Greed 情绪分析 2026-09-09
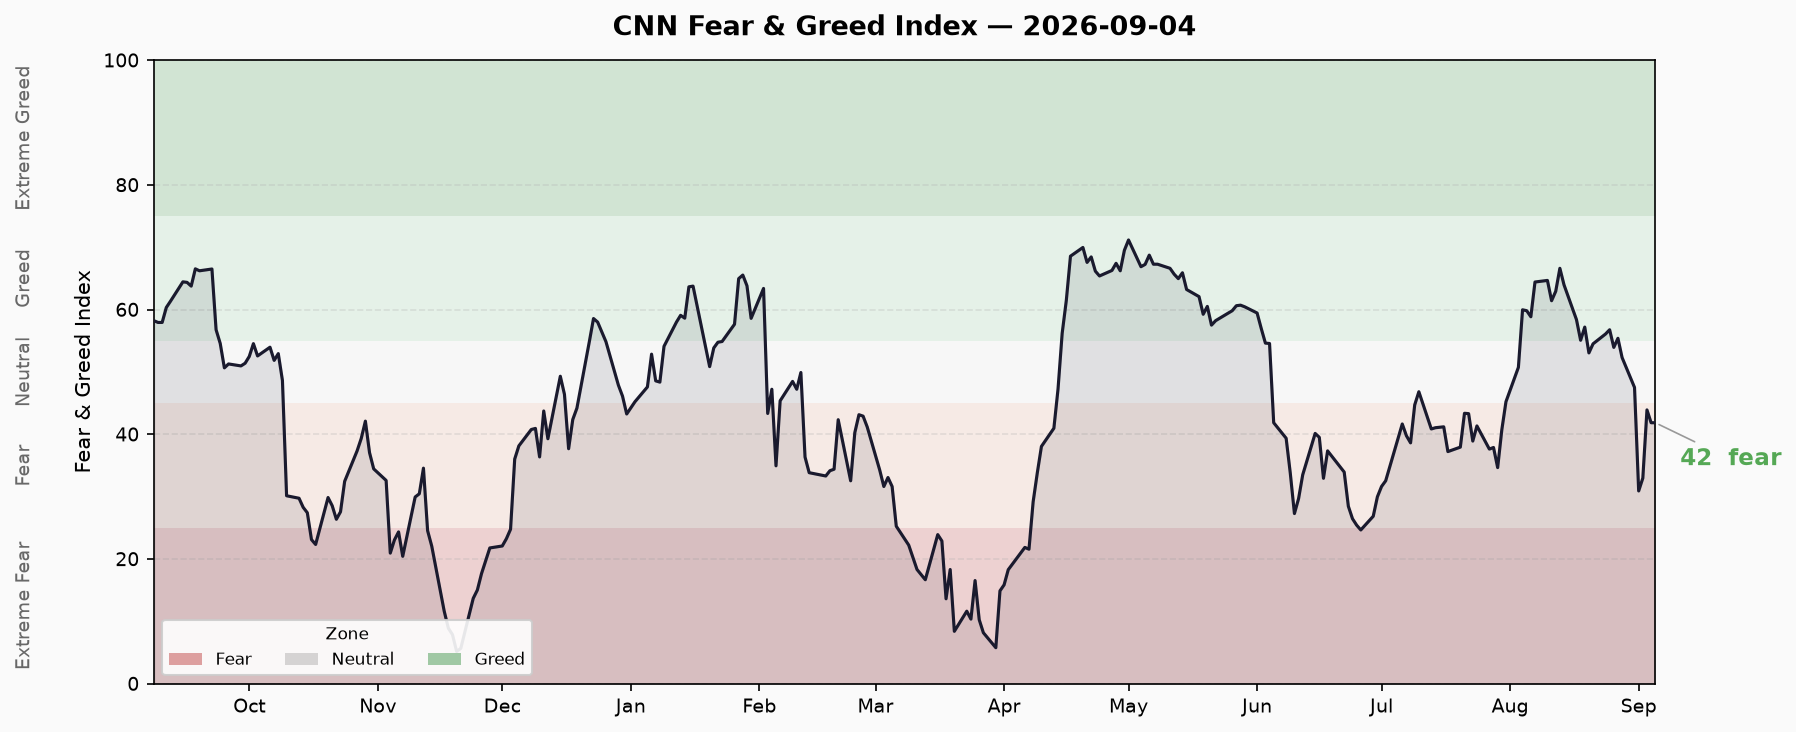
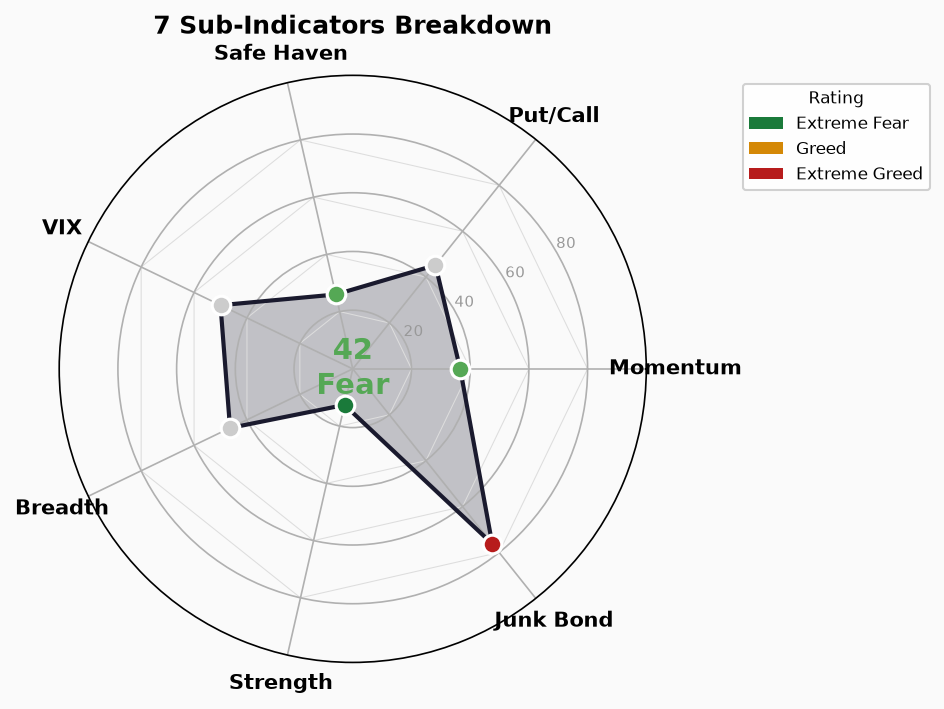
综合指数 41.9(恐惧),截至 2026-09-05。连续恐惧第 5 个交易日。七子指标中 junk_bond_demand 指向极度贪婪,其余多数处于恐惧/中性区间,形成显著背离。信用利差正常但融资余额与 ETF 流入创纪录,杠杆信号与情绪指标出现分歧。
CNN Fear & Greed 情绪分析 — 2026-09-09
运行日期: 2026-09-09(北京时间 06:30) 行情截止日期: 2026-09-05(周五)— 当日 22:59 UTC 更新。2026-09-08(周一)数据尚未更新至 CNN 源。 信用/杠杆数据截止: 2026-09-07(HY OAS/IG OAS/国债收益率),融资余额 2026-04(FINRA 月度发布滞后)
本次变化与旧状态延续
- 综合指数延续恐惧区间。 最新读数 41.9(恐惧),与 2026-09-04 的 41.9 持平。自 2026-08-25 的 56.8(贪婪)持续回落,已进入恐惧区间逾一周。
- previous_close 与历史序列冲突。 API 返回 previous_close = 35.2,但历史序列中 2026-09-04 得分为 41.9,2026-09-03 为 43.9,35.2 无法对应任何交易日。该字段暂不可用,不据此计算日变化。
- 子指标无新交易日数据。 全部 7 个子指标最新日期均为 2026-09-05,与历史综合数据对齐。
综合指数趋势
| 日期 | 得分 | 评级 |
|---|---|---|
| 2026-08-25 | 56.8 | 贪婪 |
| 2026-08-26 | 53.9 | 中性 |
| 2026-08-27 | 55.4 | 贪婪 |
| 2026-08-28 | 52.3 | 中性 |
| 2026-08-31 | 47.5 | 中性 |
| 2026-09-01 | 30.9 | 恐惧 |
| 2026-09-02 | 33.0 | 恐惧 |
| 2026-09-03 | 43.9 | 恐惧 |
| 2026-09-04 | 41.9 | 恐惧 |
| 2026-09-05 | 41.9 | 恐惧 |
- 最近 10 个交易日样本内最低值: 30.9(2026-09-01)
- 最近连续恐惧天数: 5 天(2026-09-01 至 2026-09-05),不含非交易日
- 趋势判断: 从 8 月末的贪婪区间(~57)快速跌落至恐惧区间,9 月 1 日出现单次大跌(56.8→30.9),随后在 30-44 区间内低位震荡,未见明确方向性突破
七子指标表
| 子指标 | 标准化 Score | 官方 Rating | 原始值 | 单位 | 截止日期 | 备注 |
|---|---|---|---|---|---|---|
| Put/Call Options | 45.2 | 中性 | 0.7373 | 比率 | 2026-09-05 | 原始值评级为"极度恐惧",与标准化"中性"矛盾 |
| Stock Price Strength | 12.6 | 极度恐惧 | -0.7936 | Z-score | 2026-09-05 | 标准化与原始值评级一致 |
| Stock Price Breadth | 46.4 | 中性 | 955.9 | 上涨股票数 | 2026-09-05 | 原始值评级为"极度贪婪",与标准化"中性"矛盾 |
| Market Momentum (SPX) | 36.6 | 恐惧 | 7718.6 | SPX 点位 | 2026-09-05 | 原始值评级为"极度贪婪",与标准化"恐惧"矛盾 |
| Market Momentum (S&P 125) | 36.6 | 恐惧 | 7302.8 | 指数值 | 2026-09-05 | 原始值评级为"极度贪婪",与标准化"恐惧"矛盾 |
| Market Volatility (VIX) | 50.0 | 中性 | 14.53 | VIX | 2026-09-05 | 原始值评级为"极度恐惧",与标准化"中性"矛盾 |
| Junk Bond Demand | 76.2 | 极度贪婪 | 1.2303 | 利差比率 | 2026-09-05 | 原始值评级为"极度恐惧",与标准化"极度贪婪"矛盾 |
| Safe Haven Demand | 26.0 | 恐惧 | 0.1714 | gold-minus-eq Z-score | 2026-09-05 | 标准化与原始值评级一致 |
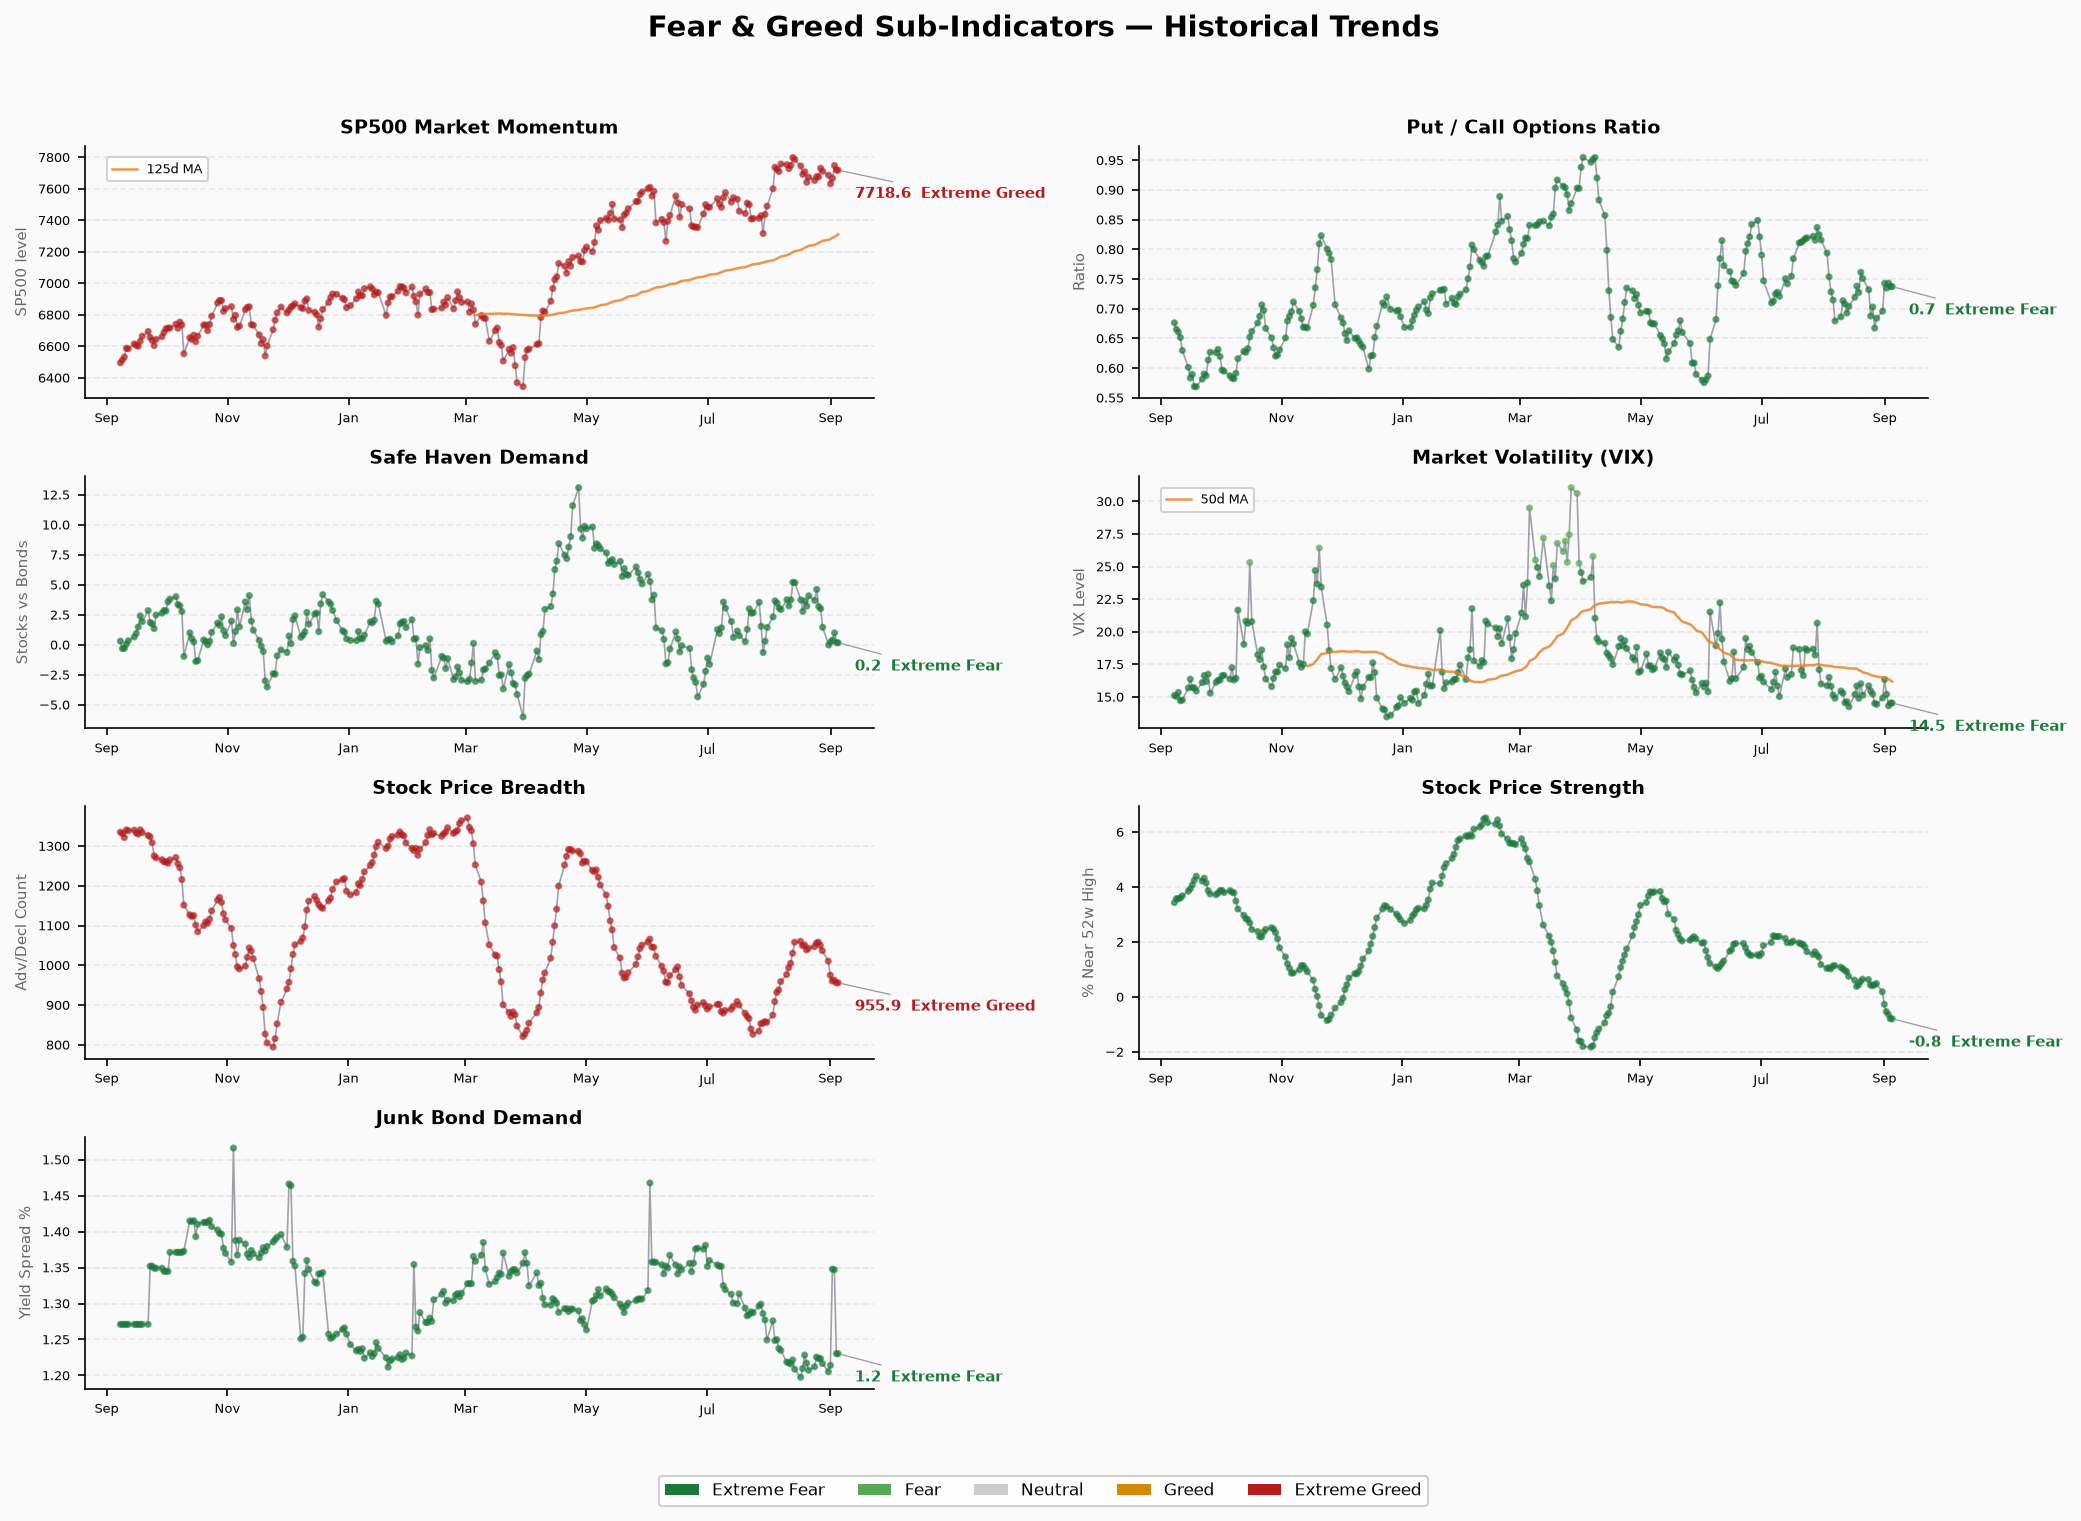
标准化与原始值评级矛盾说明: 脚本对子指标进行标准化映射时,部分指标的 rating 列(来自 CNN 原始 API)使用的是原始值阈值,而 score 列经过标准化处理,导致两者评级不一致。以标准化 score 为基准,原始值 rating 仅作参考标注,已在表中"备注"列说明。
指标背离的可能解释及反证
核心背离: 信用市场极度贪婪 vs 股市极度恐惧
junk_bond_demand score=76.2(极度贪婪),是所有子指标中最高的一个。这意味着高收益债市场在 9 月初并未出现风险溢价飙升——资金仍在买入垃圾债,信用利差未走阔。这与股市的 Put/Call 比率飙升、股价强度暴跌形成强烈对比。
可能的解释:
- 时间差效应。 高收益债价格变动比股市慢,9 月 1 日的下跌可能在债市反映滞后。需要检查 9 月 1-5 日 HY GPOAS 的日度走势来验证。
- 结构性买盘。 如果 CLO 发行或银行贷款需求维持强劲,可能支撑高收益债价格,即便股市承压。
- 数据源口径。 Junk bond demand 的原始值为 1.23,脚本标注为"极度恐惧",但标准化后为"极度贪婪"——这表明该指标的映射函数可能与其原始含义相反,需要核查脚本逻辑。
反证: 信用市场如果真的不担忧,为什么 Safe Haven Demand(26.0,恐惧)显示资金流向避险资产?为什么 VIX 在 14.5 附近(相对低位但评级为极度恐惧)?为什么股价强度 Z-score 达到 -0.79 的极端值?
信用/利率/杠杆交叉验证
| 指标 | 值 | 日期 | 状态 | 来源 |
|---|---|---|---|---|
| HY OAS(高收益债信用利差) | 2.68% | 2026-09-07 | 🟢 正常(<3%) | FRED |
| IG OAS(投资级债利差) | 0.81% | 2026-09-07 | 🟢 正常(<1%) | FRED |
| 10Y 国债收益率 | 4.78% | 2026-09-07 | — | FRED |
| 2Y 国债收益率 | 4.37% | 2026-09-07 | — | FRED |
| 10Y-2Y 利差 | +0.41% | 2026-09-07 | 🟢 正常偏平 | 同源计算 |
| 30Y 国债收益率 | 5.24% | 2026-09-07 | — | FRED |
| 10Y-30Y 利差 | -0.46% | 2026-09-07 | 曲线倒挂(长端) | 同源计算 |
| 融资余额(Margin Debt) | 1.304T USD | 2026-04 | 🔴 历史新高区间 | FINRA |
| IPO 数量(2026 YTD) | ~73 只 | 2026 | 🔴 活跃 | Renaissance Capital |
| ETF 净流入(2026 YTD) | 8,560B USD | 2026 | 🔴 创纪录 | ICE / 聚合数据 |
交叉验证解读:
- 信用利差正常,杠杆高企。 HY OAS 2.68% 处于正常区间,IG OAS 0.81% 同样健康。但融资余额 1.304 万亿处于历史高位区间,ETF 年净流入 8,560 亿创纪录——这意味着市场杠杆水平极高,但信用市场尚未定价风险。
- 这是典型的"平静中的脆弱"信号。 历史上,信用利差在危机爆发前往往保持低位较长时间,直到某个触发事件导致利差突然走阔。当前状态下,任何信用事件的冲击都可能引发连锁反应。
- 10Y-2Y 为正(+41bp)但 10Y-30Y 为负(-46bp),曲线在长端倒挂。 这表明市场对超长期利率仍有溢价要求,可能与财政赤字担忧相关。
风险升级或缓和需要看到的条件
风险升级信号(需关注):
- HY OAS 突破 3% → 警戒线;突破 5% → 恐慌区。当前 2.68%,距警戒线不远。
- VIX 突破 20 → 波动率进入焦虑区间;突破 30 → 恐慌信号。当前 14.53。
- 融资余额进一步攀升 + 信用利差走阔 = 杠杆+信用双杀。目前仅杠杆信号亮红灯。
- Put/Call 比率持续高于 0.8(当前 0.74,已接近警戒)。
风险缓和信号(需验证):
- 综合指数重回 50 以上(中性区间)。当前 41.9,需约 +8 分。
- Stock Price Strength 从 -0.79 恢复至 -0.3 以上。
- Junk Bond Demand score 与股市指标方向一致(同为恐惧或同为贪婪均为简化信号;当前背离本身增加不确定性)。
数据限制
- CNN Fear & Greed 数据截至 2026-09-05。 2026-09-08(周一)交易日数据尚未更新。运行时间 06:30 CST 过早,CNN API 通常在美东收盘后更新。下次运行应延至 22:00 CST 之后。
- previous_close = 35.2 与历史序列不匹配。 无法确认该值来源,日变化计算受限。
- 融资余额滞后 5 个月。 FINRA 按月发布,最新为 2026-04。期间可能发生显著变化。
- 子指标标准化与原始值评级存在系统性矛盾。 6/8 个子指标的标准化 score 评级与原始值 rating 不一致,应以标准化 score 为准,原始值 rating 仅作参考。
- ETF 流入与 IPO 数据为聚合源,未交叉验证原始统计。 Renaissance Capital IPO 数据和 ICE ETF 流向数据需与独立源(如 Bloomberg)核对量级。
- 10Y-2Y 与 10Y-30Y 收益率来自 FRED 同源数据,计算可靠。 但与 CNN 原生数据无直接关联。