CNN Fear & Greed 情绪分析 2026-09-06
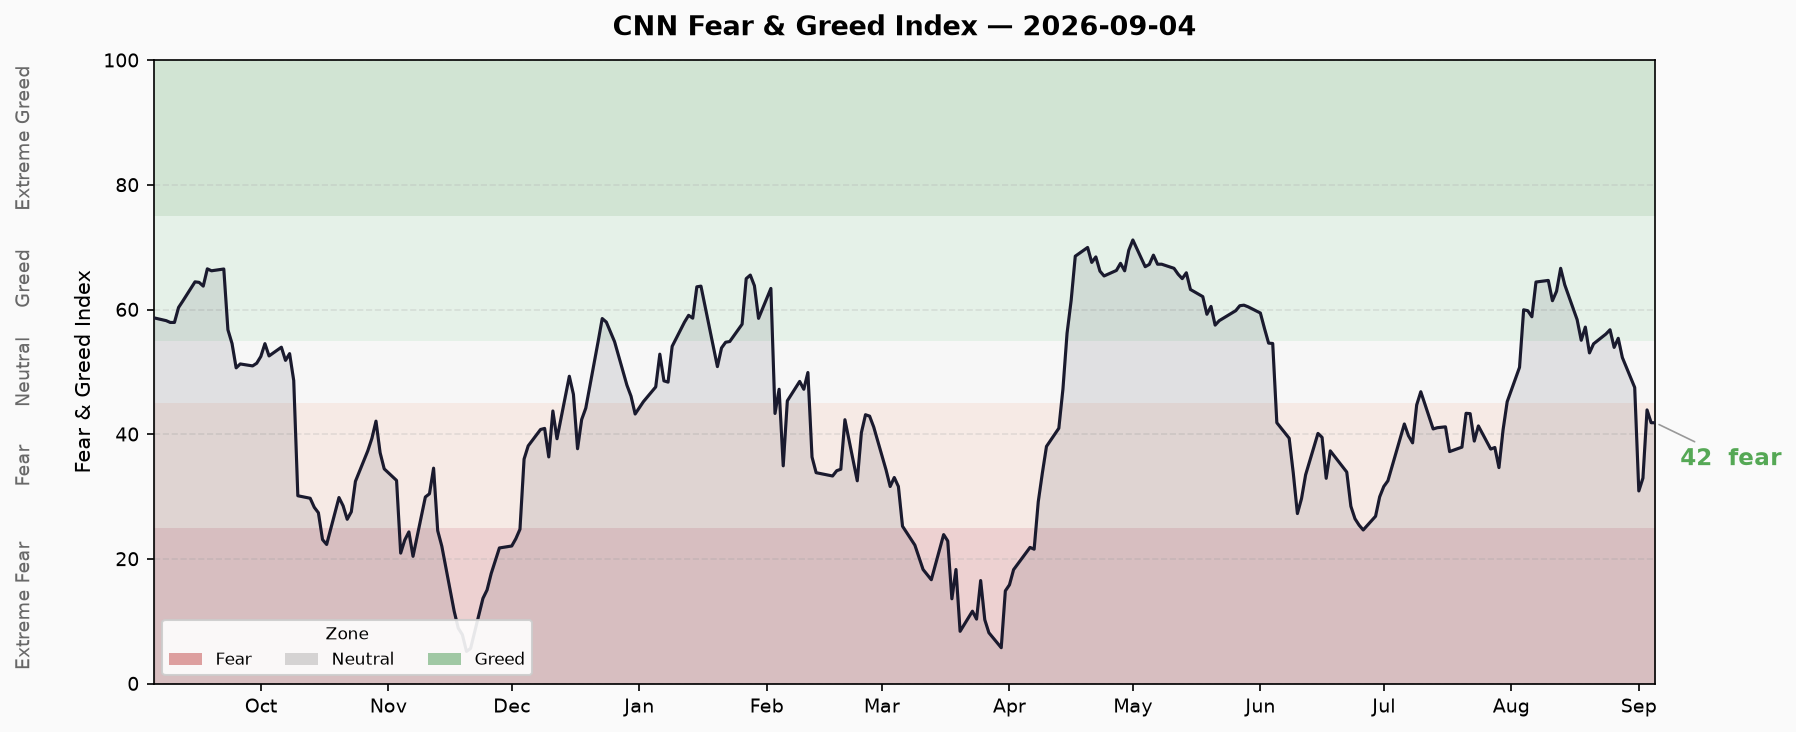
周日早间快照(9/6):CNN FNG 最新仍为 9/4(周五)美股收盘 41.86(恐惧),自昨日(9/5)报告以来无新数据——周末无交易,且 9/7 为美国劳工节(NYSE 休市),下一更新在 9/8(周二)收盘后。⚠️ 更正:昨日报告称"下一交易日 9/7"有误,9/7 劳工节休市。API 历史序列今日追加了一个 9/4 23:59 的同值时间戳(41.86),属 CNN 收盘标记行为,无实质变化。当前结构延续昨日罕见的"信用端转暖 vs 个股端瓦解"两极分化:垃圾债需求 76.2(极度贪婪,利差比 1.2303)vs 股价强度 12.6(极度恐惧,-0.7936 年内新低);综合指数自 9/1 低点 30.91 三日反弹 +35.4% 后停在恐惧区上沿(41.86,距中性线 45 仅 3.1 点)整固。股灾前兆侧亦无新增变化(FRED:HY OAS 2.65%、IG OAS 0.81%、10Y-2Y +41bp 全部正常;融资余额 7 月 $1.417T 创纪录单月降幅 🔴、IPO 募资 $145.8B 🟡、ETF 流入 YTD >$1.4T 🔴)。综合 3🟢/1🟡/2🔴,与前日持平。
综合指数概览
- 最新得分: 41.86 — 恐惧 (Fear)
- 数据截至: 9/4(周五)美股收盘(CNN 最后更新;周末无新数据)
- 前日收盘(修订口径): 43.91 — 恐惧(9/3)
- 日变化(修订口径): -2.05 点(9/4 vs 9/3,昨日已计入)
- 周变化: -10.45 点(vs 8/28 的 52.31)
- 月变化: -18.11 点(vs CNN 一月前基准 59.97)
- 年变化: -19.31 点(vs CNN 一年前基准 61.17)
⚠️ 快照性质说明(必读): 本次为周日早间快照。CNN 自 9/4(周五)收盘后未发布新数据(周六、周日无交易),因此本报告所有 FNG 读数与昨日(9/5)报告完全一致,属确认性快照而非新信号。两个技术细节:① CNN API 历史序列末尾今日追加了一个 9/4 23:59 UTC 的同值时间戳(41.86,与 9/4 00:00 点数值相同),属收盘标记行为,趋势图与表格按唯一交易日处理;② 昨日报告称"下一交易日 9/7 收盘后更新"有误——9/7 为美国劳工节,NYSE 休市,下一 FNG 更新应在 9/8(周二)美股收盘后。
9/4(周五)收盘状态回顾:综合指数 41.86(恐惧),修订口径下较 9/3 的 43.91 回落 -2.05 点。S&P 500 9/4 微跌 -0.38% 至 7,718.60,动量读数 36.6;股价强度续创本轮新低(-0.7936,score 12.6 极度恐惧);避险需求大幅回落(0.9931 → 0.1714,score 26.0);垃圾债需求利差比收窄至 1.2303(score 76.2 极度贪婪)。指数停在恐惧区上沿(25-45 区间的 41.86),距中性线 45 仅 3.1 点,距 9/1 低点 30.91 已反弹 +10.95 点(+35.4%)。
最近10个交易日趋势
| 日期 | 得分 | 评级 |
|---|---|---|
| 8/25 | 56.77 | 贪婪 |
| 8/26 | 53.94 | 中性 |
| 8/27 | 55.40 | 贪婪 |
| 8/28 | 52.31 | 中性 |
| 8/31 | 47.51 | 中性 |
| 9/1 | 30.91 | 恐惧 |
| 9/2 | 32.97 | 恐惧 |
| 9/3 | 43.91 | 恐惧 |
| 9/4 | 41.86 | 恐惧 |
(注:9/2-9/3 为 CNN 垃圾债算法回溯修订后的数值;9/1 为第一轮修订后的回溯值。9/5-9/6 无交易、无新读数。)
趋势判断:8/13 见顶 66.63 后指数在 53-57 窄带震荡 7 个交易日(8/20-8/28),8/31 首次下破至 47.51,9/1 单日崩塌 -16.6 点至 30.91(2026 年 4/8 以来最低),随后 9/2-9/4 三日快速修复至 41.86(累计 +10.95 点,+35.4%),已收复崩塌跌幅约 66%。随后进入 41-44 的恐惧区上沿整固带:9/3 触及 43.91(逼近中性线)后 9/4 小幅回吐 -2.05 点。当前形态为"慢跌 → 急崩 → 三日快速修复 → 高位整固",且整固已持续两个快照日(9/5、9/6)无新增信息。下方 35 与 30.91 构成第一/第二支撑带;上方 45 中性线与 47.51(8/31)为压力。
七子指标扫描
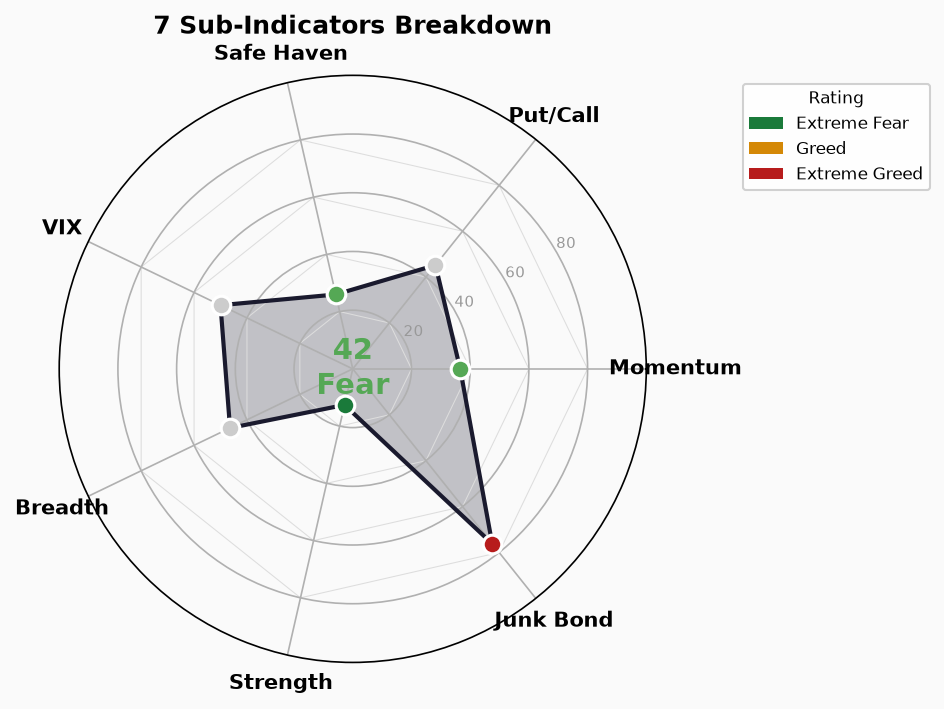
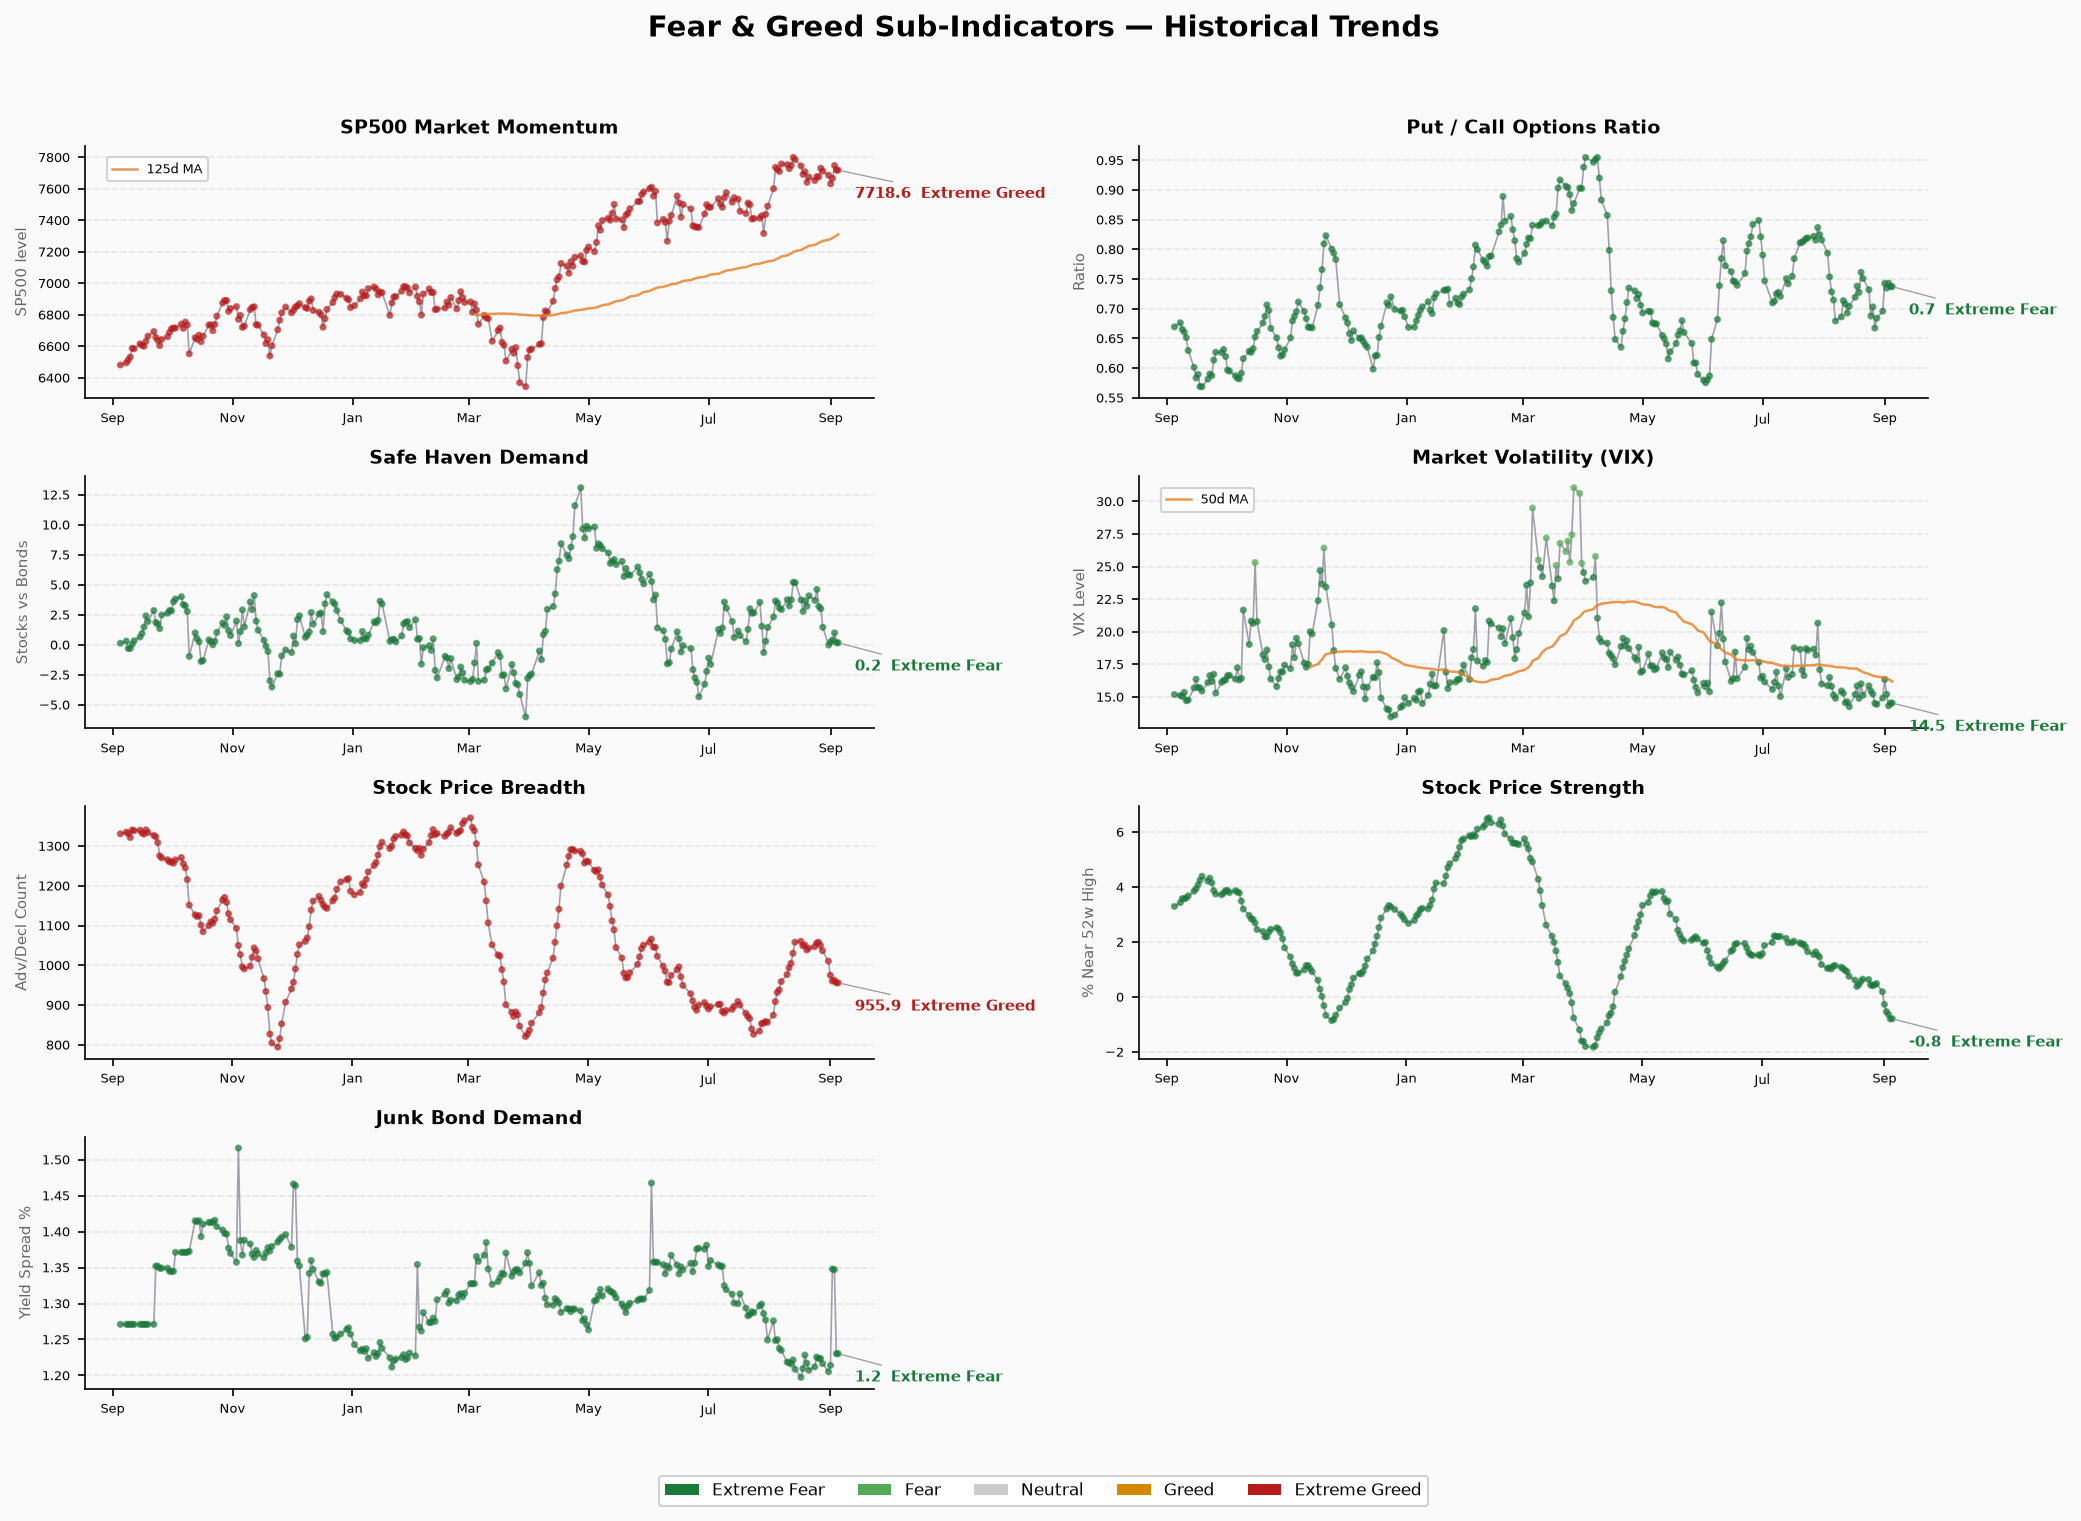
市场动量 (Market Momentum): 36.6 — 恐惧
- 原始值: S&P 500 @ 7,718.60(9/4),前日 7,747.71(9/3),-29.11(-0.38%)
- 方向: 与昨日持平(无新读数);较 9/3 高点 42.6 已回落 -6.0
- 解读: 动量读数在 9/3 短暂回升后 9/4 回吐过半涨幅,指数距 8/13 前高 7,798.99 约 -1.0%。周末无交易,本项维持 36.6,仍是综合指数的主要拖累之一
股价强度 (Stock Price Strength): 12.6 — 极度恐惧 ⚠️ 全场最弱
- 原始值: -0.7936(接近52周高点个股比例,9/4),前日 -0.6328(9/3)
- 方向: 持平(无新读数);9/3 → 9/4 已恶化 -0.161,连续 5 个交易日走低
- 解读: 跌破 52 周高点的个股比例 9/4 已创 2026 年以来最差水平(-0.7936)。权重股企稳(S&P 仅 -0.38%)掩盖了个股层面的大面积走弱,这是反弹"质量"的第一检验指标,需等 9/8 新读数确认是否止跌
股价广度 (Stock Price Breadth): 46.4 — 中性
- 原始值: 955.93(创新高 vs 创新低数量差,9/4),前日 962.74(9/3)
- 方向: 持平(无新读数);9/3 → 9/4 微降 -6.8
- 解读: 创新高家数差仍在 950+ 的正值区,与强度指标(12.6,极度恐惧)的落差持续——广度未跟随 9/2-9/3 的综合指数修复,46.4 徘徊在中性线附近
看跌/看涨期权 (Put/Call): 45.2 — 中性
- 原始值: 0.7373(P/C 比率,9/4),前日 0.7432(9/3)
- 方向: 持平(无新读数);9/3 → 9/4 微降 -0.006
- 解读: P/C 比率 0.73+ 仍处 7 月底以来高位区,期权端避险保护买盘未显著撤离,但较 9/3 高点边际回落
市场波动率 (VIX): 50 — 中性
- 原始值: 14.53(9/4),前日 14.32(9/3)
- 方向: 持平(无新读数);连续多日处于 14.3-14.9 极低平台
- 解读: VIX 处年内低位区,尾部风险定价不充分的状态延续。指数 -0.38% 仅带动 VIX +1.5%,若跌势重启 VIX 有快速上冲空间——这是下行风险未定价的领先信号
垃圾债需求 (Junk Bond Demand): 76.2 — 极度贪婪 ⚠️ 全场最强
- 原始值: 1.2303(HY/IG 利差比,9/4),前日 1.3470(9/3)
- 方向: 持平(无新读数);9/3 → 9/4 大幅收窄 -0.117(-8.7%),score 从 12.2 翻转为 76.2
- 解读: 需拆分看待(延续昨日判断):真实利差比确实大幅收窄(信用端转暖),但 score 从 12.2 → 76.2 的 +64 点跳跃含 CNN 垃圾债算法修订水分。FRED 侧 HY OAS 2.65%(9/3)仅微降 -1bp,与利差比的收窄幅度存在节奏差。方向性结论不变:信用端边际转好是真实的,但"极度贪婪 76.2"不宜过度外推
避险需求 (Safe Haven Demand): 26.0 — 恐惧 ⚠️ 低位徘徊
- 原始值: 0.1714(股票 vs 债券 20 日超额收益,9/4),前日 0.9931(9/3)
- 方向: 持平(无新读数);9/3 → 9/4 跳降 -0.82
- 解读: 股票相对债券的 20 日超额收益 9/4 骤降至 0.17 后停在 0 轴上方不远。该指标是 20 日滚动窗口,9/3 的高读数含 8 月中旬股票强势的滞后贡献;0.17 距 0 轴仅一步,若 9/8 新读数跌破 0,将确认"股票跑输债券"的 risk-off 深化信号
结构矛盾分析
核心结构:信用端转暖 vs 个股端瓦解的两极分化(垃圾债 76.2 vs 强度 12.6,落差 63.6 点)——已连续第二个快照日维持,无收敛迹象
七子指标分布:极度贪婪 1 个(垃圾债 76.2),极度恐惧 1 个(强度 12.6),恐惧 2 个(避险 26.0、动量 36.6),中性 3 个(P/C 45.2、广度 46.4、VIX 50.0)。与昨日完全一致:
- 垃圾债 76.2(极度贪婪)vs 强度 12.6(极度恐惧)— 全场最大裂痕(持续): 信用端利差比 1.2303 收窄、CNN 读数极度贪婪;个股端接近 52 周高点比例 -0.7936 创年内新低。两个"极端"方向相反且已并存两个快照日。历史经验信用利差领先个股广度数周——信用转暖若延续,个股端大概率滞后企稳;但 FRED HY OAS 仅 -1bp 的微弱改善提示利差比收窄中相当部分仍是 CNN 口径噪声。9/8 的新读数将给出首次验证:若强度止跌回升 + 利差比维持收窄,两极分化开始收敛;若强度续创新低,则 9/4 的信用"转暖"再次证伪
- 避险需求 26.0(0.1714)vs 垃圾债 76.2(1.2303)— 债市内部矛盾(持续): 资金买国债(股票 20 日超额收益逼近 0)与信用利差收窄并存,即"risk-off 交易集中在权益/利率端、信用端尚未定价风险"。若信用利差补跌则确认系统性风险,若维持收窄则 9/1 崩塌更接近"权益内部去杠杆"
- 强度 12.6 vs 广度 46.4(持续): 创新高/新低差仍为正(955.93)但接近 52 周高点比例深陷负值——上涨集中于头部权重,广度指标与强度指标的背离本身即是结构脆弱信号
- VIX 50(14.53)vs 强度 12.6(持续): 波动率极低位与个股动能崩塌并存,市场对下行定价仍克制;VIX 14.5 附近的多周平台一旦向上突破,将是风险偏好恶化的领先确认
趋势判断
- 区间定位: 恐惧区(25-45)上沿,9/4 收盘 41.86;距中性线 45 仅 3.1 点,距极度恐惧线(25)16.9 点。指数已在恐惧区内停留 4 个交易日(9/1-9/4),其中 9/2-9/4 三天处于 32.97-43.91 的快速修复带上沿整固
- 方向: 8/13 见顶 66.63 → 53-57 窄带震荡 7 日 → 8/31 破位(47.51)→ 9/1 崩塌(30.91)→ 9/2-9/4 三日快速修复(41.86)→ 9/5-9/6 高位整固(无新读数)。方向判定维持"恐惧区上沿整固",关键分水岭仍是 45 中性线:突破则本轮情绪修复确认,受阻则二次回踩 35-30.91
- 关键观察点(下一更新:9/8 周二收盘后,9/7 劳工节休市):
- 45 中性线能否突破:9/3 高点 43.91 距此仅 1.1 点,9/4 回落显示上攻乏力;假期后首个交易日的方向选择将决定整固带是向上突破还是向下回踩
- 股价强度(-0.7936)是否止跌:连续 5 日恶化的个股动能是第一检验指标,回升至 -0.5 以上才谈得上广度修复
- 避险需求(0.1714)能否守住 0 轴:跌破 0 则 20 日股票跑输债券确认,risk-off 深化
- 垃圾债利差比(1.2303)能否维持收窄:配合 FRED HY OAS 若同步走低,则信用转暖获双重确认
- 动量(S&P 7,718.60)能否守住 125 日均线:失守则动量继续下探
- 历史对比: 对标 6 月底部带(6/10 27.29、6/26 24.66、6/30 29.97)——当时 FNG 筑底后反弹至 7 月中 46.83。本轮 9/1 低点 30.91 与 6 月带型相似但修复更快(3 日 +35.4% vs 6 月约 2 周),且结构不同:本轮强度(-0.7936)远弱于 6 月底、信用端(1.2303)远强于 6 月底——“信用先暖、个股后稳"的错位结构下,修复可持续性取决于强度何时止跌。操作上:情绪面回到恐惧区上沿且连续两日无新增信息,反弹不追原则不变;等待"强度止跌 + 45 突破"或"回踩 35-30.91 且强度同步企稳"两类信号,9/8 收盘后的首份新读数即是第一个验证窗口
🚨 股灾前兆指标仪表盘
1. 信用利差
- 高收益债 OAS: 2.65% | 🟢 正常(<3% 正常 | 3-5% 警戒 | 5-8% 恐慌 | >8% 危机)
- 投资级债 OAS: 0.81% | 🟢 正常(<1% 正常 | 1-2% 警戒 | >2% 恐慌)
- 趋势: 持平(FRED 最新观测仍为 9/3:HY 2.66% → 2.65% 已计入,IG 0.81% 持平),绝对水平处健康区
- 注意: 与 FNG 垃圾债子指标(76.2 极度贪婪)方向一致但幅度温和——CNN 利差比收窄 -8.7% vs FRED HY OAS 仅 -1bp,两口径节奏差延续。若 HY OAS 升破 3.0% 警戒线,才是信用风险实质恶化的信号
2. 利率曲线
- 10Y-2Y 利差: +41bp | 🟢 正常偏平(未倒挂)
- 10Y: 4.77% | 2Y: 4.34% | 30Y: 5.25%
- 10Y-30Y: -48bp(30Y 高于 10Y,长端正常向上倾斜)
- 趋势: 10Y-2Y 持平 +41bp(FRED T10Y2Y 已更新至 9/4,与 9/3 的 +43bp 相比 -2bp 已计入;DGS10/2/30 最新为 9/3),收益率整体稳定,曲线形态无恶化
3. 融资余额 (FINRA Margin Debt)
- 最新: $1.417T(2026年7月,FINRA 官方;8 月数据预计 9 月第三周发布,本周无更新)
- 环比: -$85B(较 6 月纪录 $1.502T 下降 5.6%,FINRA 有记录以来最大单月降幅)
- 同比: +38.6%(vs 2025年7月 $1.022T)
- 状态: 🔴 高位回落(7 月单月 -$85B 确认触发去杠杆启动,但绝对水平仍处历史高位)
- 解读: 融资余额创纪录最大单月降幅,杠杆放大器降温;净信用余额 -$995B 为纪录新低(投资者现金缓冲史上最薄)。8 月数据(9 月第三周)若延续下行将确认去杠杆周期,若企稳则 7 月仅为一次性踩踏
4. IPO 市场
- 2026 统计: 105 只 IPO(Renaissance Capital 标准口径,≥$50mm 市值,截至 9/1),募资 $145.8B(+542.2% YoY),逼近 2021 年全年纪录 $175B,主要受 SpaceX($86.2B,史上最大,占全年募资约 59%)等 mega-deal 驱动
- 数量: 同比 -26.1%(2025 同期 142 只);8 月处夏季 pause(10 只、$1.8B);9 月劳工节后日历料回升(Anthropic 计划递交、Aggreko 预计募 $1.5B)
- 状态: 🟡 募资逼近纪录但数量同比收缩,依赖 mega-deal,广度有限
5. ETF 基金流入
- 2026 YTD ETF净流入: 美国上市 >$1.4T(截至8月末,State Street;8月单月 +$180B,约 3.8 倍历史 8 月均值)
- 对比: 远超 2025 全年纪录 $1.52T——State Street 预测 9/22 前后即破纪录,全年或达 $2.3T;固定收益 ETF 8 月 +$55B(连续第 4 个月 >$50B),YTD $407B 逼近 2025 全年纪录 $448B
- 状态: 🔴 资金流入创历史新高
- 解读: 被动资金持续涌入叠加融资余额高位,系统性风险积聚;一旦逆转易形成踩踏
综合判断
- 🟢 正常: 3个(HY OAS、IG OAS、利率曲线)
- 🟡 警戒: 1个(IPO市场)
- 🔴 风险: 2个(融资余额、ETF流入)
总结: 本次为周日早间快照,CNN 自 9/4(周五)收盘后无新数据,FNG 各读数与昨日报告完全一致(确认性快照):综合指数 41.86(恐惧),停在恐惧区上沿整固,距中性线 45 仅 3.1 点;结构上"信用端转暖 vs 个股端瓦解"的两极分化(垃圾债 76.2 vs 强度 12.6)连续第二个快照日无收敛迹象。两个技术要点:① 昨日报告"下一交易日 9/7"有误,9/7 为劳工节休市,下一更新在 9/8(周二)收盘后;② CNN 历史序列末尾追加了 9/4 23:59 同值时间戳,属收盘标记,无实质变化。股灾前兆侧无新增变化(FRED 9/3-9/4):信用利差与利率曲线 3🟢 全部正常,IPO 募资 $145.8B 逼近纪录但数量收缩(🟡),融资余额 $1.417T 创纪录最大单月降幅、ETF 流入 YTD >$1.4T 创纪录(2🔴)。综合 3🟢/1🟡/2🔴 与前日持平。操作上:反弹不追原则不变;9/8 收盘后的首份新读数是验证窗口——重点看股价强度是否止跌、避险需求是否守住 0 轴、垃圾债利差比能否维持收窄、指数能否突破 45 中性线。