CNN Fear & Greed 情绪分析 2026-08-17
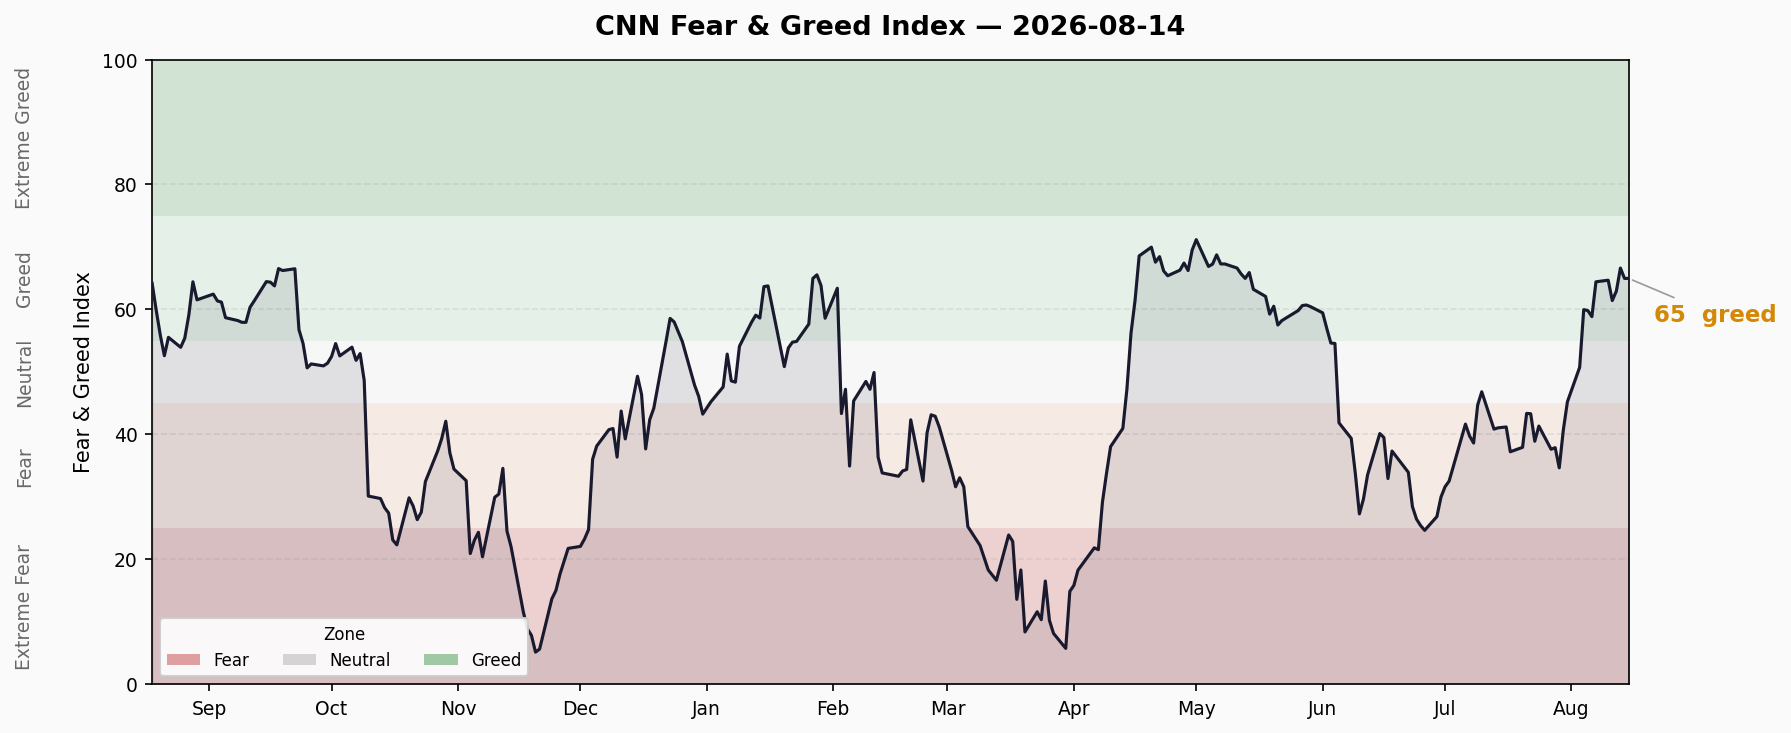
综合指数 65.0(贪婪),较前日 66.1 小幅回落。月环比 +23.9 点,从恐惧区大幅反弹。 七子指标中垃圾债需求 98.6(极度贪婪)与股价强度 28.6(恐惧)形成 70 点结构性背离, 市场广度收窄而风险偏好极高。信用利差维持低位,收益率曲线正常陡峭, 但融资余额 $1.50T 创历史新高,ETF 年内净流入近 $1.3T。
综合指数概况
最新 CNN Fear & Greed 综合指数 65.0(贪婪),数据截至 2026-08-14 收盘。
- 当前读数: 65.0(贪婪)
- 前日收盘: 66.1(贪婪)→ 日变化 -1.2 pts
- 一周前: 64.4 → 周变化 +0.5 pts
- 一月前: 41.1(恐惧)→ 月变化 +23.9 pts 📈
- 一年前: 63.3 → 年变化 +1.7 pts
月度变化最为醒目——从恐惧区 41.1 飙升至贪婪区 65.0,涨幅 58%,反映市场情绪的急剧修复。
近 10 日趋势
| 日期 | FNG | 评级 | 变化 |
|---|---|---|---|
| 8/4 | 60.0 | 贪婪 | — |
| 8/5 | 59.8 | 贪婪 | -0.2 |
| 8/6 | 58.9 | 贪婪 | -0.9 |
| 8/7 | 64.4 | 贪婪 | +5.5 |
| 8/10 | 64.7 | 贪婪 | +0.3 |
| 8/11 | 61.4 | 贪婪 | -3.3 |
| 8/12 | 62.9 | 贪婪 | +1.5 |
| 8/13 | 66.6 | 贪婪 | +3.7 |
| 8/14 | 65.0 | 贪婪 | -1.6 |
趋势特征: 连续 9 个交易日处于贪婪区(55-74)。8/6 触及阶段低点 58.9 后快速反弹,8/13 创近期峰值 66.6,随后回落至 65.0。10 日净涨 +5.0 点,上行斜率趋缓。
七子指标扫描
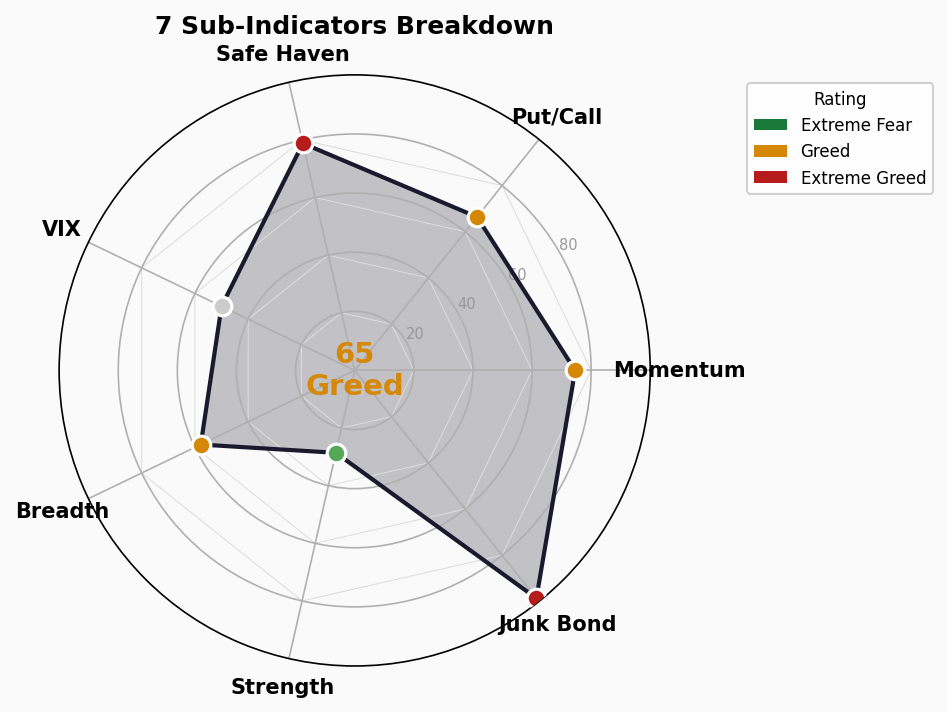
| 指标 | 分数 | 评级 | 原始值 | 前日 | 变化 |
|---|---|---|---|---|---|
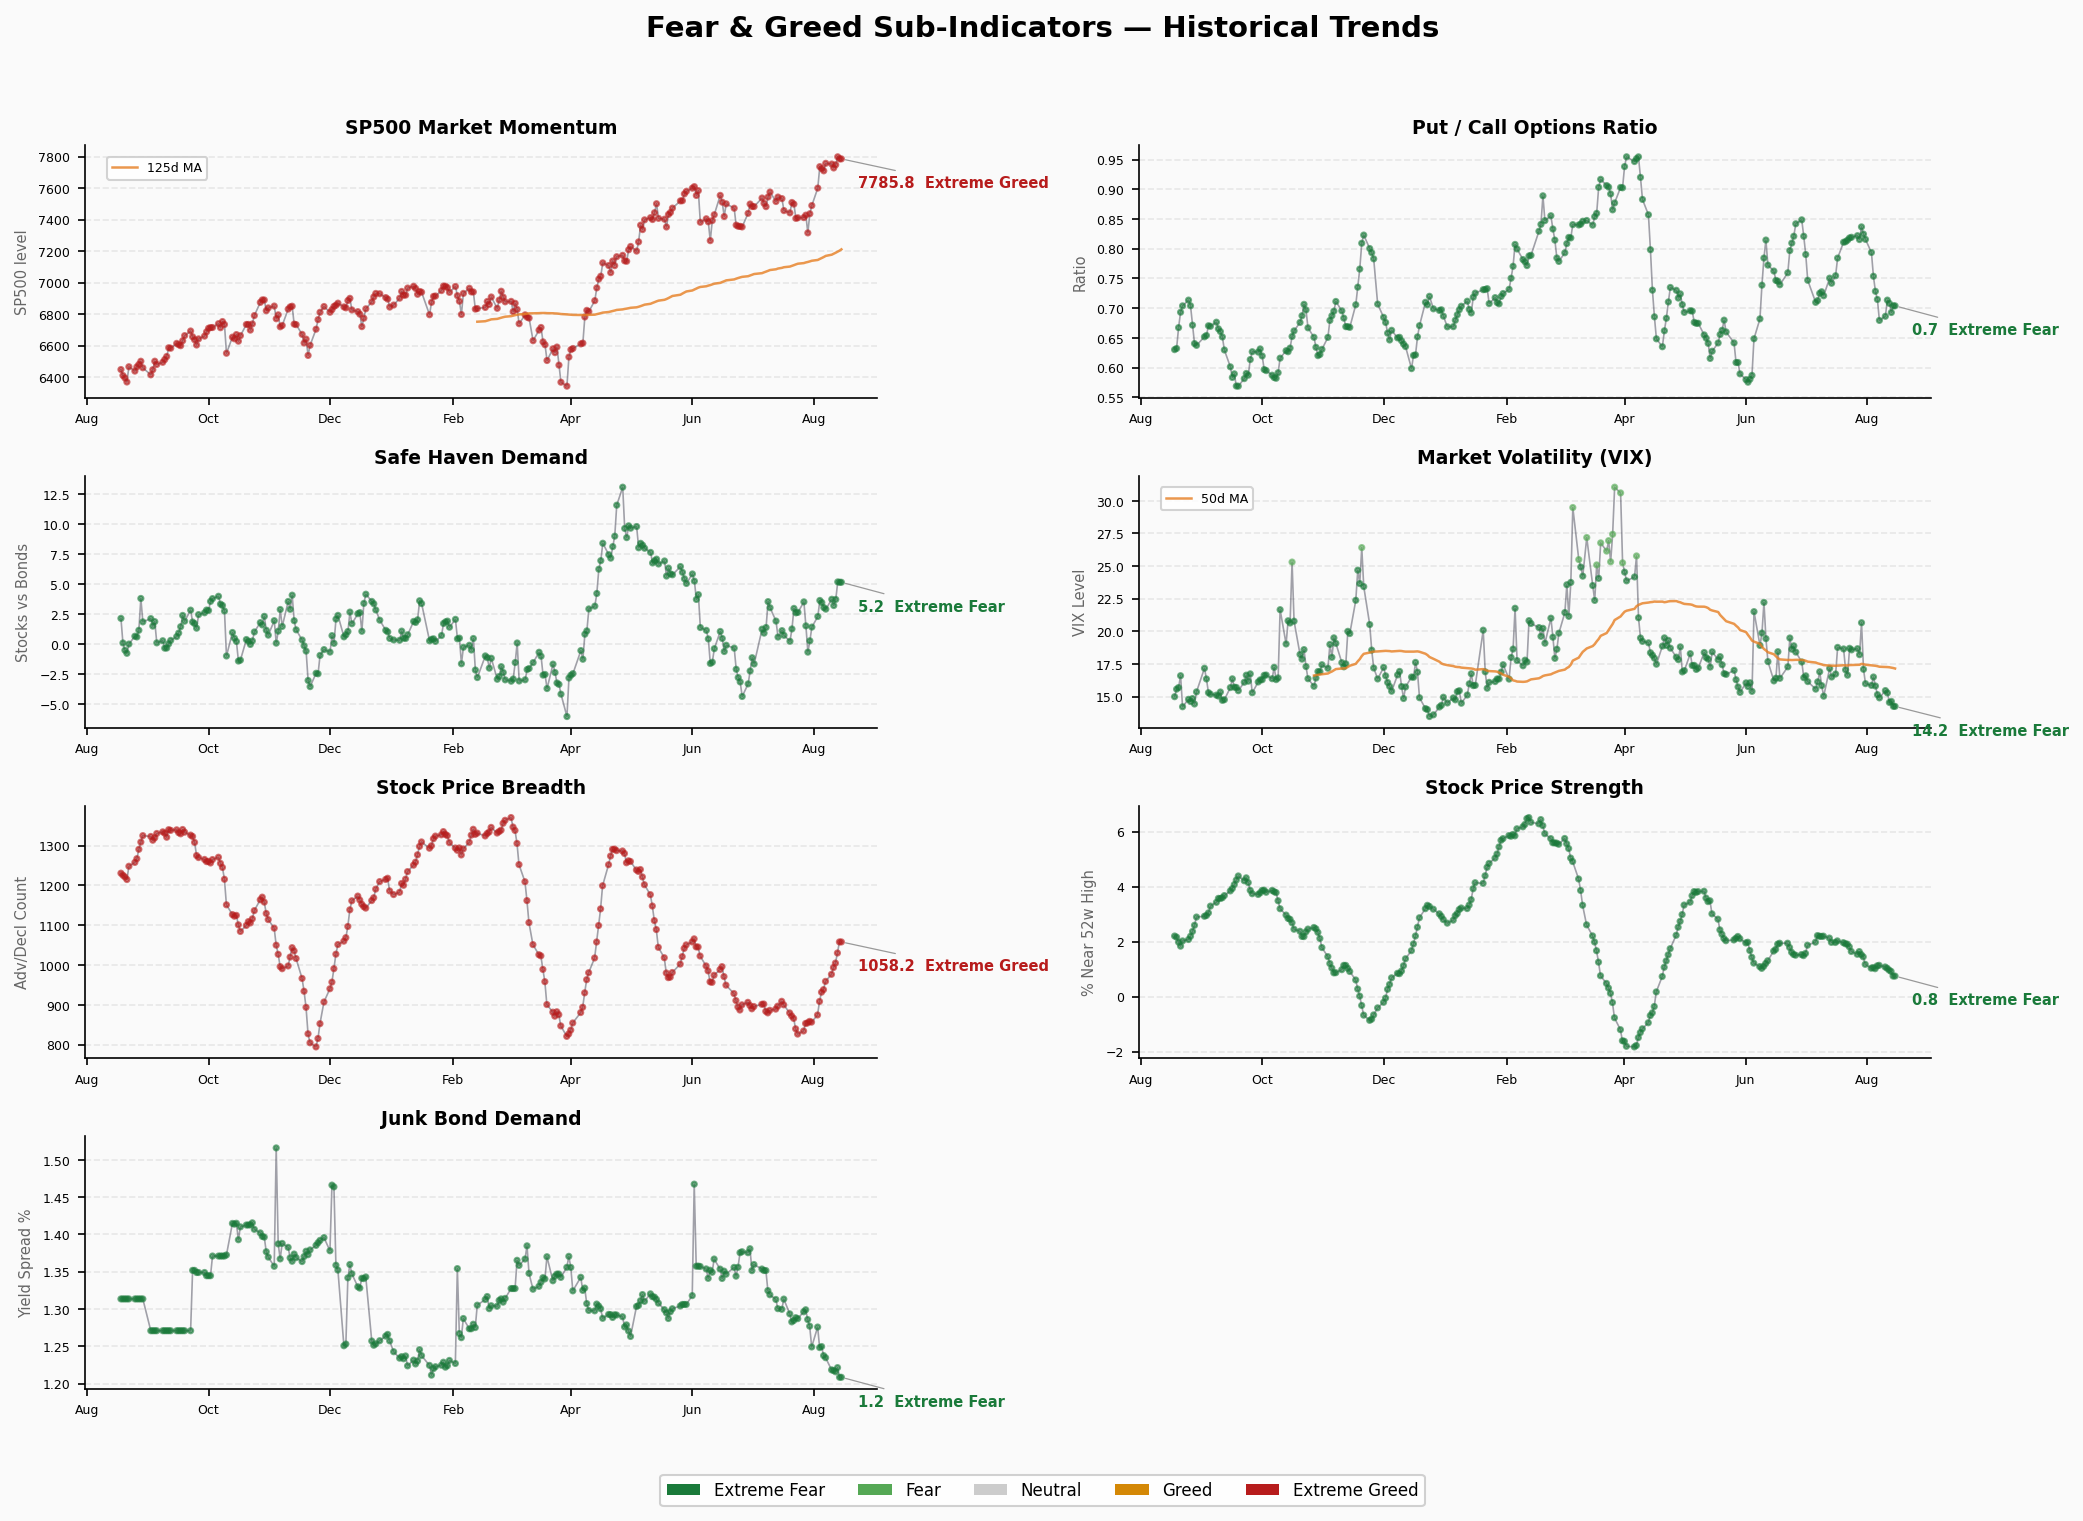
| Market Momentum (S&P 500) | 74.6 | 贪婪 | 7,786 | 7,799 | ↓ -13 |
| Stock Price Strength | 28.6 | 恐惧 | 0.75% | 0.92% | ↓ -0.17pp |
| Stock Price Breadth | 57.8 | 贪婪 | 1,058 | 1,030 | ↑ +28 |
| Put/Call Options | 66.4 | 贪婪 | 0.70 | 0.69 | ↑ +0.01 |
| Market Volatility (VIX) | 50.0 | 中性 | 14.25 | 14.63 | ↓ -0.38 |
| Junk Bond Demand | 98.6 | 极度贪婪 | 1.21% | 1.22% | ↓ -0.01pp |
| Safe Haven Demand | 78.8 | 极度贪婪 | 5.17 | 5.20 | ↓ -0.03 |
逐项解读
1. Market Momentum — 74.6(贪婪) S&P 500 报 7,786,高于 125 日均线,动能维持正向。较前日微降 13 点,上行动能略有放缓但仍稳固。该指标自 6 月初以来持续处于贪婪/极度贪婪区。
2. Stock Price Strength — 28.6(恐惧) 仅 0.75% 的个股触及 52 周新高,较前日 0.92% 进一步下滑。这是当前七子中最弱的一环——指数在涨,但创新高的个股寥寥无几。市场广度收窄的信号明确。
3. Stock Price Breadth — 57.8(贪婪) McClellan 振荡器报 1,058,较前日 1,030 改善,上涨个股范围扩大。但与股价强度指标的矛盾值得警惕——广度改善但创新高的个股极少,意味着上涨更多来自超跌反弹而非趋势性突破。
4. Put/Call Options — 66.4(贪婪) P/C 比率 0.70,较前日 0.69 微升。看涨期权活跃度仍高于看跌,多头情绪主导。变化极小,维持稳定。
5. Market Volatility (VIX) — 50.0(中性) VIX 报 14.25,较前日 14.63 下降。波动率处于低位,市场定价极为平静。VIX 评分恰好卡在中性 50.0,但绝对水平 14 左右历史上属于偏 complacent 区域。
6. Junk Bond Demand — 98.6(极度贪婪) HY 信用利差仅 1.21%,较前日 1.22% 进一步收窄。投资者对垃圾债的追逐达到近乎极致的水平——利差如此之薄,意味着市场几乎没有定价任何信用风险。这是全指标中最极端的一环。
7. Safe Haven Demand — 78.8(极度贪婪) 股票相对国债的超额收益达 5.17,投资者几乎放弃避险资产。资金全面涌入风险资产,避风港需求极度低迷。
结构矛盾分析
极端值标记(>80 或 <20)
- 🔴 >80: Junk Bond Demand 98.6 — 接近满分,极端贪婪
- >75 但 <80: Safe Haven Demand 78.8 — 接近极端贪婪边界
- <20: 无
核心背离信号
1. 垃圾债贪婪 vs 股价强度恐惧 — 70 分鸿沟 Junk Bond Demand 98.6 vs Stock Price Strength 28.6,70 分的结构性撕裂。投资者以近乎零利差买入垃圾债(极致风险偏好),但仅 0.75% 的个股创新高(市场广度极度收窄)。这种组合是典型的"钱多、标的少"——流动性泛滥推动风险资产普涨,但领涨股集中度极高。历史上类似背离多次出现在行情后期。
2. 动能贪婪 vs 广度恐惧 — 指数幻觉 Market Momentum 74.6 vs Stock Price Strength 28.6。S&P 500 远在均线之上,但创新高的个股不足 1%。指数被少数权重股绑架,表面繁荣下是个股参与度的持续萎缩。
3. 避险需求极低 vs VIX 中性 — 定价矛盾 Safe Haven Demand 78.8(避险需求几乎为零)vs VIX 50.0(中性)。如果避险需求真的如此之低,VIX 应该更低。VIX 停留在中性区间,暗示期权市场仍有一定尾部风险定价——与现货市场的极度乐观形成微妙的认知差。
趋势判断
区间停留时长
- 贪婪区(55-74): 已停留约 9 个交易日(8/4 至今)
- 前阶段: 7 月中下旬处于中性区(45-54)约 2 周
- 更早: 6 月至 7 月中旬处于恐惧/极度恐惧区,FNG 曾跌至 5-8 的极端低位
转向指标
- 短期: 8/13 触及 66.6 后回落至 65.0,跌幅 -1.6 点,尚属正常波动
- 中期: 月度 +23.9 点的反弹幅度极大,斜率陡峭,后续动能能否维持存疑
- 关键观察: Stock Price Strength 持续在恐惧区(28.6),若进一步恶化可能拖累综合指数
- 支撑因素: 信用利差极低(2.71%)、VIX 低位(14.25),系统性风险信号暂未出现
判断: 短期趋势仍偏多,但综合指数在 65-67 区间遇阻,上方空间有限。关键风险不是暴跌,而是"缓慢磨顶"——极端的垃圾债贪婪和收窄的市场广度暗示行情可能在高位震荡中逐渐消耗动能。
🚨 股灾前兆指标仪表盘
1. 信用利差
- 高收益债 OAS (HY): 2.71% | 🟢 正常
- 投资级债 OAS (IG): 0.79% | 🟢 正常
- 趋势: HY 较前日 -1bp(2.72% → 2.71%),利差持续收窄,信用市场无压力
- 阈值参考: HY <3% 正常 | 3-5% 警戒 | 5-8% 恐慌 | >8% 危机
信用利差是市场最可靠的"煤矿中的金丝雀"。当前 HY OAS 2.71% 处于历史低位区间,远低于警戒线 3%。投资者对信用风险的定价几乎为零,这既是市场信心充足的体现,也是潜在脆弱性——一旦利差开始走阔,往往标志着风险偏好拐点。
2. 利率曲线
- 10Y-2Y 利差: +51bp | 🟢 正常陡峭
- 10Y: 4.63% | 2Y: 4.15% | 30Y: 5.21%
- 10Y-30Y: -58bp(30Y 高于 10Y,正常期限溢价)
- 趋势: 收益率曲线已完全解除倒挂,10Y-2Y 回正至 +51bp
曲线解除倒挂是经济衰退担忧消退的重要信号。2024-2025 年的长期倒挂曾引发大量衰退预警,当前曲线回归正常陡峭形态,短端利率下降而长端维持,反映市场对软着陆的共识。
3. 融资余额
- FINRA Margin Debt: $1.502T(2026 年 6 月数据,2026-07-28 更新)
- 环比: +6.1%($1.416T → $1.502T)
- 同比: +49.0%(一年前 $1.008T)
- 占 GDP 比重: 4.63%,创历史新高(长期均值 3.05%)
- 状态: 🔴 历史新高区间
融资余额同比 +49% 的增速在历史上极为罕见。回顾 FINRA 数据(始于 1997 年),仅 1999-2000 年(互联网泡沫)、2007 年(次贷危机前)和 2021 年(后疫情宽松)出现过类似量级的同比增速。当前 $1.502T 的绝对值、GDP 占比 4.63% 均为历史最高。杠杆攀升可以持续很长时间,但它是系统性脆弱性的重要累积因素。
4. IPO & 基金流入
- 2026 YTD ETF 净流入: ~$1.3 万亿(截至 7 月)
- H1 2026: $1 万亿(创半年度纪录,同比 +86%)
- 7 月单月: +$1,910 亿
- 股票型 ETF: H1 $6,800 亿(同比翻倍)
- 总 ETF 资产规模: $15.8 万亿
- IPO 数量: 2026 YTD ~73 只
- 状态: 🔴 资金流入创纪录
资金流入规模前所未有。$1.3 万亿的 YTD 净流入已接近 2025 全年总量,且增速未见放缓。结合融资余额的攀升,市场流动性极为充裕——这是支撑当前估值的核心力量,但也是"燃料耗尽"时下行风险放大的根源。
综合判断
| 指标 | 状态 |
|---|---|
| 信用利差 (HY/IG) | 🟢 2/2 正常 |
| 利率曲线 | 🟢 正常陡峭 |
| 融资余额 | 🔴 历史新高 |
| 基金流入 | 🔴 创纪录 |
总计: 2 个 🟢 / 0 个 🟡 / 2 个 🔴
信用利差和利率曲线——两个最可靠的系统性风险指标——均处于健康区间,短期内无股灾信号。但融资余额和资金流入双双创历史新高,市场杠杆和资金集中度已达到历史极端水平。这不是说崩盘在即——杠杆可以持续攀升很久——而是说一旦风险偏好逆转,下行的加速度会比正常情况更大,因为平仓压力和资金外流会形成负反馈。
一句话总结: 信用市场平静、曲线正常,系统性风险暂未亮红灯;但杠杆和资金流入的极端读数意味着市场"地板下的炸药"在持续累积——当下不择时,但需为拐点到来时做好风控预案。