CNN Fear & Greed 情绪分析 2026-08-11
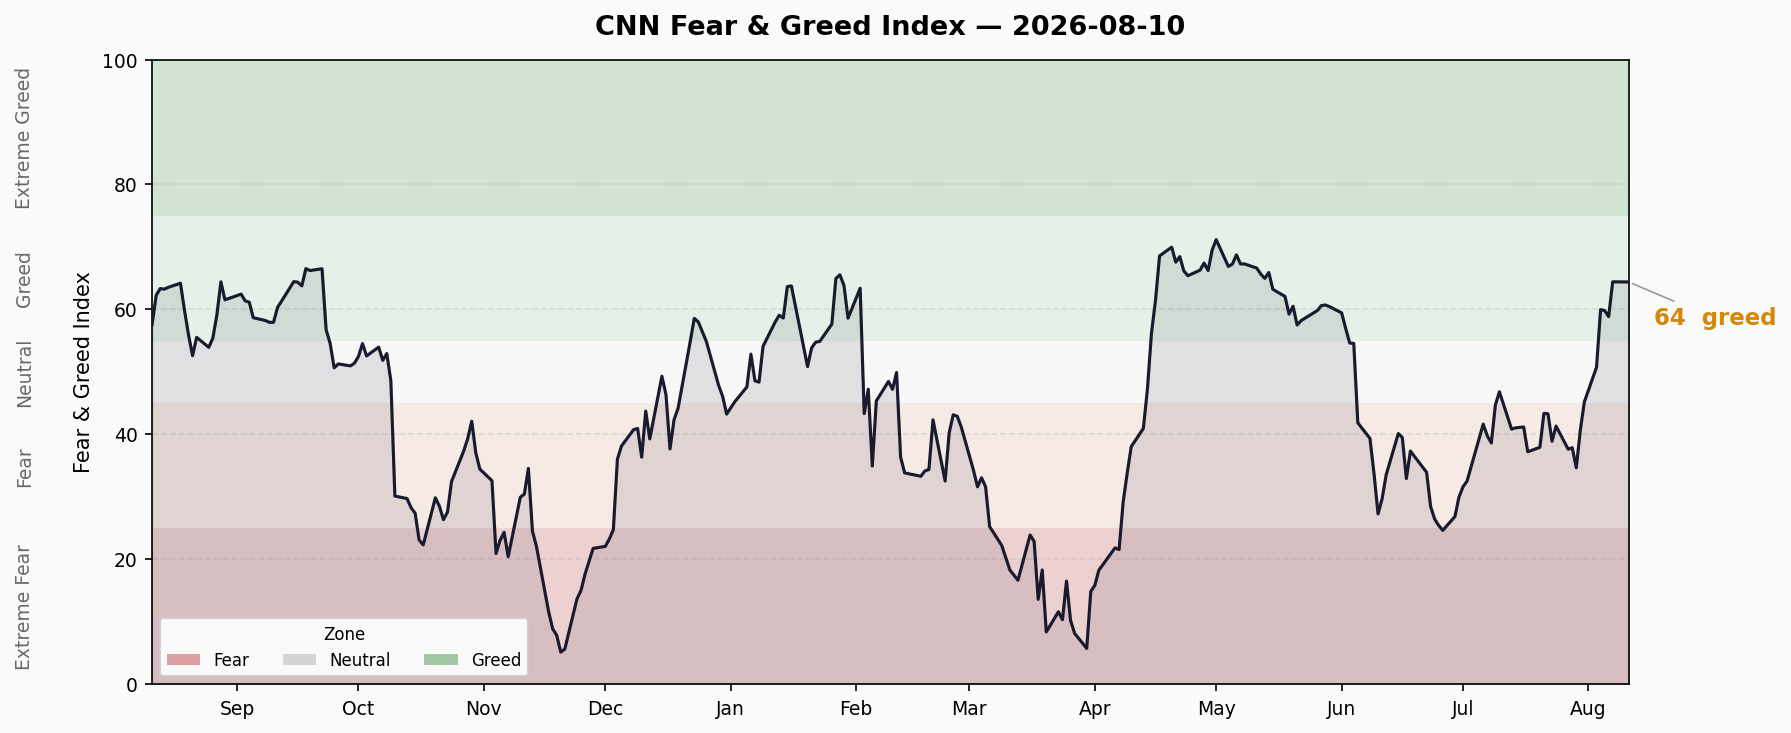
综合指数 64.4(贪婪),与上周五持平。10个交易日内从恐惧区(37.9)急升至贪婪区(64.4),+26.5点。 结构性矛盾显著:动量、看跌/看涨比、垃圾债需求三项处于极度贪婪,但股价强度与市场广度仍处恐惧区,暴露出集中上涨行情。 股灾前兆:信用利差正常(HY 2.70% / IG 0.78%),利率曲线正常偏平(10Y-2Y +47bp), 但融资余额创历史新高($1.502T,同比+49%),IPO与ETF流入创纪录,风险持续累积。
综合指数趋势
最新读数:64.4 — 贪婪(Greed)
| 日期 | 评分 | 评级 |
|---|---|---|
| 8月10日(周一) | 64.4 | 贪婪 |
| 8月7日(周五) | 64.4 | 贪婪 |
| 8月6日 | 58.9 | 贪婪 |
| 8月5日 | 59.8 | 贪婪 |
| 8月4日 | 60.0 | 贪婪 |
| 8月3日 | 50.7 | 中性 |
| 7月31日 | 45.2 | 中性 |
- 前日对比:64.4 → 64.4,持平(周末跳变后首日无变化)
- 10天趋势:7月28日 37.9(恐惧)→ 8月10日 64.4(贪婪),累计 +26.5 点
- 阶段转换:恐惧区 → 7月31日穿入中性 → 8月4日穿入贪婪区 → 已在贪婪区停留5个交易日
- 方向:8月7日跳升 +5.5 点后趋于平稳,贪婪区间整理中
七子指标扫描
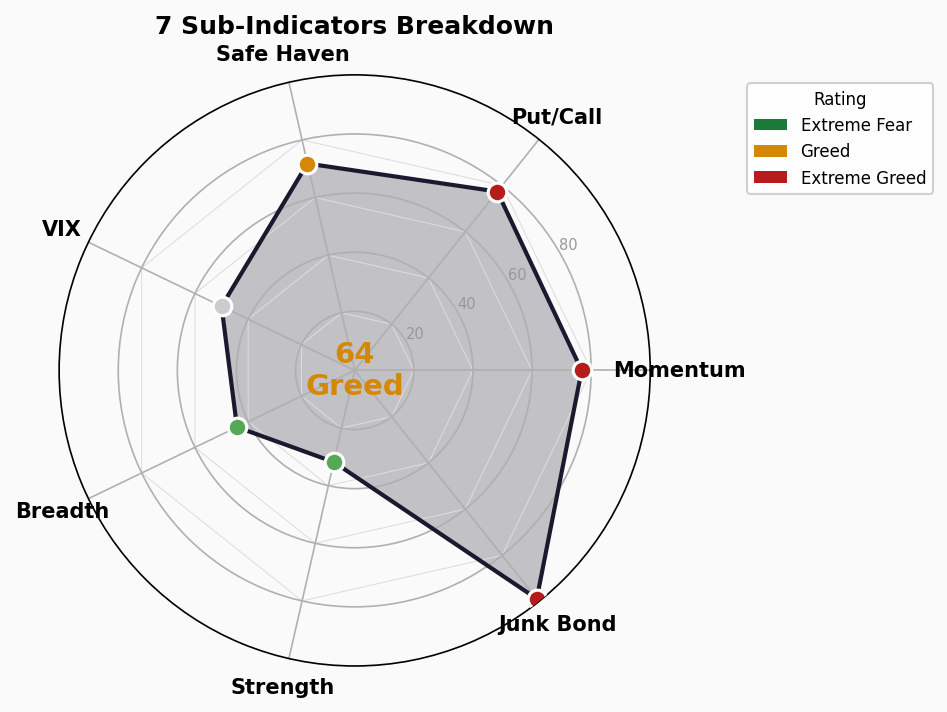
| # | 指标 | 评分 | 评级 | 原始值 | 较前日 |
|---|---|---|---|---|---|
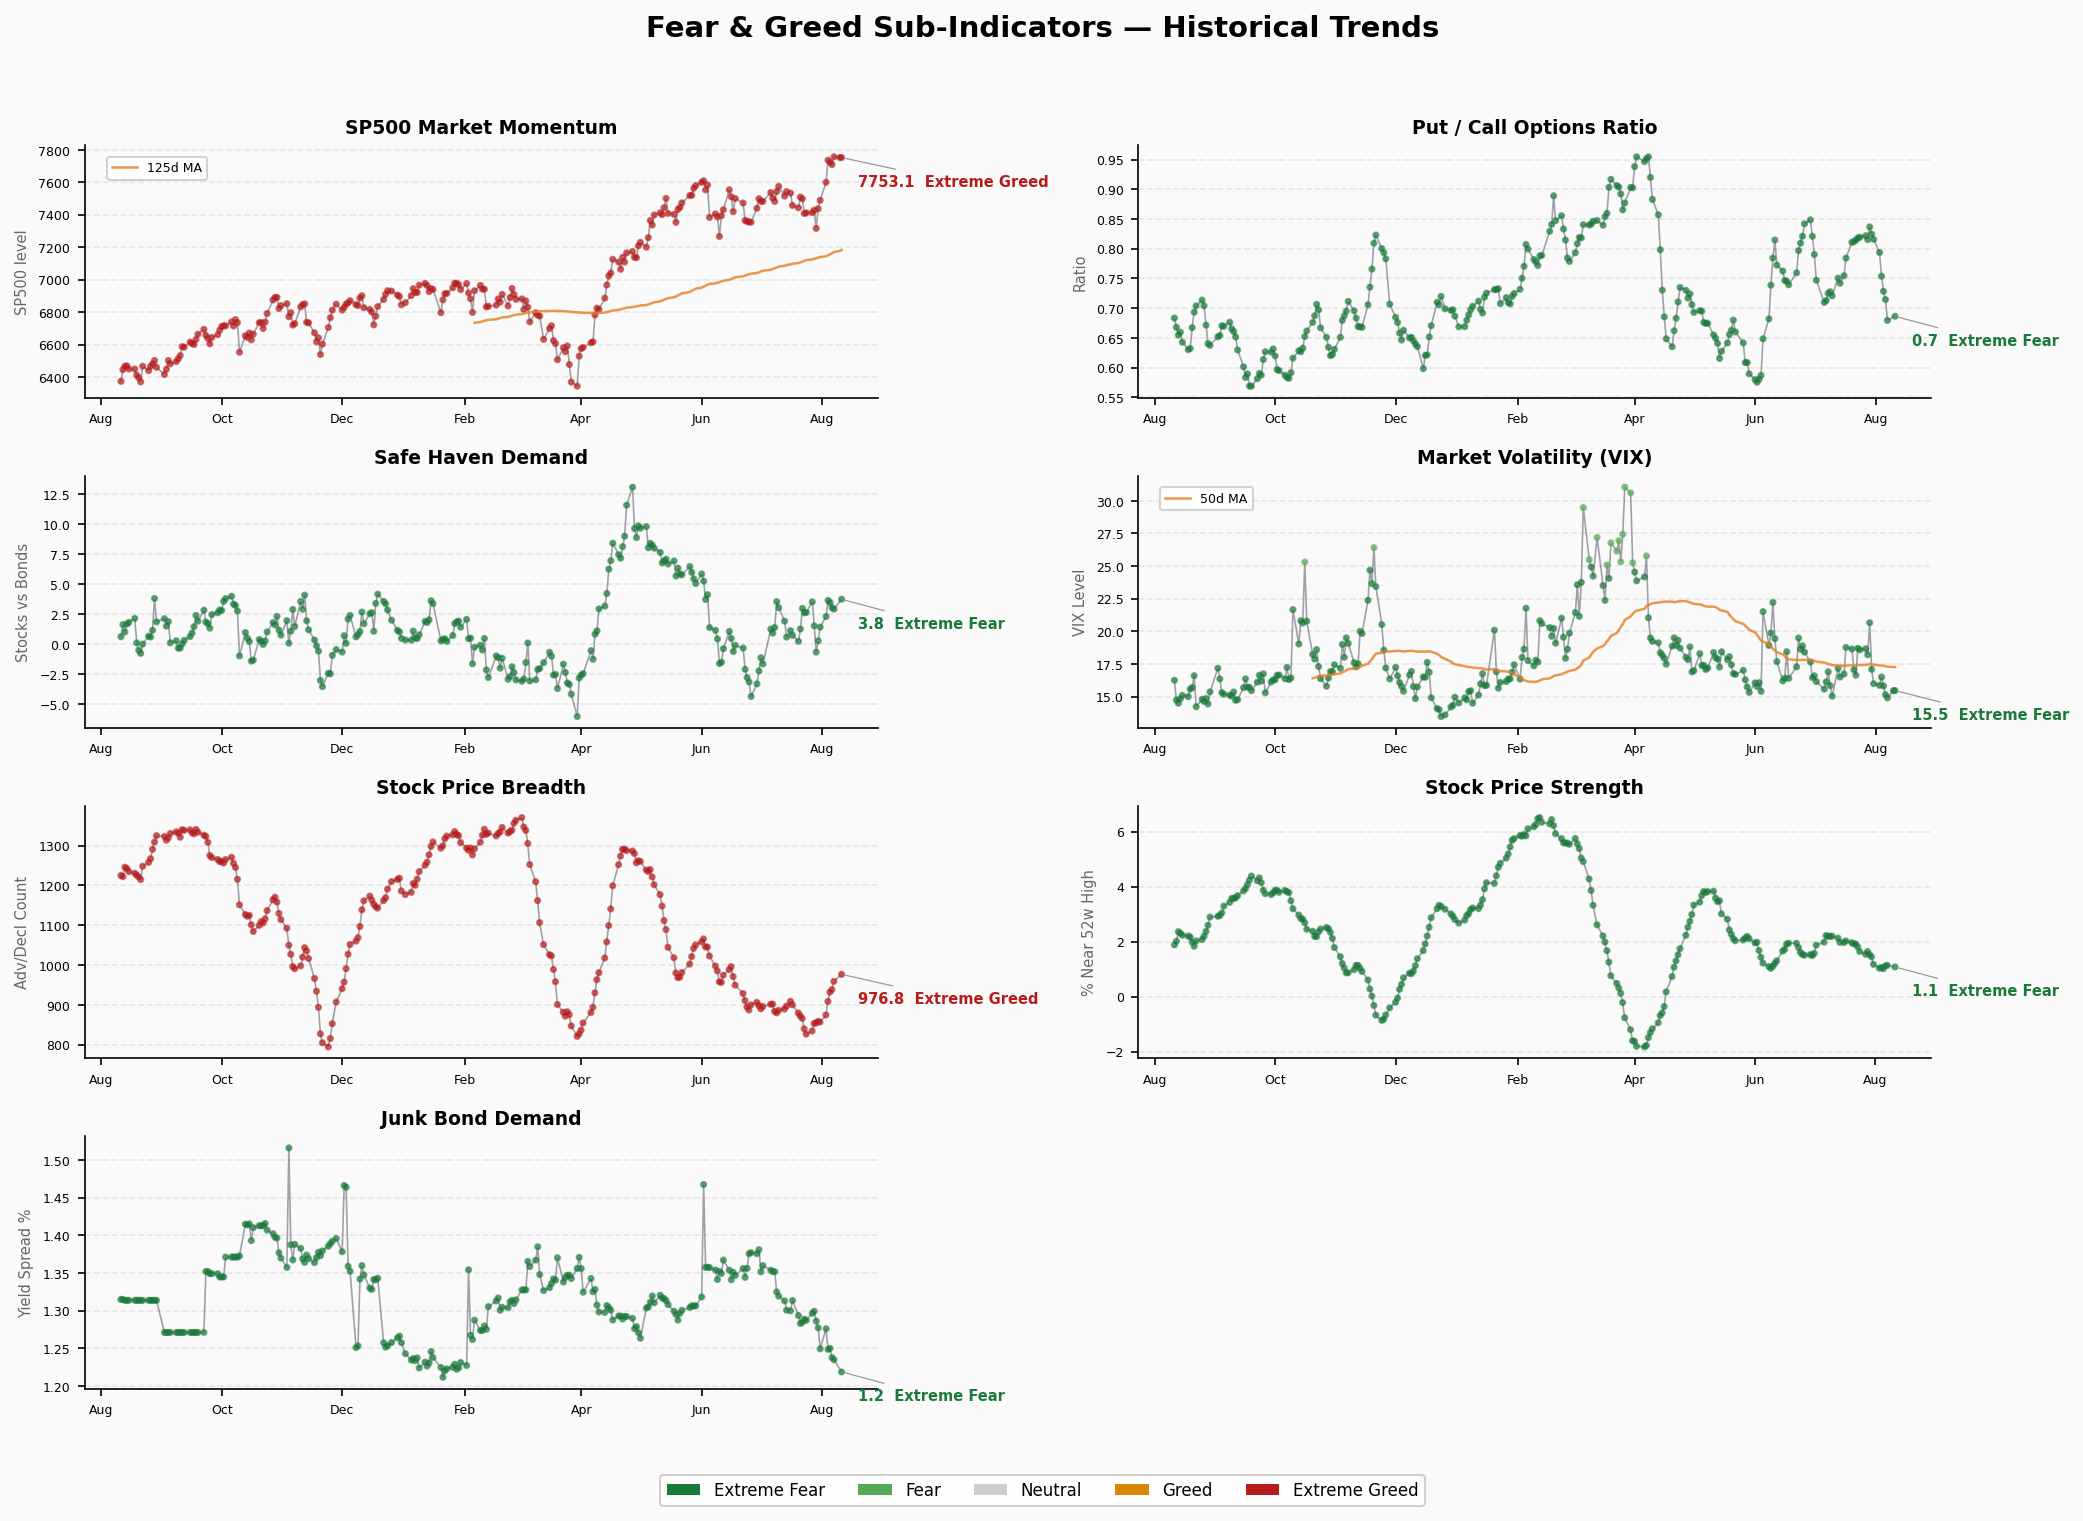
| 1 | S&P 500 动量 | 76.8 | 极度贪婪 | 7753.11 | ↓ -4.5 |
| 2 | 股价强度 | 31.8 | 恐惧 | 1.08 | ↓ -0.06 |
| 3 | 市场广度 | 44.2 | 恐惧 | 976.75 | ↑ +17.7 |
| 4 | 看跌/看涨期权比 | 77.4 | 极度贪婪 | 0.69 | ↑ +0.01 |
| 5 | VIX 波动率 | 50.0 | 中性 | 15.46 | ↑ +0.56 |
| 6 | 垃圾债需求 | 98.8 | 极度贪婪 | 1.22 | ↓ -0.01 |
| 7 | 避险需求 | 71.8 | 贪婪 | 3.76 | ↑ +0.82 |
逐一解读:
S&P 500 动量(76.8 / 极度贪婪):指数报 7753 点,远高于 125 日均线,动量强劲。但日内微降 4.5 点,涨势放缓迹象初现。
股价强度(31.8 / 恐惧):创52周新高的股票比例偏低。在指数高位运行的情况下,个股创新高能力不足,典型的"指数涨、个股不涨"格局。
市场广度(44.2 / 恐惧):上涨家数 vs 下跌家数显示广度收窄。虽然指数维持高位,但内部参与度在下降。日内广度小幅改善(+17.7),但仍处于恐惧区间。
看跌/看涨期权比(77.4 / 极度贪婪):Put/Call 比率 0.69,期权市场极度看多,交易员大量买入 Call 而非 Put,对冲意愿极低。
VIX 波动率(50.0 / 中性):VIX 报 15.46,处于历史偏低水平。日内上升 0.56 点,暗示市场情绪略有波动,但整体仍然平静。
垃圾债需求(98.8 / 极度贪婪):垃圾债与投资级债券利差极度收窄,资金疯狂涌入高风险债券。该指标接近满分,风险偏好几乎无以复加。
避险需求(71.8 / 贪婪):国债需求相对股票需求偏低,资金偏好风险资产。日内避险需求进一步下降(+0.82),风险偏好持续升温。
结构矛盾分析
当前 FNG 呈现典型的**“极端分化”**结构:
极度贪婪阵营(>75):
- S&P 500 动量 76.8
- Put/Call 期权比 77.4
- 垃圾债需求 98.8
恐惧阵营(<45):
- 股价强度 31.8
- 市场广度 44.2
核心矛盾:指数动量和期权情绪都在极度贪婪,但个股层面——创新高能力和上涨广度——处于恐惧。这意味着当前上涨集中在少数权重股,市场参与者通过指数产品(ETF)和期权来表达乐观情绪,而非广泛的个股配置。
垃圾债需求 98.8 是另一个警示信号。接近满分的读数意味着信用市场对风险的定价几乎为零——投资者为了追逐收益率,完全忽略信用风险。历史上,垃圾债利差极度收窄后往往伴随风险偏好逆转。
避险需求上升 vs VIX 上升:两个"偏安全"指标日内同时小幅上行(避险需求 +0.82,VIX +0.56),但评分仍在贪婪/中性区间。若这两个指标继续走高,可能预示情绪转向的早期信号。
趋势判断
- 区间停留:综合指数已在贪婪区停留 5 个交易日(8月4日至今),此前从恐惧区到贪婪区仅用 4 个交易日(7月31日 → 8月4日),攀升速度极快
- 转向指标:综合指数 8月7日跳升 +5.5 后,8月10日持平,上行动能暂停。但尚未出现掉头迹象
- 距离极端贪婪(>75):仍有 10.6 点差距。若股价强度和广度改善,综合指数可能进一步上行至极端贪婪区——但若动量和期权情绪回落,指数可能从当前水平回调
- 关键观察点:股价强度(31.8)和市场广度(44.2)是否改善——如果它们回升至中性(50+),综合指数将轻松突破 70;如果它们继续恶化,与动量的背离将加剧,形成脆弱的市场结构
🚨 股灾前兆指标仪表盘
1. 信用利差
- 高收益债 OAS: 2.70% | 🟢 正常(阈值 <3% 正常 / 3-5% 警戒 / 5-8% 恐慌 / >8% 危机)
- 投资级债 OAS: 0.78% | 🟢 正常(阈值 <1% 正常 / 1-2% 警戒 / >2% 恐慌)
- 趋势: HY OAS 维持在 2.70% 低位,信用市场暂无压力迹象。但需注意 FNG 垃圾债需求指标已达 98.8(极度贪婪),利差收窄到极致,后续空间有限
2. 利率曲线
- 10Y-2Y 利差: +47bp | 🟢 正常偏平
- 10Y: 4.65% | 2Y: 4.19% | 30Y: 5.19%
- 趋势: 曲线已正常化(不再倒挂),10Y-2Y 利差 +47bp 属于正常偏低区间。30Y-10Y 利差为 +54bp,长端曲线形态健康
3. 融资余额
- FINRA Margin Debt: $1.502T(2026年6月)| 🔴 历史新高
- 环比: +6.1%(+$86.5B),5月 $1.416T → 6月 $1.502T
- 同比: +49.0%(+$494B),2025年6月 $1.008T → 2026年6月 $1.502T
- 趋势: 融资余额连续 8 个月攀升,6月单月跳增 $865 亿,增速为近年来最快。杠杆水平远超 2021年峰值(约 $7,800 亿),接近翻倍。这是一个强烈的系统性风险信号
4. IPO 市场
- 2026 H1 IPO: 62 笔(>$5,000万),募资约 $1,141 亿 | 🔴 创纪录
- 同比: 募资额是 2025 H1 的 7 倍以上($148 亿 → $1,141 亿)
- 亮点: SpaceX IPO 创史上最大规模,Cerebras Systems 定价超区间 50%
- 趋势: IPO 市场火爆,大量资金涌入一级市场。历史上 IPO 窗口大开后往往接近市场顶部
5. 基金流入
- 2026 H1 ETF 净流入: $1 万亿 | 🔴 创纪录
- 股票型 ETF: $6,800 亿(同比翻倍以上)
- 全年预测: $2.3 万亿(2025 年全年 $1.5 万亿)
- 趋势: ETF 资金以历史性速度涌入,12个月滚动流入已达 $2 万亿。被动资金持续推高指数
综合判断
| 指标 | 状态 |
|---|---|
| 信用利差 | 🟢 正常 |
| 利率曲线 | 🟢 正常偏平 |
| 融资余额 | 🔴 历史新高 |
| IPO 市场 | 🔴 创纪录火爆 |
| 基金流入 | 🔴 创纪录 |
2个🟢 / 0个🟡 / 3个🔴
信用和利率两个"硬指标"仍然健康,但融资余额、IPO 和资金流入三个"行为指标"全部亮红灯。当前市场的杠杆水平和资金涌入速度已远超 2021 年峰值水平。信用利差虽低,但 FNG 垃圾债需求评分已达 98.8——信用市场的风险定价已极度乐观,利差进一步收窄的空间几乎为零。一旦信用利差开始走阔,其他风险指标将迅速恶化。