CNN Fear & Greed 情绪分析 2026-08-10
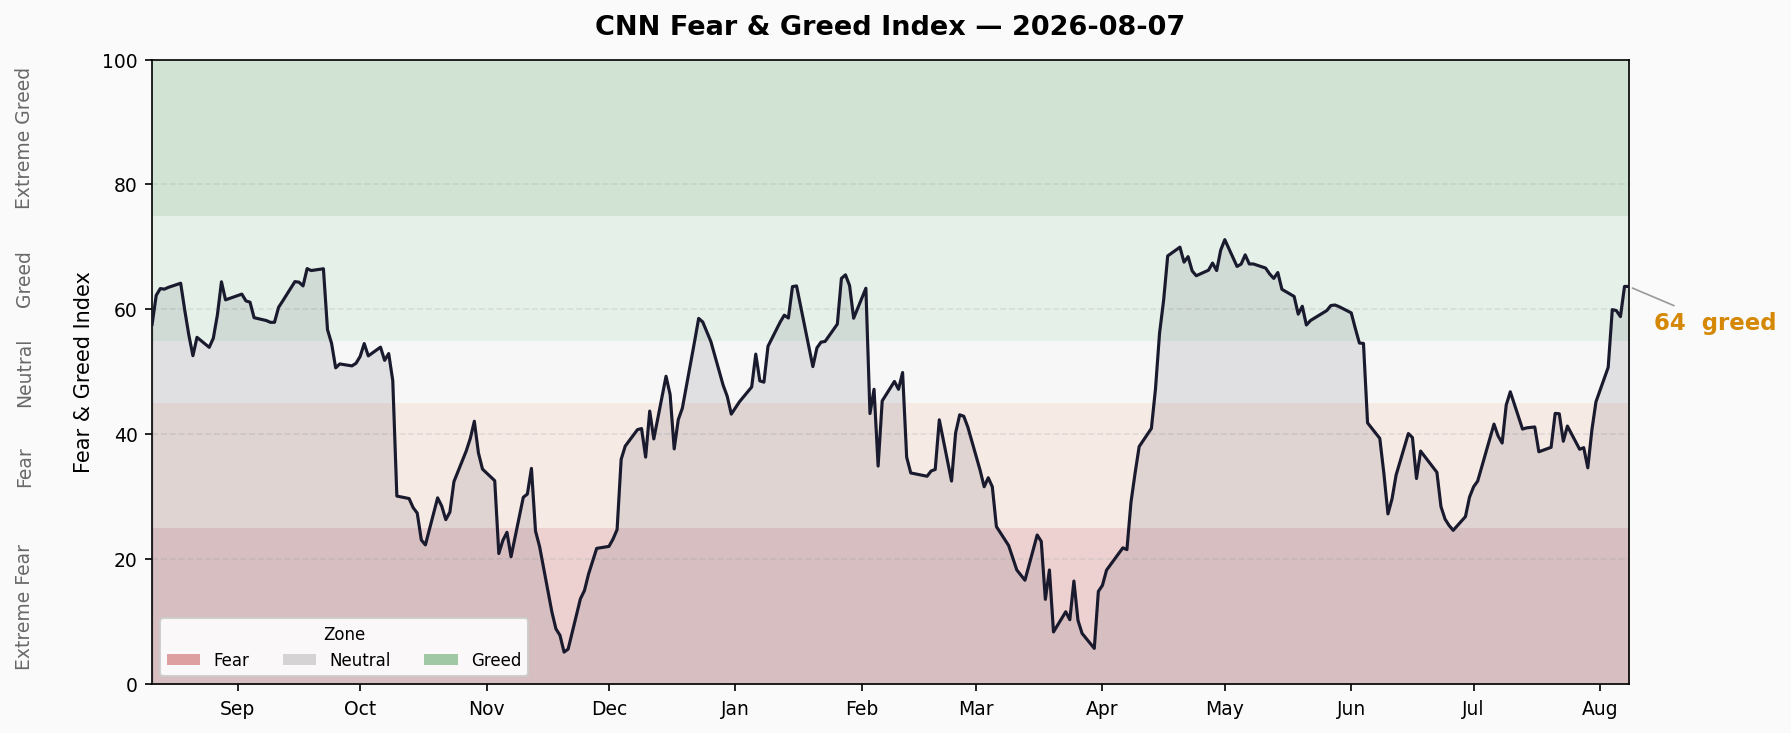
综合指数63.7(贪婪),较前日+4.8点。S&P 500动量极度贪婪但股价强度与广度处于恐惧,窄幅上涨特征明显。垃圾债需求97.4接近极值,看跌/看涨比率81.6极度贪婪,市场风险偏好高位。融资余额1.502万亿美元创历史新高,ETF年内流入约1.3万亿美元。
综合指数
| 指标 | 数值 |
|---|---|
| 综合FNG分数 | 63.7 — 贪婪 (Greed) |
| 前日分数 | 58.9 — 贪婪 |
| 日变化 | +4.8 |
| 数据日期 | 2026-08-07(周五收盘) |
最近10个交易日趋势:
| 日期 | 分数 | 评级 |
|---|---|---|
| 07-28 | 37.9 | 恐惧 |
| 07-29 | 34.7 | 恐惧 |
| 07-30 | 40.7 | 恐惧 |
| 07-31 | 45.2 | 中性 |
| 08-03 | 50.7 | 中性 |
| 08-04 | 60.0 | 贪婪 |
| 08-05 | 59.8 | 贪婪 |
| 08-06 | 58.9 | 贪婪 |
| 08-07 | 63.7 | 贪婪 |
趋势解读: 综合指数在两周内从恐惧区(34.7)急升至贪婪区(63.7),+29点的 swing 相当猛烈。最近三天在贪婪区间企稳(58.9→59.8→63.7),斜率趋缓但方向仍向上。如果继续上冲突破75,将进入极度贪婪区间——历史上该区间往往是短期回调的先兆。
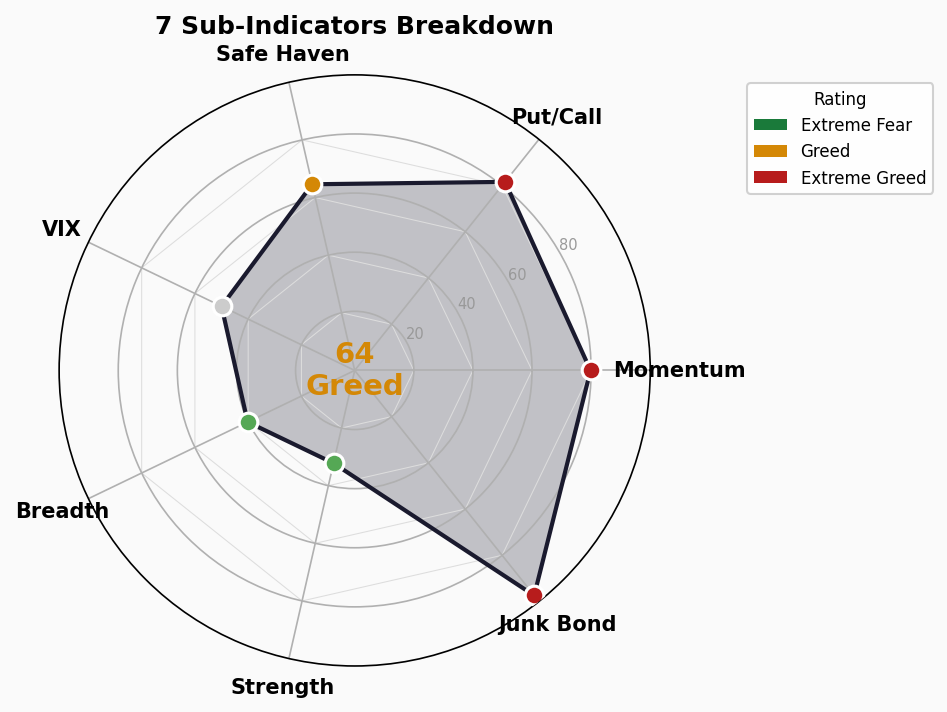
七子指标逐一扫描
1. 市场动量 (Market Momentum S&P 500)
- 分数:79.8 — 极度贪婪 🔴
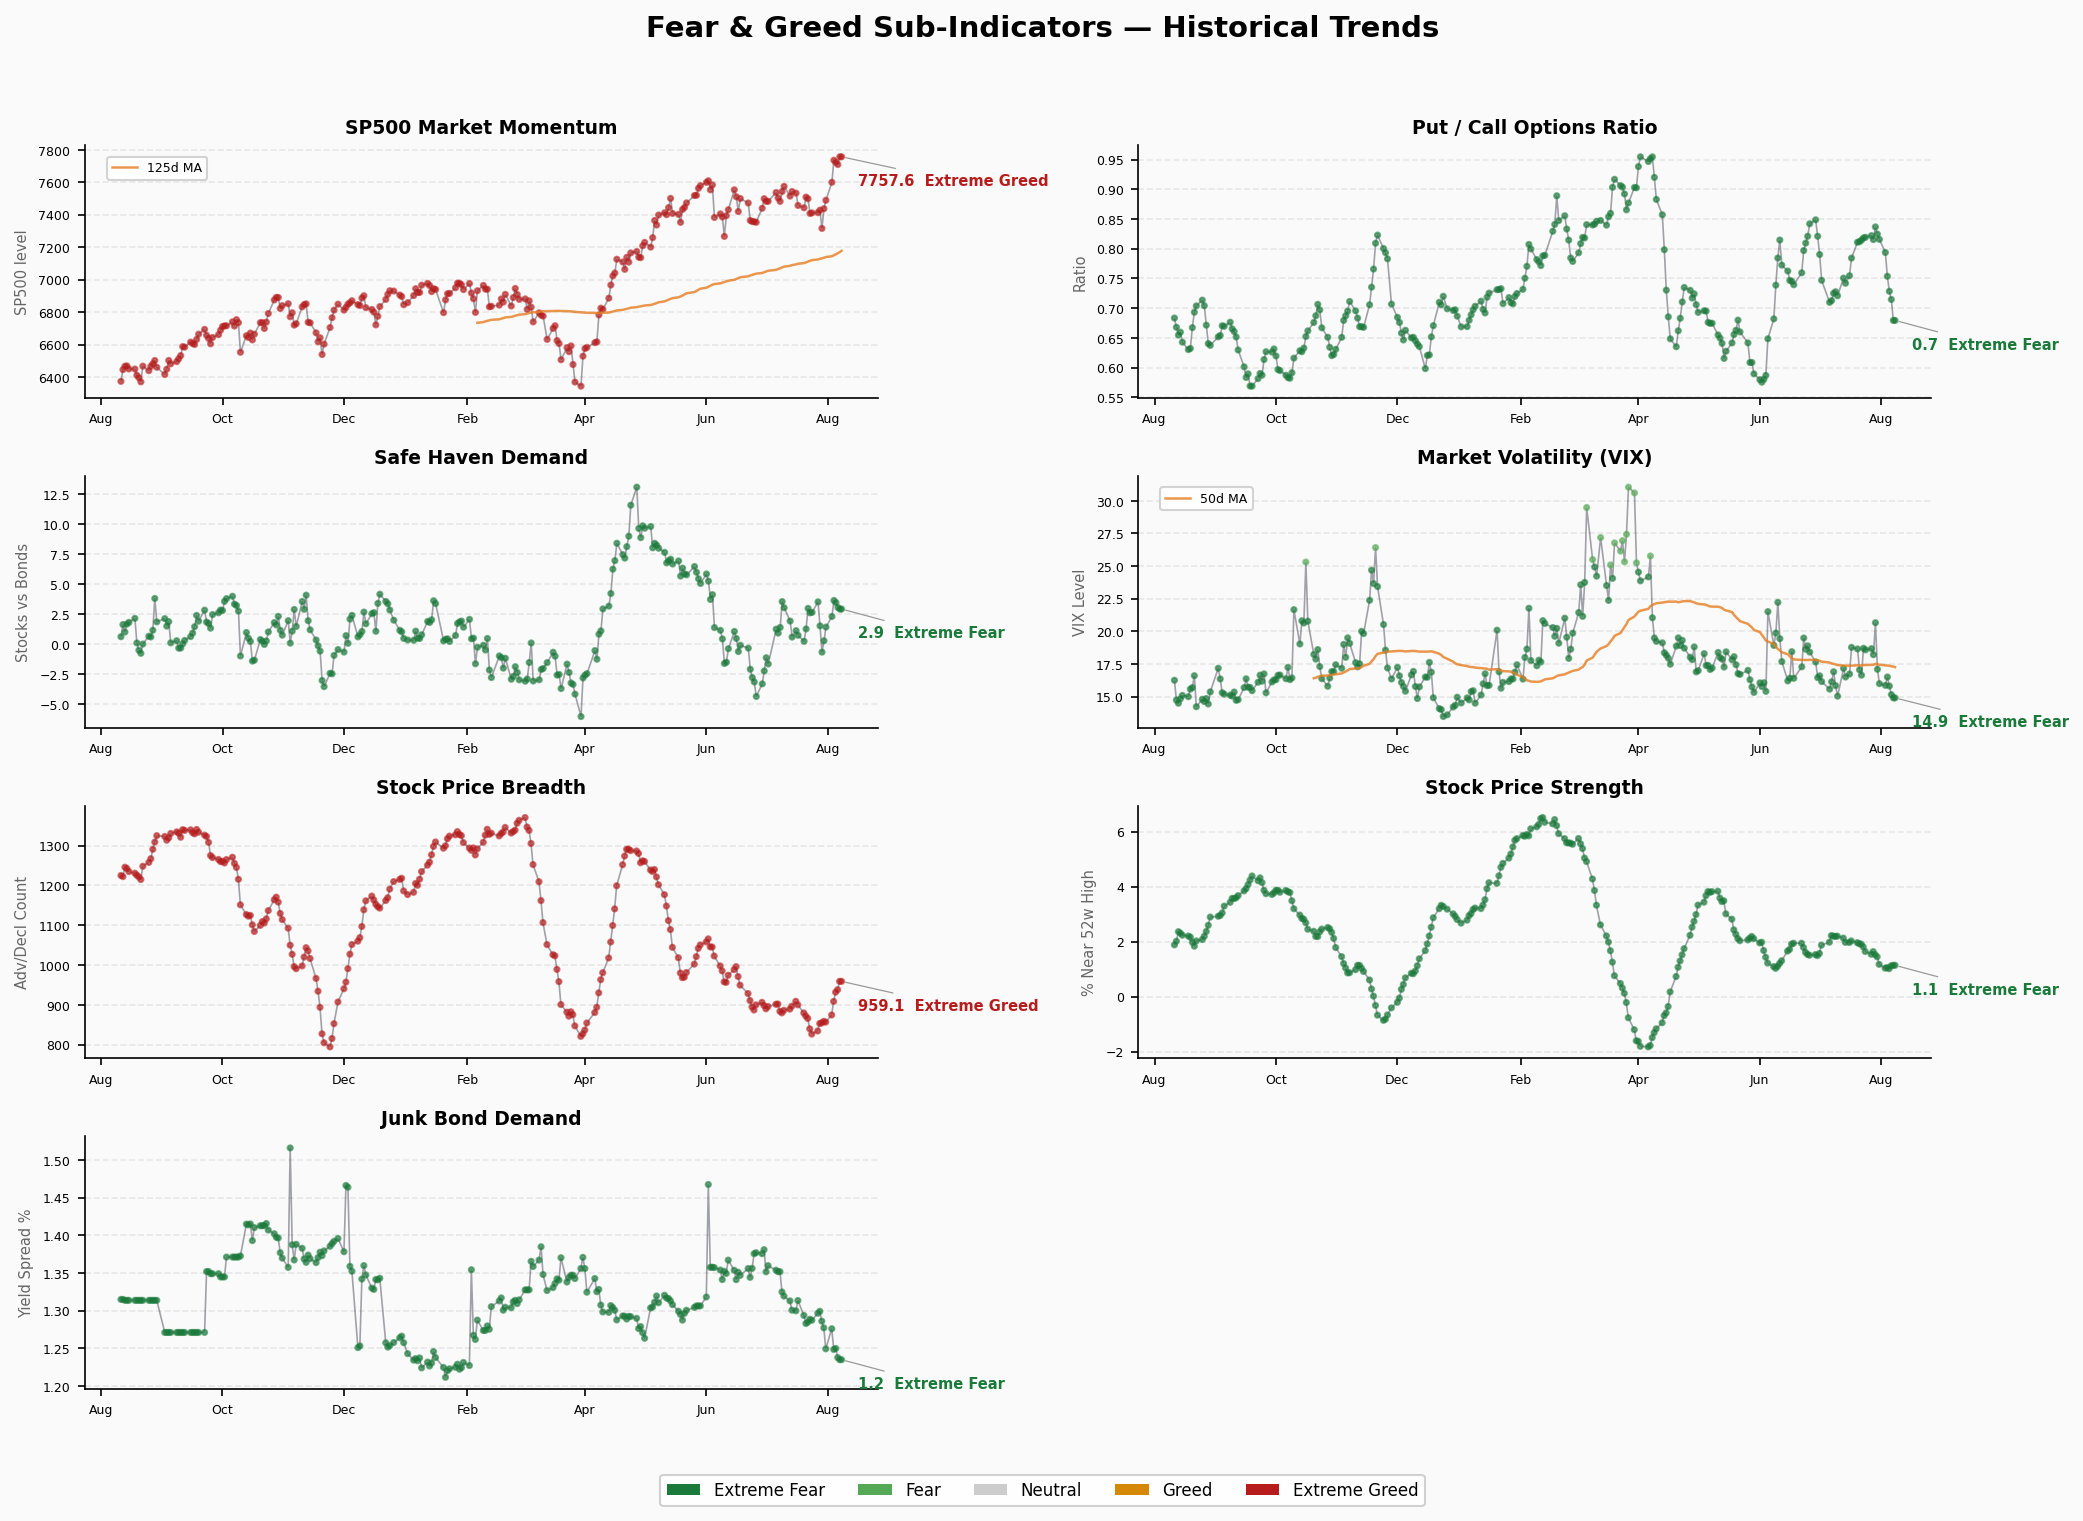
- 原始值: S&P 500 = 7,757.64(远高于125日均线)
- 前日变化: +47.7 ↑
- 5日趋势: 7437→7600→7736→7710→7758,持续上行
- 解读: S&P 500 远超125日均线,动量极强。但注意:指数层面强势不代表个股普涨(见下方强度与广度指标)。
2. 股价强度 (Stock Price Strength)
- 分数:32.2 — 恐惧 🟡
- 原始值: 新高/新低比率 = 1.14%
- 前日变化: +0.02 ↑
- 5日趋势: 1.04→1.06→1.02→1.12→1.14,低位小幅回升
- 解读: 创新高个股数量极少,大部分个股远离高点。指数涨但个股不涨——典型的大盘股主导行情。
3. 股价广度 (Stock Price Breadth)
- 分数:40.2 — 恐惧 🟡
- 原始值: McClellan Oscillator = 959.07
- 前日变化: +20.83 ↑
- 5日趋势: 875→909→932→938→959,连续走高
- 解读: 广度指标虽在恐惧区间但持续改善,McClellan 震荡指标5天从875升至959。如果继续改善,广度恐惧有望缓解。但目前仍是"少数股票在涨"的格局。
4. 看跌/看涨期权比率 (Put/Call Options)
- 分数:81.6 — 极度贪婪 🔴
- 原始值: P/C Ratio = 0.6794
- 前日变化: -0.035 ↓(比率下降=更乐观)
- 5日趋势: 0.79→0.75→0.73→0.71→0.68,持续下行
- 解读: Put/Call 比率连续5天下跌至0.68,意味着期权市场极度看涨,几乎无人买入看跌保护。这种"不设防"状态在市场反转时放大跌幅。
5. 市场波动率 (Market Volatility VIX)
- 分数:50 — 中性 ⚪
- 原始值: VIX = 14.90
- 前日变化: -0.25 ↓
- 5日趋势: 15.86→16.50→15.81→15.15→14.90,下行趋势
- 解读: VIX 接近15的低位区域但尚未进入极端。VIX 持续下行反映市场波动预期降低,但结合 P/C 比率看,这是"平静中的自满"。
6. 垃圾债需求 (Junk Bond Demand)
- 分数:97.4 — 极度贪婪 🔴
- 原始值: HY vs IG 利差 = 1.2349%
- 前日变化: -0.003 ↓(利差收窄=更贪婪)
- 5日趋势: 1.276→1.249→1.250→1.238→1.235,持续收窄
- 解读: 垃圾债利差仅1.23%,接近历史最窄水平。信用市场对风险的定价几乎为零——投资者为追逐收益疯狂涌入垃圾债。97.4的分数逼近满分,是所有子指标中最极端的。
7. 避险资产需求 (Safe Haven Demand)
- 分数:64.6 — 贪婪 🟠
- 原始值: 股票 vs 国债收益差 = 2.9446
- 前日变化: -0.124 ↓
- 5日趋势: 0.30→3.66→3.48→3.07→2.94,冲高回落
- 解读: 股票显著跑赢国债,资金从避险资产流向风险资产。虽然从峰值3.66回落至2.94,但绝对水平仍高。
结构矛盾分析
⚠️ 矛盾一:指数强势 vs 个股疲弱(核心矛盾)
- S&P 500 动量:79.8(极度贪婪)
- 股价强度:32.2(恐惧)
- 股价广度:40.2(恐惧)
这是当前市场最显著的结构性矛盾。S&P 指数远超均线、动量极强,但创新高个股寥寥、市场广度处于恐惧区间。47.6分的剪刀差(动量 vs 强度)说明行情高度集中在少数大盘股,多数个股并未参与上涨。历史上这种分化持续过久通常以两种方式收敛:广度改善(小盘补涨)或指数回落(大盘补跌)。
⚠️ 矛盾二:信用市场"零风险"定价
- 垃圾债需求:97.4(极度贪婪)
- HY OAS 实际利差:2.71%
CNN 的垃圾债需求指标逼近极值(97.4),而 FRED 数据显示 HY OAS 仅 2.71%。信用利差处于历史极窄水平,市场对违约风险几乎没有定价。如果经济数据恶化或美联储政策转向预期改变,信用利差的急剧走阔可能成为连锁反应的起点。
⚠️ 矛盾三:期权市场的"裸奔"状态
- P/C 比率:81.6(极度贪婪)
- VIX:50(中性)
VIX 未到极端低位,但 P/C 比率已经极度贪婪。这意味着市场虽然对波动有一定预期,但期权交易者大量放弃下行保护。一旦出现意外冲击,缺乏对冲头寸的平仓会放大跌幅。
趋势判断
区间停留时长: 综合指数在7月29日触底34.7(恐惧区),仅用6个交易日就跃入贪婪区间。目前在贪婪区停留4天,尚未出现明显拐头迹象。
转向指标观察:
- 广度改善中(+20.8/日):如果持续,可能缓解矛盾一
- P/C 比率持续下行:尚未见底反弹信号
- 垃圾债利差仍在收窄:贪婪趋势未终结
- VIX 下行但未到极端:还有下行空间
结论: 短期情绪仍在贪婪化进程中,没有出现明确的转向信号。但三个结构性矛盾(窄幅上涨、信用零风险定价、期权裸奔)使得市场脆弱性显著上升。如果 S&P 动量突破80+且广度持续不改善,将进入"极度贪婪+结构脆弱"的危险区域。
🚨 股灾前兆指标仪表盘
1. 信用利差
- 高收益债 OAS: 2.71% | 🟢 正常
- 投资级债 OAS: 0.78% | 🟢 正常
- 趋势: 较前日稳定,HY OAS 维持在2.7%附近,IG OAS 低于1%阈值
- 数据日期: 2026-08-06(FRED)
信用利差仍处于正常区间,但注意 CNN 垃圾债需求指标已达97.4(极度贪婪),说明利差虽未到警戒线但收窄趋势极端。信用市场是"温水煮青蛙"型风险——利差在正常区间但持续收窄至极值,一旦转向往往剧烈。
2. 利率曲线
- 10Y-2Y 利差: +46bp | 🟢 正常(偏平)
- 10Y: 4.69% | 2Y: 4.25% | 30Y: 5.22%
- 10Y-30Y 利差: -53bp | 🟡 轻度倒挂
- 趋势: 10Y-2Y 正常但 10Y-30Y 倒挂53bp,长端曲线异常
10Y-2Y 正常但 30Y-10Y 倒挂值得关注——长期利率预期偏高,可能反映市场对财政赤字和通胀黏性的定价。这是"期限溢价"型倒挂,与纯衰退信号不同,但仍暗示长端风险。
3. 融资余额 (FINRA Margin Debt)
- 最新数据: $1.502万亿(2026年6月)| 🔴 历史新高
- 月变化: +$865亿(+6.1%),较5月$1.416T 大幅攀升
- 同比变化: +$494亿(+49%),较2025年6月$1.008T 接近翻倍
- GDP 占比: ~4.1%(历史中位数1.5%)
- 趋势: 连续第10个月增长,增速加速
融资余额以每月近千亿的速度增长,同比+49%。GDP占比4.1%是历史中位数的2.7倍。这不是"市场上涨自然带来融资增加"能完全解释的——杠杆的加速度异常。一旦市场回调5-10%,margin call 的连锁反应将是放大器。
4. IPO & 基金流入
- 2026 YTD IPO 数量: ~73只(Renaissance Capital)
- 2026 YTD ETF 净流入: ~$1.3万亿(截至7月底)
- H1 2026 ETF 流入: $1万亿(历史同期最高,同比+86%)
- 全年预测: $2.3万亿(State Street,将超2025年$1.5万亿纪录)
- 趋势: 🔴 资金流入创历史纪录
ETF 流入以历史性速度增长,H1已达$1万亿,7月再增约$1900亿。低费率ETF占流入的49%。权益类ETF($680亿 H1)和固收ETF($292亿 H1)双轮驱动。资金涌入本身是多头信号,但当流入速度远超基本面改善速度时,存在"被动资金推高估值→估值吸引更多资金"的正反馈风险。
综合判断
| 指标 | 状态 | 信号 |
|---|---|---|
| 信用利差 (HY/IG OAS) | 🟢 正常 | 暂无压力 |
| 利率曲线 (10Y-2Y) | 🟢 正常偏平 | 30Y倒挂需关注 |
| 融资余额 | 🔴 历史新高 | 杠杆风险极高 |
| IPO/基金流入 | 🔴 创纪录 | 正反馈风险 |
总评:2个🟢 / 0个🟡 / 2个🔴
信用利差和利率曲线两个传统指标仍在正常区间,但融资余额和资金流入两个行为指标已经亮红灯。这与 FNG 的结构矛盾高度吻合:信用市场(传统指标)尚未反映风险,但杠杆和资金流(行为指标)已经处于极端水平。
核心风险路径: 如果某个催化剂(经济数据不及预期、地缘事件、美联储鹰派转向)触发5%+回调 → margin call 连锁反应 → 被动ETF赎回潮 → 广度本就脆弱的市场加速下跌 → VIX 跳升逼迫 P/C 比率急速修正。信用利差会在这一过程中最后才反应,但一旦走阔将是最强的确认信号。
当前不是"即将崩盘"的信号,但市场脆弱性已显著高于正常水平。建议密切关注:① S&P 是否突破80进入极度贪婪;② 广度是否持续不改善;③ HY OAS 是否开始走阔。