CNN Fear & Greed 情绪分析 2026-08-08
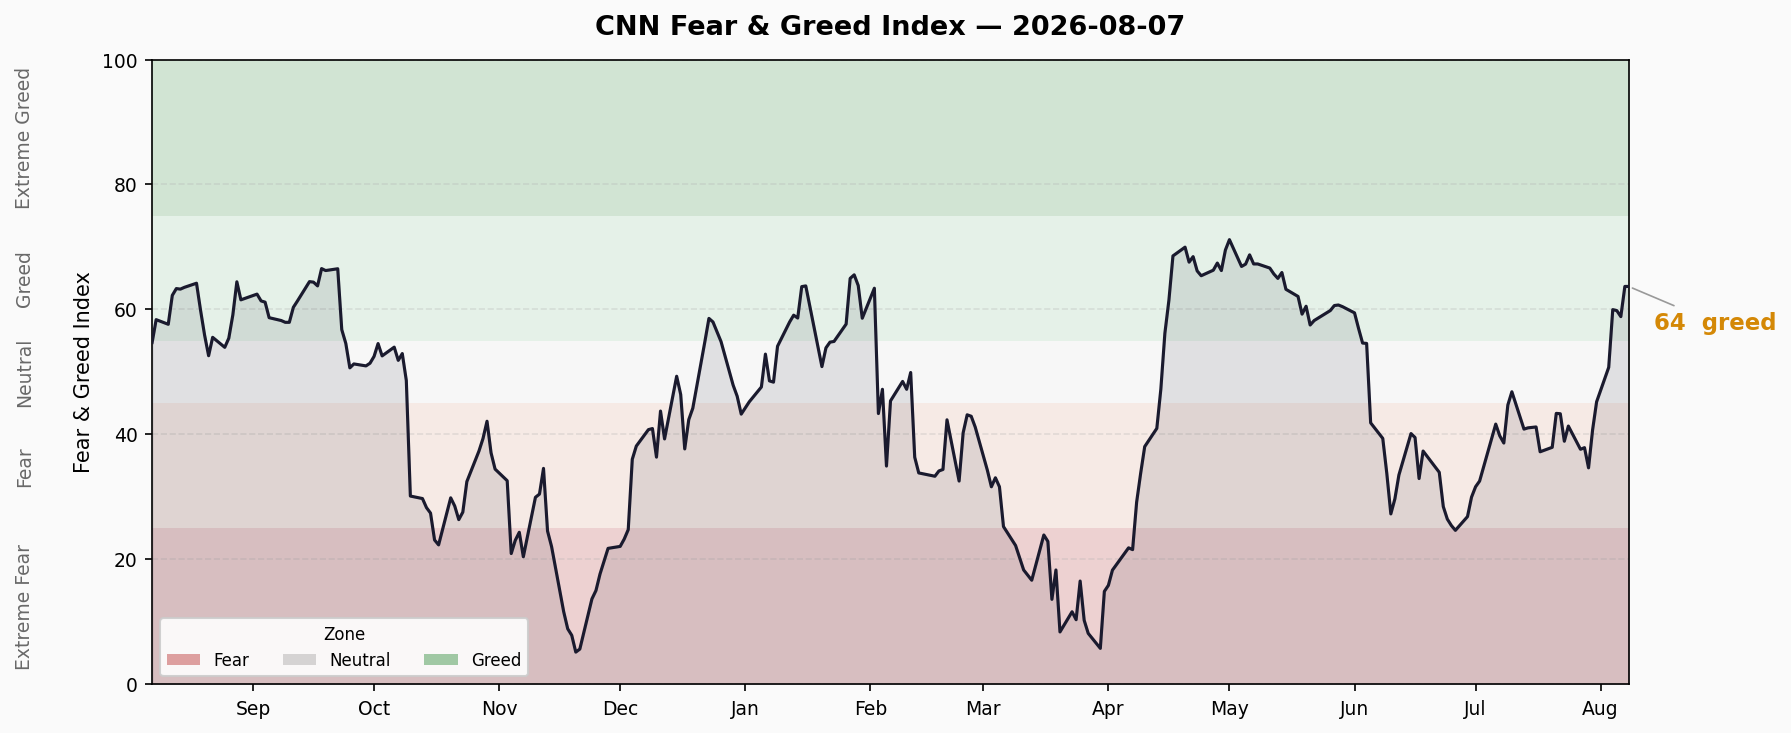
综合指数63.7(贪婪),与前日持平。10交易日内从37.6(极端恐惧)急升至贪婪区间。垃圾债需求97.4极度贪婪 vs 股价强度32.2恐惧,结构矛盾尖锐。融资余额$1.502T创历史新高,ETF流入H1达$1T创纪录。
综合指数
- 最新分: 63.7 — 贪婪
- 前日对比: 63.7 — 持平(0.0 变化)
- 10日趋势: 37.6 → 50.7 → 63.7(极端恐惧 → 贪婪,+26.1分)
- 趋势方向: ↗ 急速上行,近2日触及平台
10个交易日内从极端恐惧拉升到贪婪区间,幅度之大速度之快近年少见。但最近两个读数完全持平(63.69),暗示上行动能开始在贪婪区间天花板附近衰减。
七子指标扫描
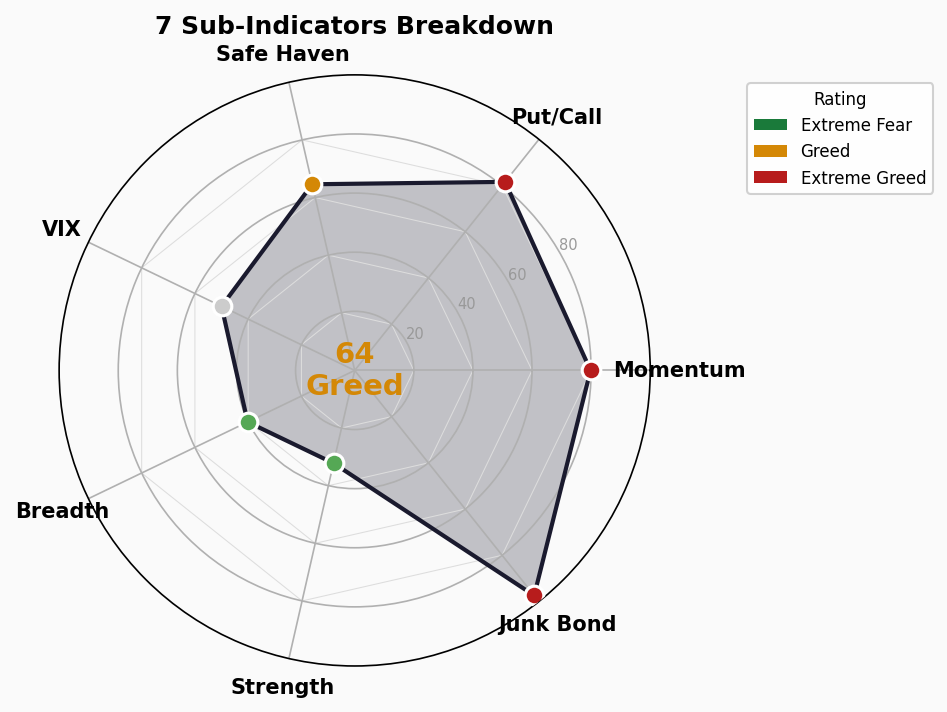
| 指标 | 分数 | 评级 | 原始值 | 10日变化 | 方向 |
|---|---|---|---|---|---|
| 市场动量 (S&P 500) | 79.8 | 极度贪婪 | 7757.64 | +344.5 | ↑ |
| 股价强度 | 32.2 | 恐惧 | 1.14 | -0.51 | ↓ |
| 股价广度 | 40.2 | 恐惧 | 959.07 | +132.5 | ↑ |
| 看跌/看涨期权 | 81.6 | 极度贪婪 | 0.68 | -0.14 | ↓ |
| 市场波动率 (VIX) | 50.0 | 中性 | 14.90 | -3.77 | ↓ |
| 垃圾债需求 | 97.4 | 极度贪婪 | 1.23% | -6bp | ↓ |
| 避险需求 | 64.6 | 贪婪 | 2.94 | +0.27 | ↑ |
子指标分布: 3个极度贪婪 / 1个贪婪 / 1个中性 / 2个恐惧 / 0个极度恐惧
子指标解读
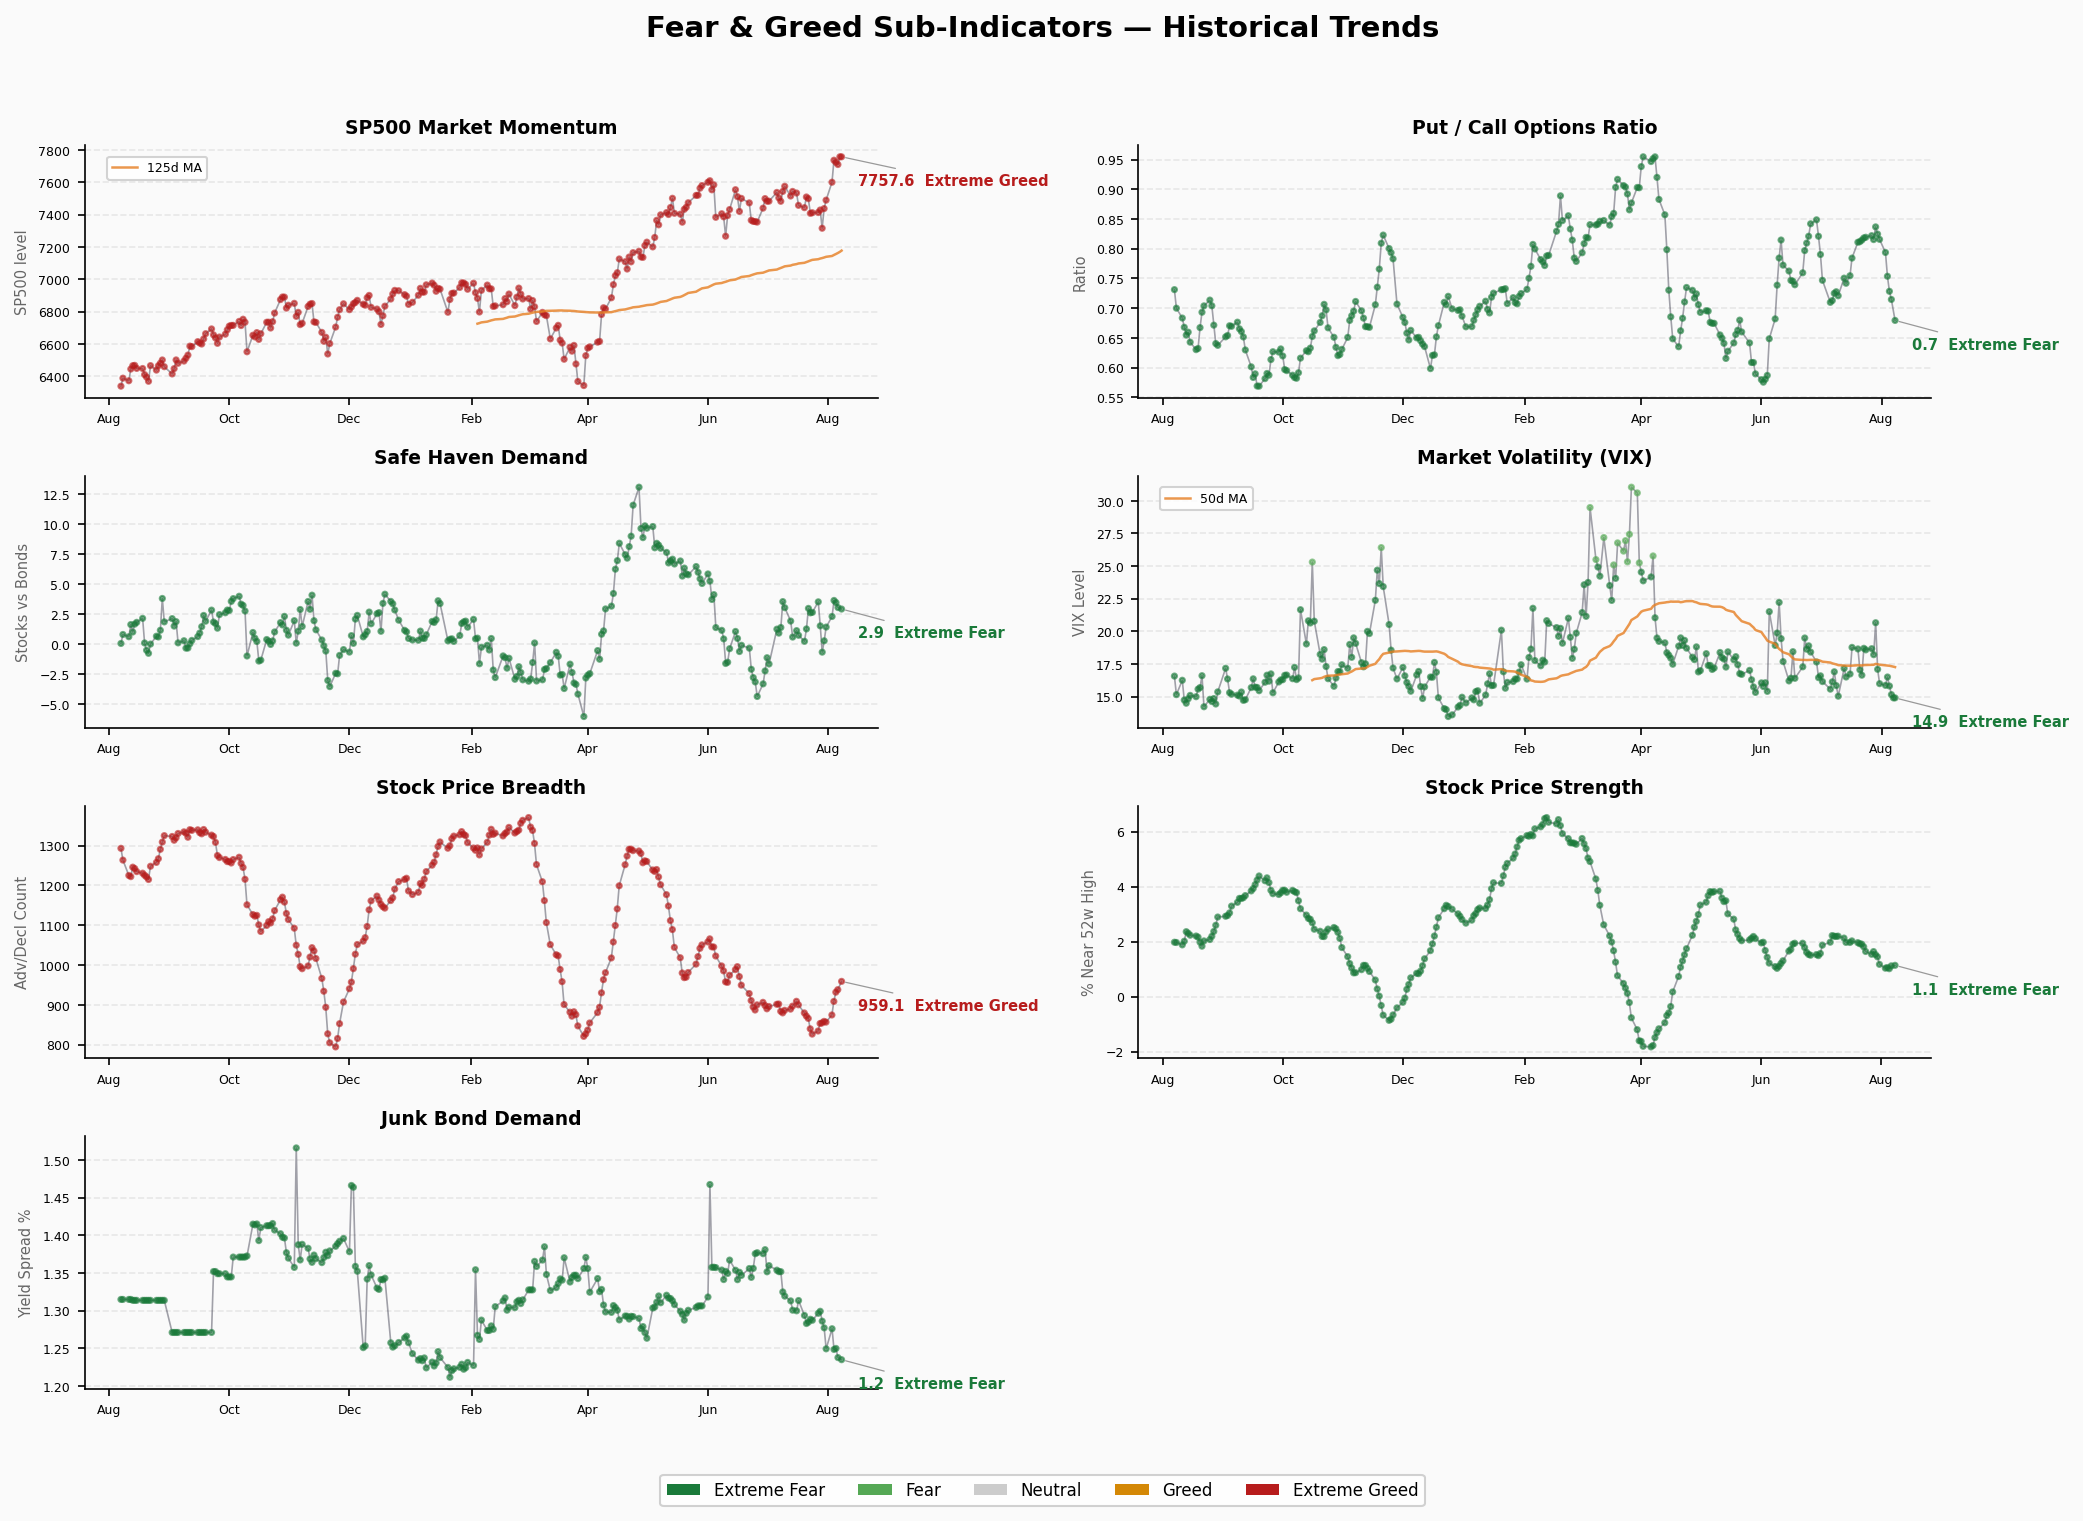
市场动量 (79.8 极度贪婪) — S&P 500 报 7757.64,10日前仅 7413.18,涨幅 +4.6%。指数动量强劲,但这是价格追踪而非前瞻指标,涨到这个位置反而需要警惕。
股价强度 (32.2 恐惧) — 10日前 1.65 → 今日 1.14,持续下行。这说明虽然指数在涨,但个股新高-新低的相对强度在恶化。指数涨、个股弱,典型的"少数权重股拉动指数"格局。
股价广度 (40.2 恐惧) — 从 826.59 升至 959.07,有改善但仍处恐惧区间。上涨股票数量在增加,但距离健康广度还有距离。
看跌/看涨期权 (81.6 极度贪婪) — P/C 比从 0.82 降至 0.68。交易员几乎不买看跌期权对冲,极度乐观。这种 complacency 往往在市场顶部附近出现。
市场波动率 VIX (50.0 中性) — VIX 从 18.67 降至 14.90,处于历史中位偏低区域。低波动本身不危险,但配合极高的 P/C 贪婪和极低的垃圾债利差,说明市场完全没有定价尾部风险。
垃圾债需求 (97.4 极度贪婪) — 高收益债利差从 1.29% 收窄至 1.23%,接近数据集最紧水平。信用市场对违约风险几乎零定价。这是本次报告中最极端的指标。
避险需求 (64.6 贪婪) — 股票相对国债的相对收益率从 2.67 升至 2.94。资金继续偏好风险资产而非避险资产。
结构矛盾分析
矛盾一:垃圾债 97.4 vs 股价强度 32.2(极端背离)
这是今日报告中最尖锐的结构矛盾。信用市场定价了接近零的违约风险(HY OAS 仅 2.71%),而股票市场的个股强度指标处于恐惧区间。信用和股票是同一个经济基本面的两面——当信用极度乐观而股票内部结构恶化时,往往意味着少数大盘股在掩盖广度上的疲弱。历史上这种背离出现在 2007 年中、2021 年末等阶段顶部。
矛盾二:看跌/看涨 81.6 vs 股价强度 32.2
期权交易员极度不设防(P/C 0.68,几乎没人买保护),但个股强度在恶化。如果指数突然回调,缺乏对冲的头寸会加速平仓。配合融资余额历史新高的背景,杠杆+零对冲是危险组合。
矛盾三:市场动量 79.8 vs 股价广度 40.2
S&P 500 指数动量极度贪婪,但市场广度仍处恐惧。这是经典的"窄幅上涨"信号——指数在涨,但参与上涨的股票不够多。如果广度持续不改善,指数动量最终会被拖累。
趋势判断
区间停留: 综合指数在 2 个交易日前从恐惧区间(25-50)突破进入贪婪区间(50-75)。此前在恐惧区间停留约 5 个交易日,在极端恐惧区间(0-25)停留约 5 个交易日。
转向指标:
- 最近 2 个读数完全持平(63.69 → 63.69),上行动能暂停
- 垃圾债需求已到 97.4,接近天花板,继续上行空间有限
- VIX 中性(50.0),既无恐慌也无极端 complacency,是唯一"正常"的指标
- 如果股价强度和广度继续恶化,可能拖累综合指数回落
关键观察点: 指数能否突破 65-70 平台进入极端贪婪(>75)?这取决于广度能否改善。如果广度持续疲弱,更可能的是综合指数在贪婪区间见顶后回落。
🚨 股灾前兆指标仪表盘
1. 信用利差
- 高收益债 OAS: 2.71% | 🟢 正常
- 投资级债 OAS: 0.78% | 🟢 正常
- 趋势: HY OAS 稳定在 2.7% 附近,较前日基本持平。信用利差未发出任何压力信号。但注意:FNG 垃圾债需求子指标已达 97.4(极度贪婪),利差已接近本轮周期最紧水平。信用市场"没有恐惧"本身就是一种需要警惕的 complacency。
- 阈值: <3% 正常 | 3-5% 警戒 | 5-8% 恐慌 | >8% 危机
2. 利率曲线
- 10Y-2Y 利差: +46bp | 🟢 正常(未倒挂)
- 10Y: 4.69% | 2Y: 4.25% | 30Y: 5.22%
- 10Y-30Y 利差: -53bp | 🟡 异常(30Y 低于 10Y)
- 趋势: 收益率曲线已正常化,10Y-2Y 恢复正值。但 10Y-30Y 仍倒挂 53bp,暗示市场对长期增长前景仍有疑虑。长端曲线倒挂虽非典型衰退信号,但值得持续关注。
- 阈值: >0 正常 | 0~-50bp 平坦 | <-50bp 倒挂
3. 融资余额
- FINRA 融资余额: $1.502T(2026年6月)| 🔴 历史新高
- 前月: $1.416T(5月)→ $1.502T(6月),月增 $86B(+6.1%)
- 同比: +53.7%(一年前 $920.96B)
- GDP 占比: ~4.1%,远高于50年中位数 1.5%
- 历史对比: 当前水平超过 2000年3月(互联网泡沫顶)、2007年7月(GFC前)、2021年8月(2022熊市前)。每一轮融资余额峰值都先于大幅回调。FINRA 6月数据为最新可获取数据。
- 阈值: >$1.2T 🔴 历史新高区间
4. IPO 与基金流入
- ETF 流入: H1 2026 净流入 $1 万亿 | 🔴 创纪录
- 全年预测: State Street 预计 $2.3T(vs 2025年纪录 $1.5T,+53%)
- 12个月滚动流入: 已达 $2T,创历史新高
- 结构: 股票ETF $680B(占68%),债券ETF $300B,科技板块 $44B
- IPO: 2026 YTD ~73 只(Renaissance Capital)
- 解读: 资金涌入速度前所未有。大量被动资金在高位持续买入,为市场提供了强劲支撑,但也意味着一旦情绪转向,赎回潮可能同样凶猛。
- 阈值: ETF 年流入 >$1.5T 🔴 创纪录
综合判断
| 指标 | 状态 |
|---|---|
| 信用利差 | 🟢 |
| 利率曲线 | 🟢 |
| 融资余额 | 🔴 |
| IPO/基金流入 | 🔴 |
2个🟢 / 0个🟡 / 2个🔴
信用利差和收益率曲线这两个"硬指标"仍正常,市场未出现流动性紧缩或衰退定价。但融资余额和资金流入这两个"行为指标"双双亮红灯——杠杆水平和资金涌入速度均已超越历史上历次大幅回调前的水平。
核心矛盾: 信用市场正常 + 杠杆行为极端 = 市场流动性充裕但杠杆过度。信用利差正常意味着"目前没有压力",但融资余额历史新高意味着"一旦压力出现,去杠杆速度会很快"。FNG 综合指数 63.7(贪婪)与股灾前兆仪表盘的 2 红 2 绿格局一致——不是危机信号,但绝对是需要保持警觉的 late-cycle 信号。