CNN Fear & Greed 情绪分析 2026-08-05
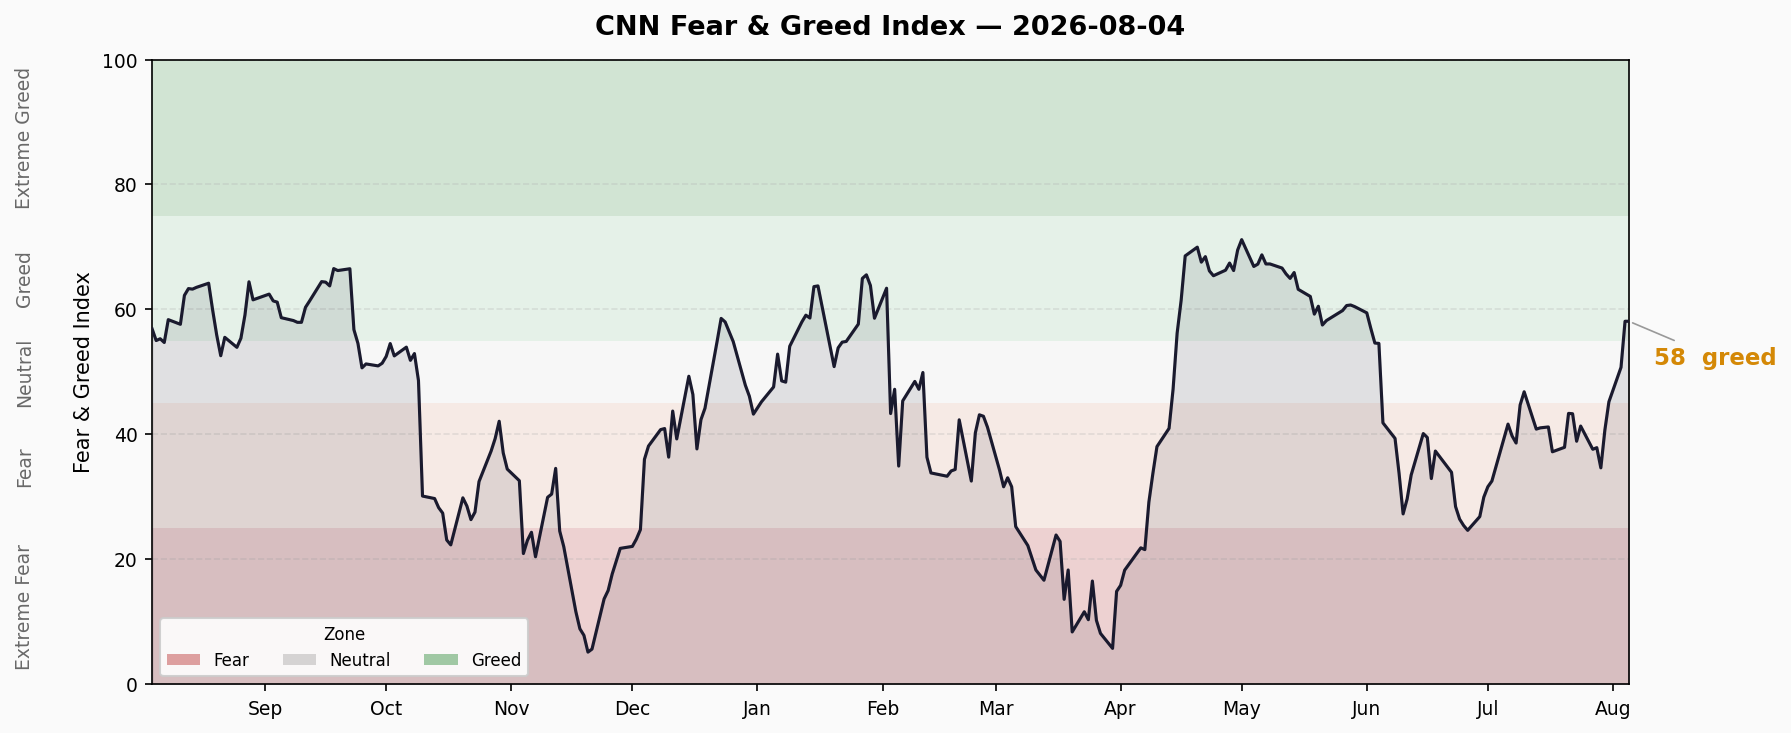
Fear & Greed 综合指数 58.1(贪婪),较前日 45.8 大幅反弹 +12.3 点,从恐惧区跃入贪婪区。S&P 动量极端贪婪(81.4)与价格广度恐惧(32.4)严重背离,融资余额 $1.502T 创历史新高。信用利差和利率曲线维持正常,但杠杆和资金流入已亮红灯。
综合指数趋势
| 指标 | 数值 | 评级 |
|---|---|---|
| 最新指数 | 58.1 | 🟢 贪婪 (Greed) |
| 前日收盘 | 45.8 | Neutral |
| 1周前 | 37.9 | Fear |
| 1月前 | 32.5 | Fear |
| 1年前 | 56.9 | Greed |
日变化: +12.3 点(45.8 → 58.1),从 Neutral 区跃入 Greed 区,单日涨幅显著。
最近10个交易日趋势:
| 日期 | 指数 | 评级 |
|---|---|---|
| 7/23 | 38.9 | Fear |
| 7/24 | 41.3 | Fear |
| 7/27 | 37.6 | Fear |
| 7/28 | 37.9 | Fear |
| 7/29 | 34.7 | Fear |
| 7/30 | 40.7 | Fear |
| 7/31 | 45.2 | Neutral |
| 8/1 (Fri) | — | — |
| 8/2 (Sat) | — | — |
| 8/3 (Mon) | 50.7 | Neutral |
| 8/4 (Tue) | 58.1 | Greed |
趋势方向: 连续5日上行(7/29低点34.7 → 8/4的58.1),+23.4点反弹力度极强。从 Fear 区一路突破 Neutral 进入 Greed,显示市场情绪快速修复。
七子指标扫描
| # | 子指标 | 分数 | 评级 | 原始值 | 方向 |
|---|---|---|---|---|---|
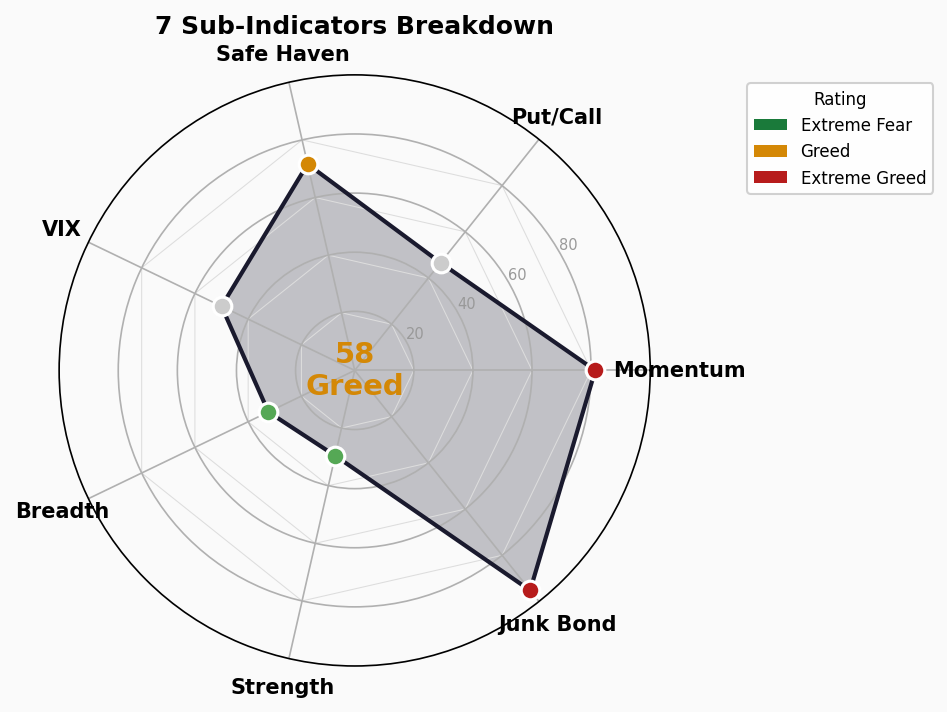
| 1 | Market Momentum (S&P 500) | 81.4 | 🔴 极度贪婪 | S&P 500 = 7,736.52 | ↑ 持续走强 |
| 2 | Stock Price Strength | 29.6 | 🟡 恐惧 | NH-NL ratio = 1.06 | ↓ 广度恶化 |
| 3 | Stock Price Breadth | 32.4 | 🟡 恐惧 | McClellan Osc = 908.66 | ↑ 略有改善 |
| 4 | Put/Call Options | 46.6 | ⚪ 中性 | P/C Ratio = 0.75 | ↓ 看涨偏热 |
| 5 | Market Volatility (VIX) | 50.0 | ⚪ 中性 | VIX = 16.50 | — 持平 |
| 6 | Junk Bond Demand | 95.2 | 🔴 极度贪婪 | Spread = 1.25% | ↓ 利差收窄 |
| 7 | Safe Haven Demand | 71.6 | 🟢 贪婪 | 避险vs风险 = 3.64 | ↑ 风险偏好升 |
子指标解读
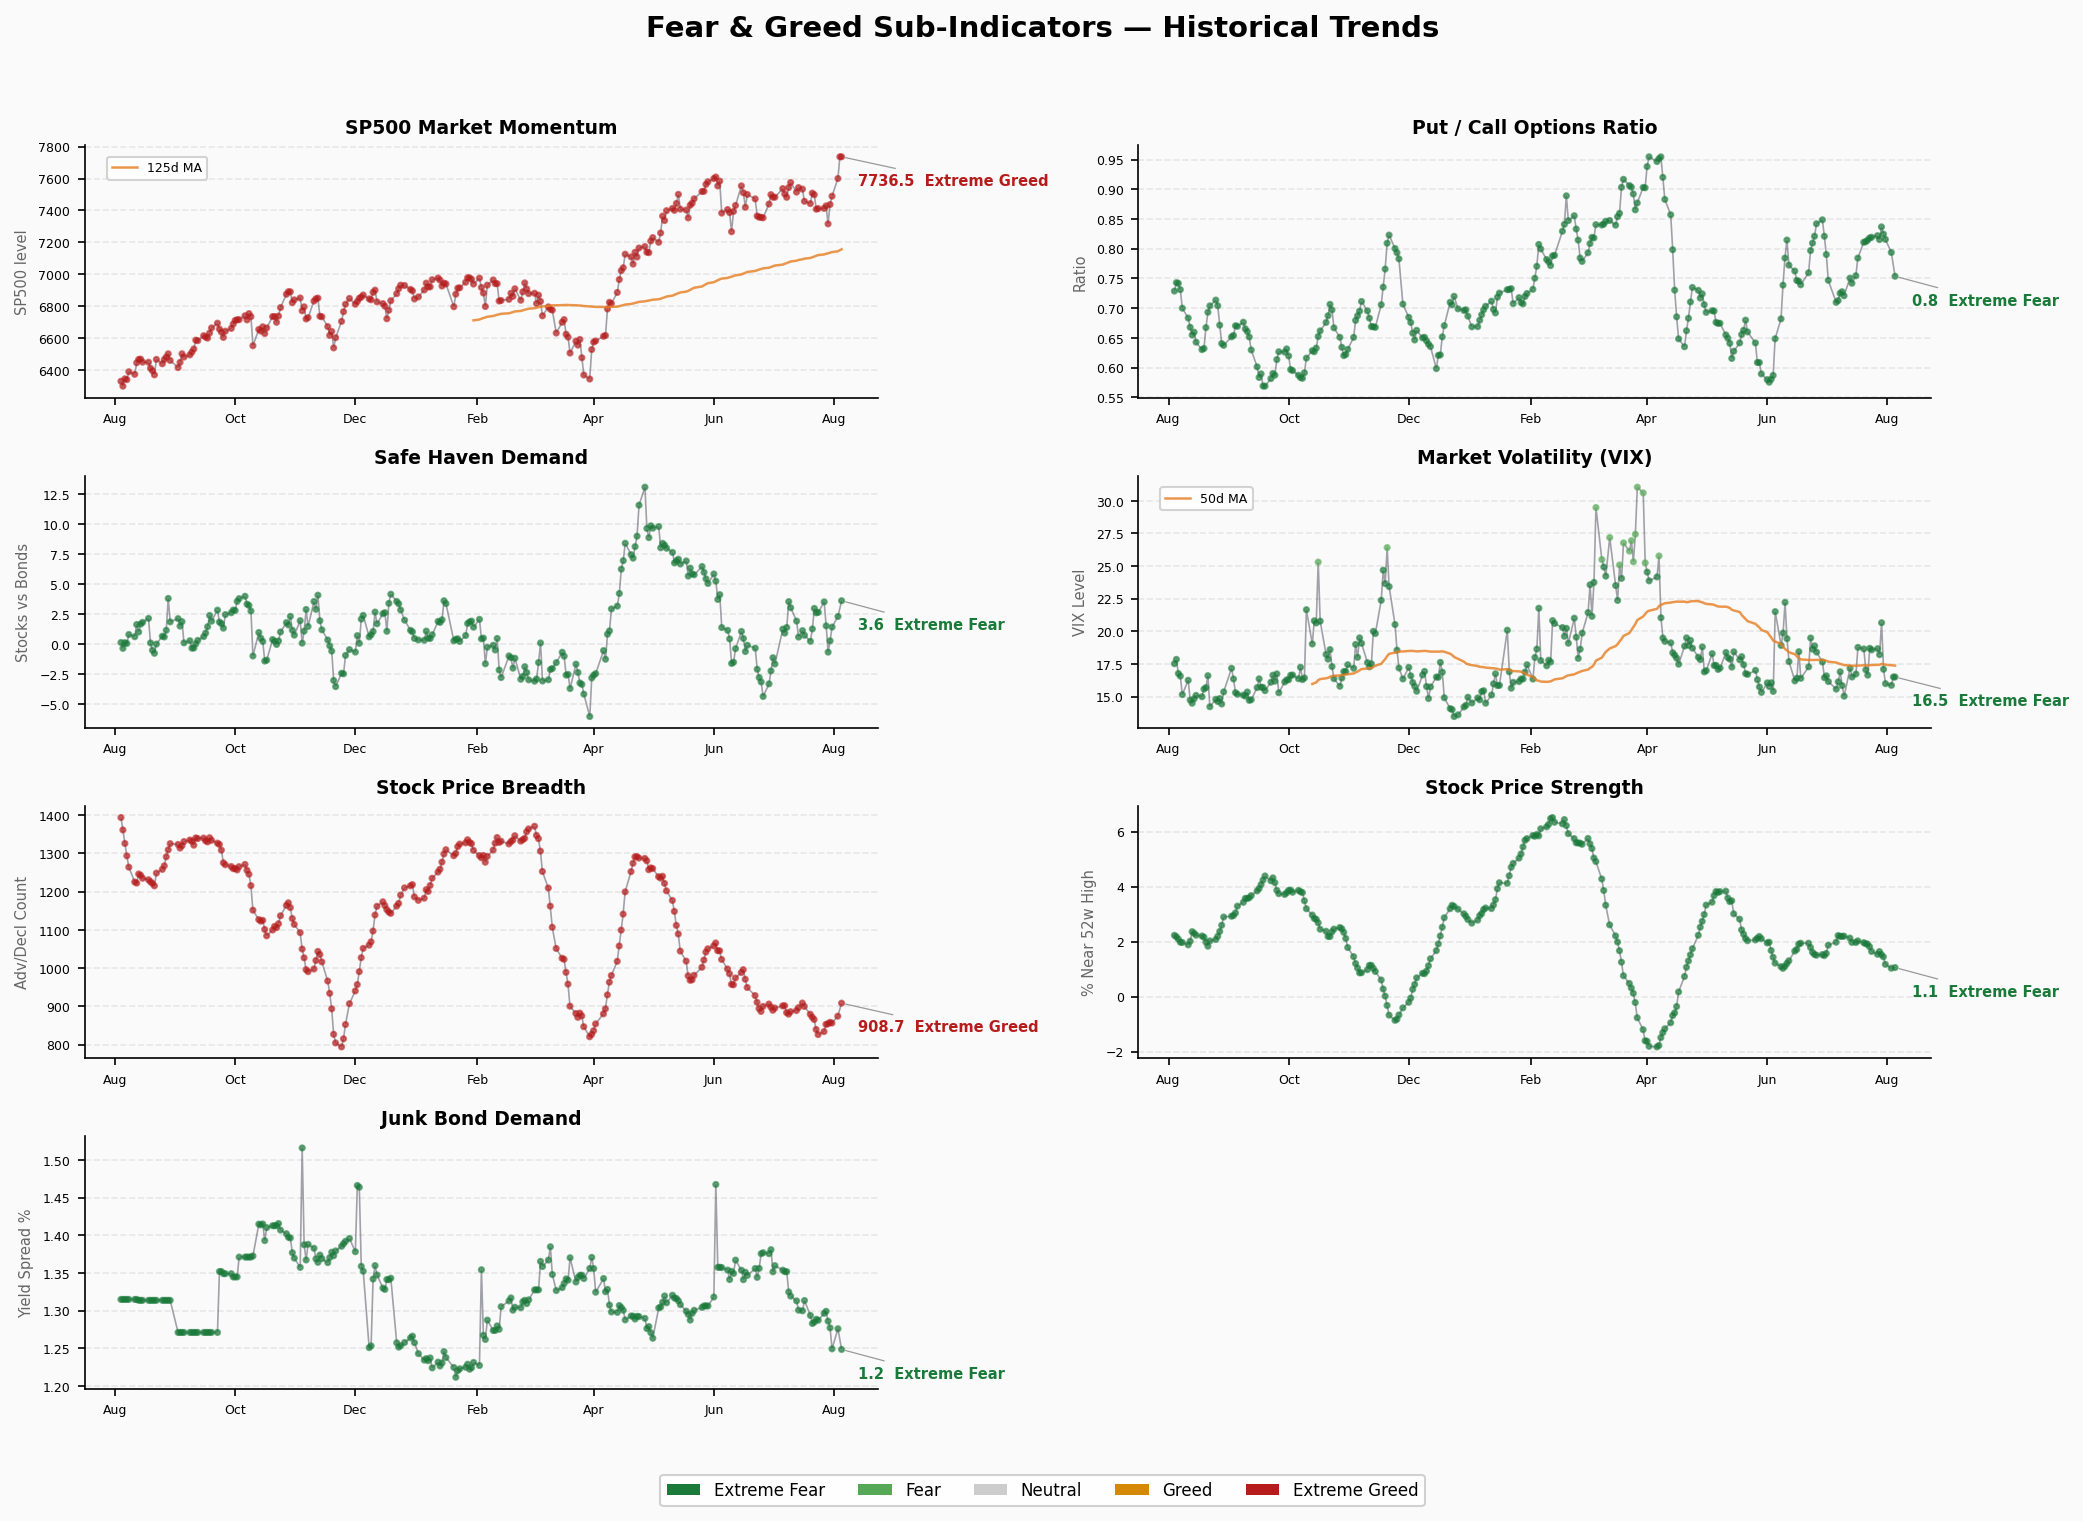
1️⃣ Market Momentum — 极度贪婪 (81.4) S&P 500 报 7,736 点,远高于 125 日均线,动量指标处于极端贪婪区。价格趋势强劲,但这是少数指标支撑综合指数的主因之一。
2️⃣ Stock Price Strength — 恐惧 (29.6) 新高新低比仅 1.06,意味着创52周新高的股票数量仅略多于新低的。在 S&P 500 接近历史高位的情况下,这一指标异常疲软——指数的上涨由极少数权重股驱动。
3️⃣ Stock Price Breadth — 恐惧 (32.4) McClellan Oscillator 报 908.66,虽然处于正值但广度偏窄。上涨股票参与度不足,与动量指标形成鲜明对比。
4️⃣ Put/Call Options — 中性 (46.6) 看跌/看涨比率 0.75,略偏看涨但未到极端。期权市场情绪相对温和,没有出现过度乐观或过度悲观的信号。
5️⃣ Market Volatility (VIX) — 中性 (50.0) VIX 报 16.50,处于历史偏低水平但未到极端。市场波动率平静,未出现恐慌信号。
6️⃣ Junk Bond Demand — 极度贪婪 (95.2) 高收益债利差仅 1.25%,资金疯狂涌入垃圾债。极低的利差表明投资者对风险的定价极度乐观,追逐收益的行为已到极端水平。
7️⃣ Safe Haven Demand — 贪婪 (71.6) 避险资产需求相对下降,资金流向风险资产。与垃圾债需求一致,反映风险偏好上升。
结构矛盾分析
⚠️ 核心背离:动量极端贪婪 vs 广度恐惧
这是当前最突出的结构性矛盾:
- S&P 动量 81.4(极端贪婪) vs 价格广度 32.4(恐惧) vs 价格强度 29.6(恐惧)
- 差值高达 49-52 点,属于严重背离
含义:指数层面看似强势,但市场内部参与度极低。少数权重股(大概率是 AI/科技龙头)在独自拉升指数,大部分个股已经掉队。这种"窄基上涨"结构是市场见顶的经典前兆之一。
⚠️ 垃圾债极端贪婪
Junk Bond Demand 95.2 处于极端贪婪区,利差仅 1.25%。投资者在无节制地追逐风险收益,信用风险的定价极度松弛。历史上这一指标超过 90 往往伴随信用市场的过度乐观。
⚠️ 避险需求与广度矛盾
Safe Haven Demand 71.6(贪婪)说明资金正在流出避险资产,但同时价格广度只有 32.4(恐惧)。资金在追涨但并未广泛参与,更像是被动资金和指数基金在推高大权重股。
趋势判断
区间停留:综合指数在 7 月大部分时间停留在 Fear 区(20-40),8月初快速突破 Neutral 进入 Greed。
转向指标:
- 看多信号:综合指数连续5日上行,突破50中轴;VIX 保持低位平稳
- 看空信号:广度和强度指标仍在恐惧区,与动量严重背离;垃圾债极端贪婪
- 中性信号:Put/Call 比率中性,期权市场未出现极端情绪
判断:短期内指数可能继续走强,但广度背离是大隐患。如果价格强度和广度不能在未来1-2周内修复,背离将持续扩大,增加后期修正的风险。历史上动量极端贪婪 + 广度恐惧的组合,往往以广度修复(即下跌)而非广度改善(中小盘补涨)收场。
🚨 股灾前兆指标仪表盘
1. 信用利差
| 指标 | 数值 | 状态 | 数据日期 |
|---|---|---|---|
| 高收益债 OAS (HY) | 2.78% | 🟢 正常/贪婪 | 2026-08-03 |
| 投资级债 OAS (IG) | 0.78% | 🟢 正常 | 2026-08-03 |
阈值参考: HY <3% 正常 | 3-5% 警戒 | 5-8% 恐慌 | >8% 危机 阈值参考: IG <1% 正常 | 1-2% 警戒 | >2% 恐慌
趋势: HY OAS 稳定在 2.78%,低于 3% 警戒线。IG OAS 0.78% 同样处于正常区间。信用市场尚未定价衰退风险,与 FNG 垃圾债需求极端贪婪一致——信用利差被压缩到极致,风险定价过于乐观。
2. 利率曲线
| 指标 | 数值 | 状态 |
|---|---|---|
| 10Y-2Y 利差 | +43bp | 🟢 正常偏平 |
| 10Y | 4.70% | |
| 2Y | 4.25% | |
| 30Y | 5.23% |
趋势: 收益率曲线正常化,10Y-2Y 恢复正值 +43bp。但 10Y-30Y 利差为 -53bp(倒挂),长端曲线仍不正常。30Y 5.23% 显著高于 10Y 4.70%,反映市场对长期通胀或财政赤字的担忧。短期无衰退信号,但长端倒挂值得关注。
3. 融资余额
| 指标 | 数值 | 状态 |
|---|---|---|
| FINRA Margin Debt (Jun 2026) | $1.502 Trillion | 🔴 历史新高 |
趋势:
- 4月: $1.304T → 5月: $1.416T → 6月: $1.502T
- 环比 +8.5%(5月→6月),同比 +53.7%(vs 2025年6月 $920.96B)
- 连续9个月增长,连续创新高
- Margin Debt / GDP = 4.1%(历史中位数 1.5%)
- 投资者信用余额为 -$1.06T(新低),意味着投资者净欠款超过现金
判断: 🔴 严重警戒。融资余额以每月近 10% 的速度增长,杠杆水平已超过 2000 年和 2007 年的泡沫峰值(相对 GDP 和 M2)。一旦市场出现 5-10% 的回调,高杠杆将放大抛售压力,形成去杠杆连锁反应。
4. IPO 数量 & 基金流入
| 指标 | 数值 | 状态 |
|---|---|---|
| 2026 YTD IPO | ~73 只 | 🟡 温和 |
| ETF H1 2026 净流入 | $1 Trillion | 🔴 创纪录 |
| ETF 全年预测 | $2.3 Trillion | 🔴 将创新高 |
| ETF 总资产 | $15.8 Trillion | 历史新高 |
趋势:
- H1 2026 ETF 净流入 $1T,是去年同期的近2倍,刷新半年流入纪录
- 股票型 ETF 贡献 $680B,债券型 ETF $300B
- 滚动12个月流入已达 $2T,State Street 预测全年 $2.3T
- IPO 数量相对温和(73只),但资金通过 ETF 持续涌入被动投资
判断: 🔴 资金流入创纪录。被动资金的机械流入不断推高权重股,与广度恐惧的背离一致。这种"被动吸金"模式在资金流出时会同样机械地加速下跌。
综合判断
| 类别 | 绿灯 🟢 | 黄灯 🟡 | 红灯 🔴 |
|---|---|---|---|
| 信用利差 | 2 | 0 | 0 |
| 利率曲线 | 1 | 0 | 0 |
| 融资余额 | 0 | 0 | 1 |
| IPO/基金流入 | 0 | 1 | 1 |
| 合计 | 3 | 1 | 2 |
总结:
信用利差和利率曲线暂时平静——这是"水面上的平静"。水面下,融资余额 $1.502T 以每月 10% 速度膨胀,ETF 资金以创纪录速度机械涌入,叠加 FNG 动量极端贪婪但广度恐惧的结构性背离,所有信号指向同一个画面:市场由流动性驱动,而非广度支撑。
3绿2红的组合看似温和,但两个红灯恰恰是最关键的系统性风险指标——杠杆和资金流。信用利差是滞后指标,一旦 HY OAS 开始走阔,往往已经是事后确认而非前瞻信号。关注点应放在:1) 融资余额增速是否放缓;2) ETF 流入是否出现反转;3) 价格广度是否能修复。
数据来源: CNN Fear & Greed Index, FRED (BAMLH0A0HYM2, BAMLC0A4CBBB, T10Y2Y, DGS10, DGS2, DGS30), FINRA Margin Statistics, State Street ETF Flows 生成时间: 2026-08-05 06:30 CST