CNN Fear & Greed 情绪分析 2026-07-21
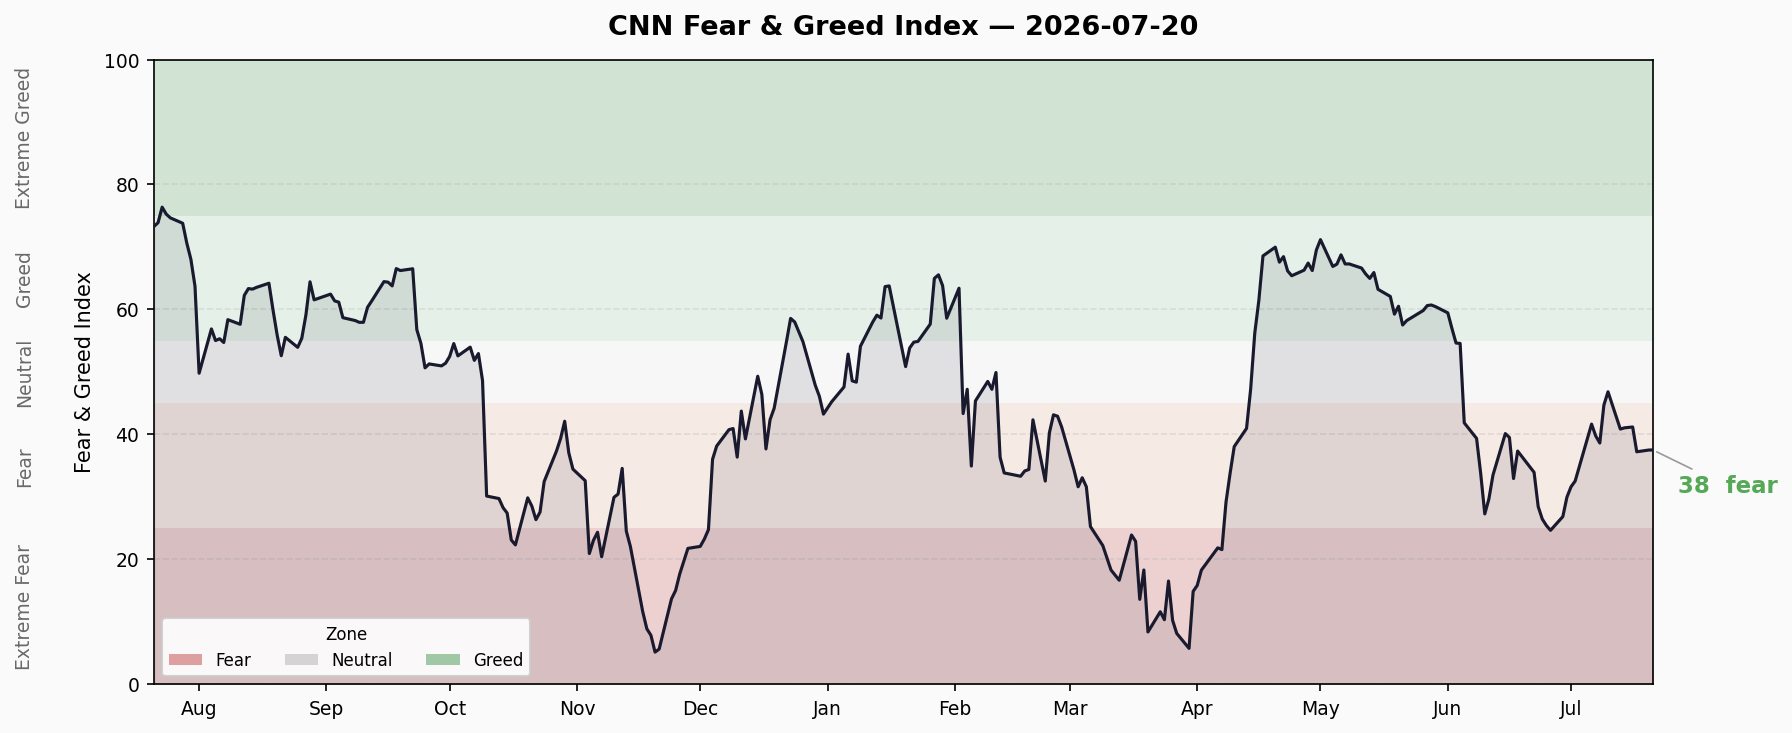
Fear & Greed 综合指数 37.51(Fear),连续第 4 个交易日在恐惧区间。广度指标跌至极度恐惧(19.4),安全港需求大幅改善形成看涨背离。信用利差正常,利率曲线正常偏平,但融资余额和资金流入维持历史极值区间。
综合指数趋势
| 指标 | 数值 |
|---|---|
| Fear & Greed 指数 | 37.51 |
| 评级 | Fear 😨 |
| 较前日 | +0.43(37.09 → 37.51) |
| 较一周前 | -3.34(40.86 → 37.51) |
| 较一月前 | +0.17(37.34 → 37.51) |
| 较一年前 | -36.43(73.94 → 37.51) |
最近 10 天趋势:
07-07: 39.8 (Fear)  07-08: 38.6 (Fear)
07-09: 44.7 (Fear)  07-10: 46.8 (Neutral) ← 短暂触碰中性
07-13: 40.9 (Fear)  07-14: 41.1 (Fear)
07-16: 41.2 (Fear)  07-17: 37.2 (Fear)
07-20: 37.5 (Fear)  07-21: 37.5 (Fear)
整体方向:7 月 10 日短暂触碰中性(46.8)后回落,近 4 个交易日在 37-41 区间低位盘整。距极度恐惧阈值(25)约 12 点,距中性阈值(45)约 7 点。
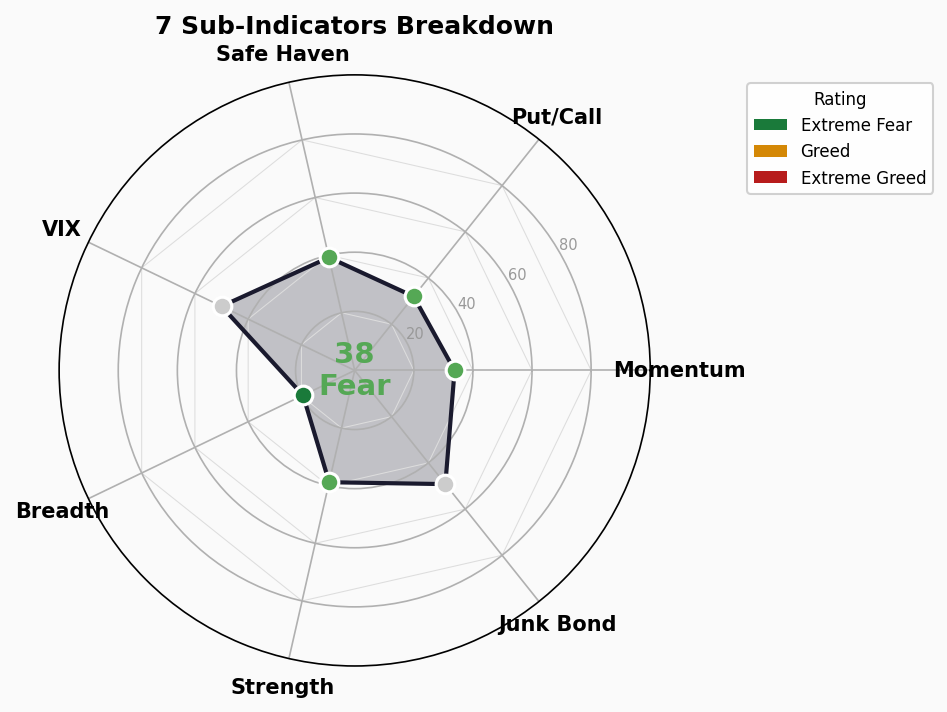
七子指标逐项扫描
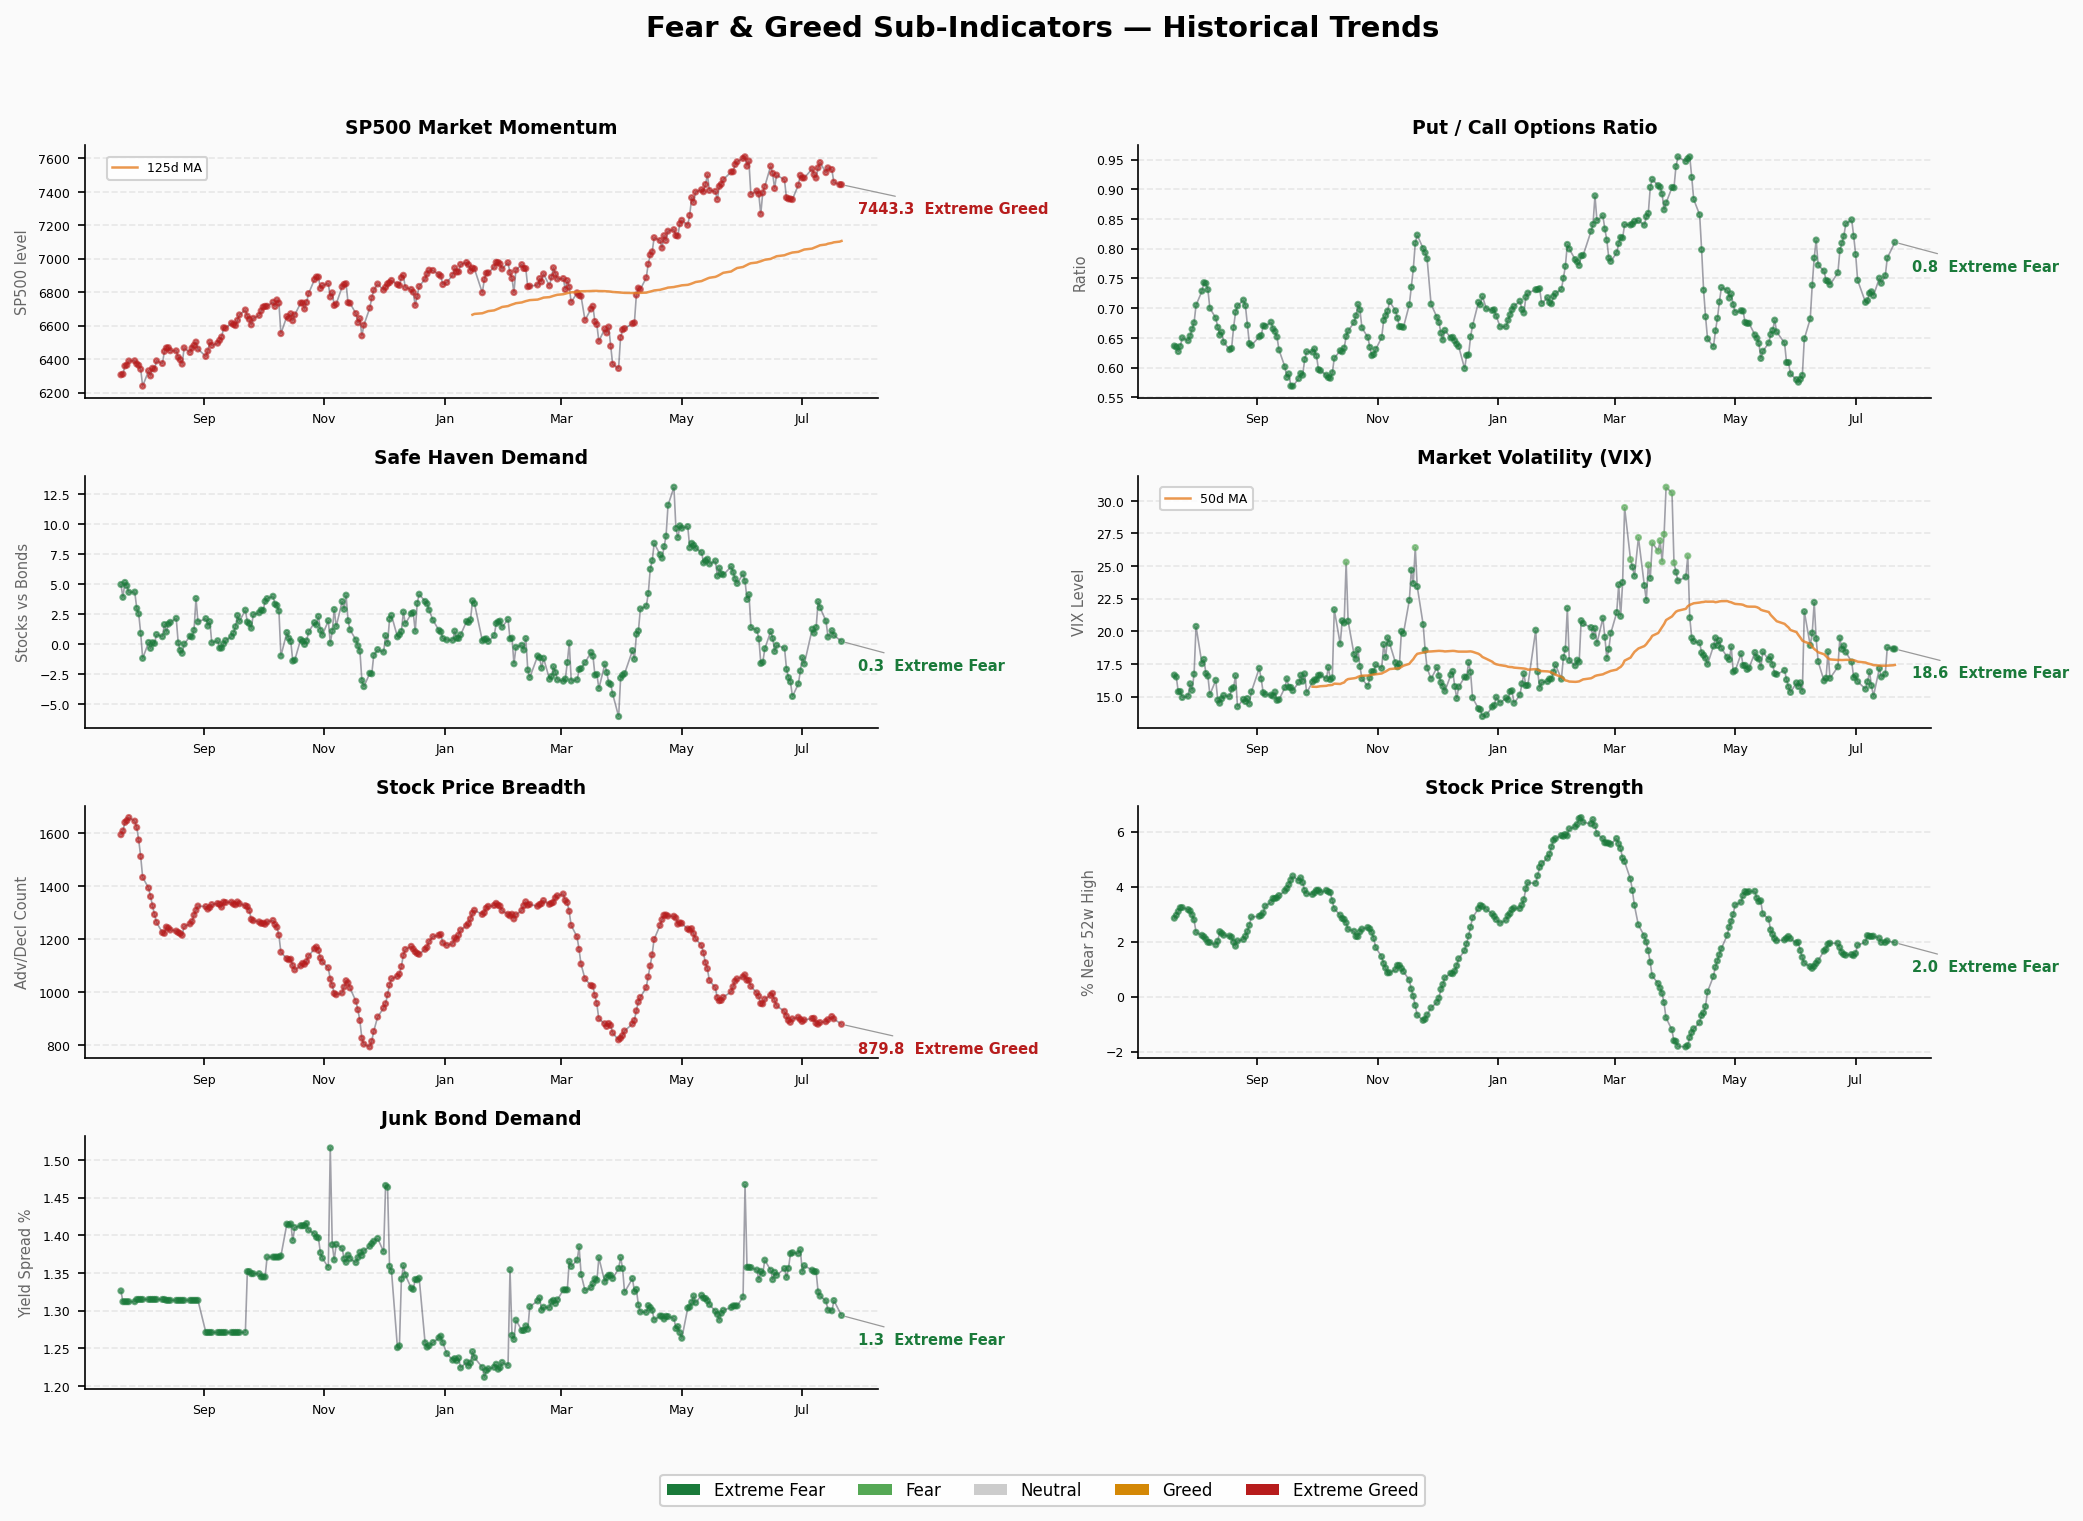
1. 股价强度(Stock Price Strength)— 38.8 😨 Fear
- 原始值: 1.97(NYSE 52周高/低比)
- 前值: 2.03 | 方向: ↓ 下降
- 52周新高股票减少,新低增多,上涨动能减弱。
2. 股价广度(Stock Price Breadth)— 19.4 😱 Extreme Fear
- 原始值: 879.77M(NYSE 上涨/下跌成交量)
- 前值: 900.15M | 方向: ↓ 下降
- ⚠️ 七子中读数最极端。 成交量集中在下跌股票,市场参与度恶化。
3. 市场动能(Market Momentum)— 33.8 😨 Fear
- S&P 500: 7,443.28 | 125日均线: 7,102.48
- 前值: 持平 | 方向: → 横盘
- 标普仍高于 125 日均线约 4.8%,但动能评分持续回落,与去年同期的极度贪婪形成鲜明对比。
4. Put/Call 比率(Put/Call Options)— 32.0 😨 Fear
- 原始值: 0.811
- 前值: 0.784 | 方向: ↑ 上升
- 看跌期权买入增加,市场对冲需求上升,偏空。
5. 市场波动(VIX)— 50.0 😐 Neutral
- VIX: 18.65 | VIX 50日均线: 17.40
- 前值: 18.65 | 方向: → 持平
- VIX 在 18-19 区间横盘,处于历史中位。既无恐慌也无过度自满。七子中唯一的中性读数。
6. 垃圾债需求(Junk Bond Demand)— 49.2 😐 Neutral
- 原始值: 1.294(垃圾债 vs 投资级利差比)
- 前值: 1.313 | 方向: ↓ 收窄
- 利差小幅收窄,信用市场风险偏好边际改善。距贪婪阈值仅一步之遥。
7. 安全港需求(Safe Haven Demand)— 39.2 😨 Fear
- 原始值: 0.254(股票 vs 国债相对表现)
- 前值: 0.760 | 方向: ↓ 大幅下降
- 📈 最显著的积极信号。 股票相对国债表现大幅改善,意味着资金从避险资产回流股市。这是七子中改善最剧烈的指标。
结构矛盾分析
极端值警示
- 股价广度 19.4(极度恐惧): 唯一进入 Extreme Fear 的指标。下跌成交量持续大于上涨成交量,市场宽度恶化,这是一个需要警惕的内部弱势信号。
- VIX 50.0(中性): 波动率未跟随广度恶化,说明市场并未定价系统性风险。这是一个有趣的背离。
背离信号
- 看涨背离: 安全港需求从 0.760 骤降至 0.254(↓67%),股票显著跑赢国债。同时垃圾债需求维持在 49.2 接近中性上沿。这两者与整体 Fear 评级形成温和背离。
- 看跌背离: 广度极度恐惧 vs 指数仍高于 125MA。如果广度不能改善,指数的韧性可能难以持续。
整体判断
市场处于"分裂恐惧"状态——广度差但波动低、避险需求改善但 Put/Call 上升。没有明确的方向性共识,更像是等待催化剂的选择性焦虑。
趋势判断
- 区间停留: FNG 已在 Fear 区间(25-45)停留约 3 个月(自 4 月下旬以来),中间偶有极度恐惧或中性短暂触碰。
- 近期方向: 7 月 10 日反弹至中性(46.8)后未能维持,迅速回落到 37 附近。短期动能偏弱。
- 关键水平: 上方阻力 45(中性门槛),下方支撑 25(极度恐惧门槛)。当前 37.5 处于区间下半部。
- 转向信号: 若安全港需求持续改善 + 广度触底回升,FNG 有望向上突破 45。若广度继续恶化 + VIX 突破 22,可能下探 25。
🚨 股灾前兆指标仪表盘
1. 信用利差
- 高收益债 OAS: 2.73%(2026-07-17)| 🟢 正常/贪婪
- 阈值:<3% 正常 | 3-5% 警戒 | 5-8% 恐慌 | >8% 危机
- 投资级债 OAS: 0.79%(2026-07-17)
- 阈值:<1% 正常 | 1-2% 警戒 | >2% 恐慌
- 趋势: 稳定。信用市场未出现压力信号,这是当前最健康的宏观指标。
2. 利率曲线
- 10Y-2Y 利差: +39bp | 🟢 正常偏平
- 10Y: 4.55% | 2Y: 4.18% | 30Y: 5.06%
- 10Y-30Y 利差: -51bp(长端倒挂持续)
- 趋势: 短端曲线已恢复正常陡峭(不再倒挂),但 10Y-30Y 仍倒挂 51bp,反映市场对长期经济增长的疑虑。
3. 融资余额
- FINRA Margin Debt: $1.304T(2026年4月,最新可得)| 🔴 历史新高区间
- 解读: 融资余额处于历史极高水平。高杠杆意味着市场对负面冲击的脆弱性增加。注意:这是 4 月数据,滞后约 3 个月。
4. IPO 市场
- 2026 YTD IPO 数量: ~73 只(Renaissance Capital 估算)
- 状态: 🔴 资金流入创纪录
- 解读: 今年 ETF 净流入 $8,560 亿创历史纪录,显示散户和机构资金持续涌入。IPO 数量处于正常偏高区间,未出现 2021 年式的泡沫化,但也未出现冻结。
5. 基金流入
- 2026 YTD ETF 净流入: ~$8,560 亿 | 🔴 创纪录
- 解读: 资金持续涌入可能反映 FOMO 情绪,但也可能只是结构性配置需求(401k、被动投资趋势)。与 FNG 恐惧读数形成有趣反差——人们在恐惧中继续买。
综合判断
| 指标 | 状态 |
|---|---|
| 信用利差(HY OAS) | 🟢 正常 |
| 利率曲线(10Y-2Y) | 🟢 正常偏平 |
| 融资余额 | 🔴 历史新高 |
| IPO / 资金流入 | 🔴 创纪录 |
2 🟢 / 0 🟡 / 2 🔴
核心矛盾: 信用市场和利率曲线这两个最可靠的领先指标都处于绿灯状态,暗示系统性危机概率低。但融资余额和资金流入的历史极值表明市场情绪和杠杆水平偏高,一旦出现催化剂(通胀反弹、地缘政治、盈利不及预期),去杠杆过程可能较为剧烈。
与 FNG 的对照: FNG 处于 Fear 区间(37.51),与股灾指标的两盏绿灯形成反差。这暗示当前恐惧更多来自市场内部结构(广度恶化、动能衰减)而非宏观系统性风险。如果信用利差保持稳定,深度回调更可能是买入机会而非危机开端。