CNN Fear & Greed 情绪分析 2026-07-19
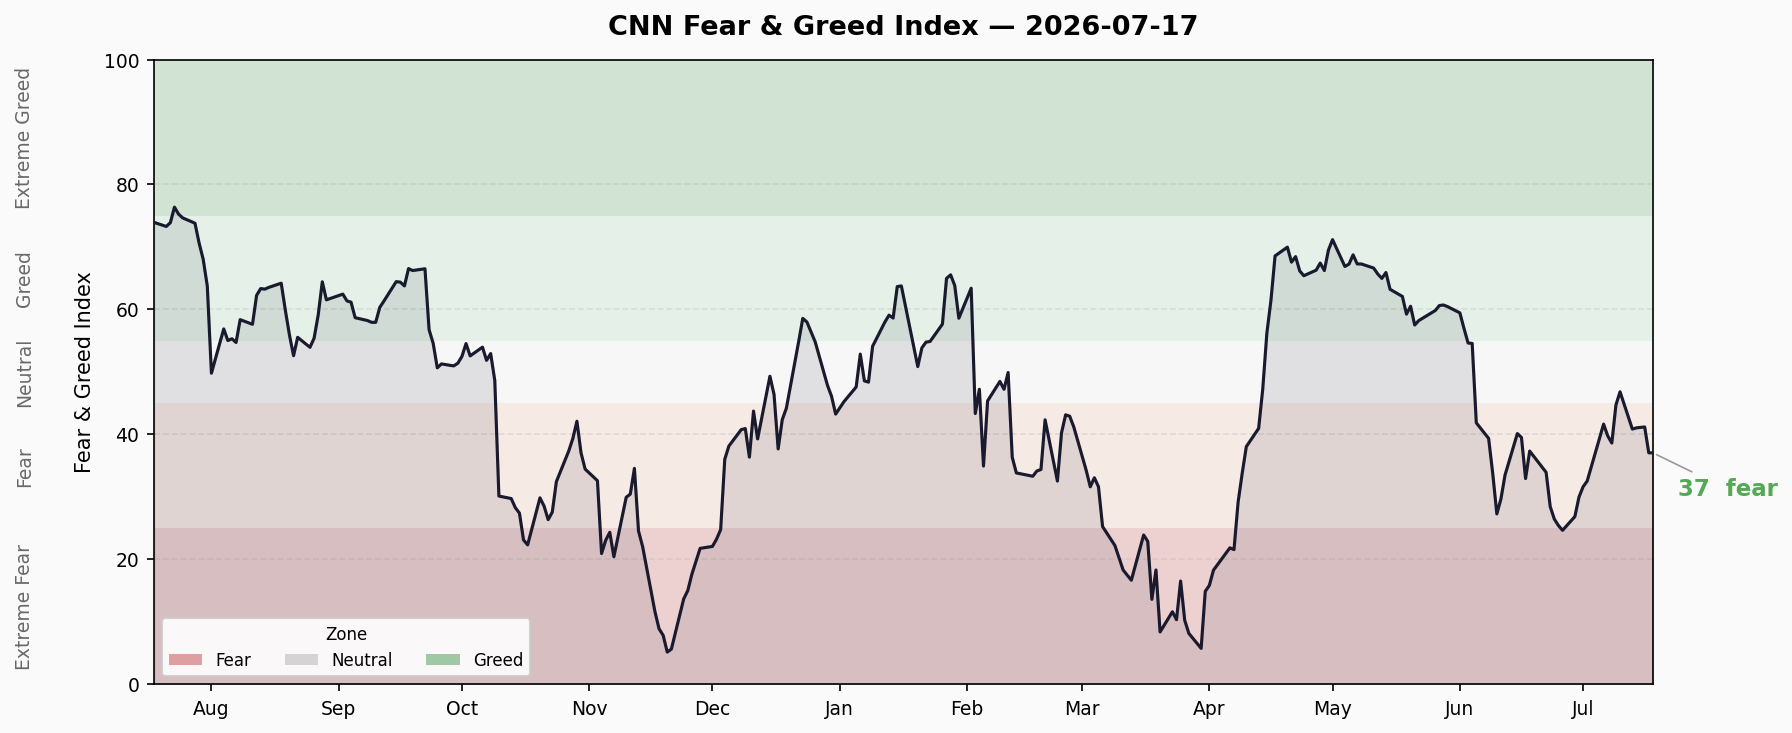
CNN Fear & Greed 综合指数 37.06,处于 Fear(恐惧)区间。较前日 41.69 下跌 4.63 点,连续第 5 个交易日位于 Fear 区间。7 项子指标中 1 项极端恐惧、5 项恐惧、1 项中性。股灾前兆指标:信用利差正常,利率曲线正常偏平,融资余额历史新高(🔴),ETF 流入创纪录(🔴)。综合判断 2🟢 0🟡 2🔴。
📊 综合指数趋势
| 指标 | 数值 |
|---|---|
| 最新值 | 37.06 / 100 |
| 评级 | 😨 Fear(恐惧) |
| 前日 | 41.69 |
| 日变化 | ⬇️ -4.63 |
| 1 周前 | 46.83(Neutral) |
| 周变化 | ⬇️ -9.77 |
| 1 月前 | 32.94(Fear) |
| 月变化 | ⬆️ +4.12 |
| 1 年前 | 74.17(Greed) |
| 年变化 | ⬇️ -37.11 |
10 日趋势:⬇️ 下降
| 日期 | 分数 | 评级 |
|---|---|---|
| 07/06 | 41.7 | Fear |
| 07/07 | 39.8 | Fear |
| 07/08 | 38.6 | Fear |
| 07/09 | 44.7 | Fear |
| 07/10 | 46.8 | Neutral |
| 07/13 | 40.9 | Fear |
| 07/14 | 41.1 | Fear |
| 07/15 | 41.2 | Fear |
| 07/17 | 37.1 | Fear |
趋势特征: 7/10 短暂反弹至 Neutral 后快速回落,连续 3 日下滑,累计跌 9.7 点。自 7/6 以来整体下降趋势未改。
🔍 七子指标逐一扫描
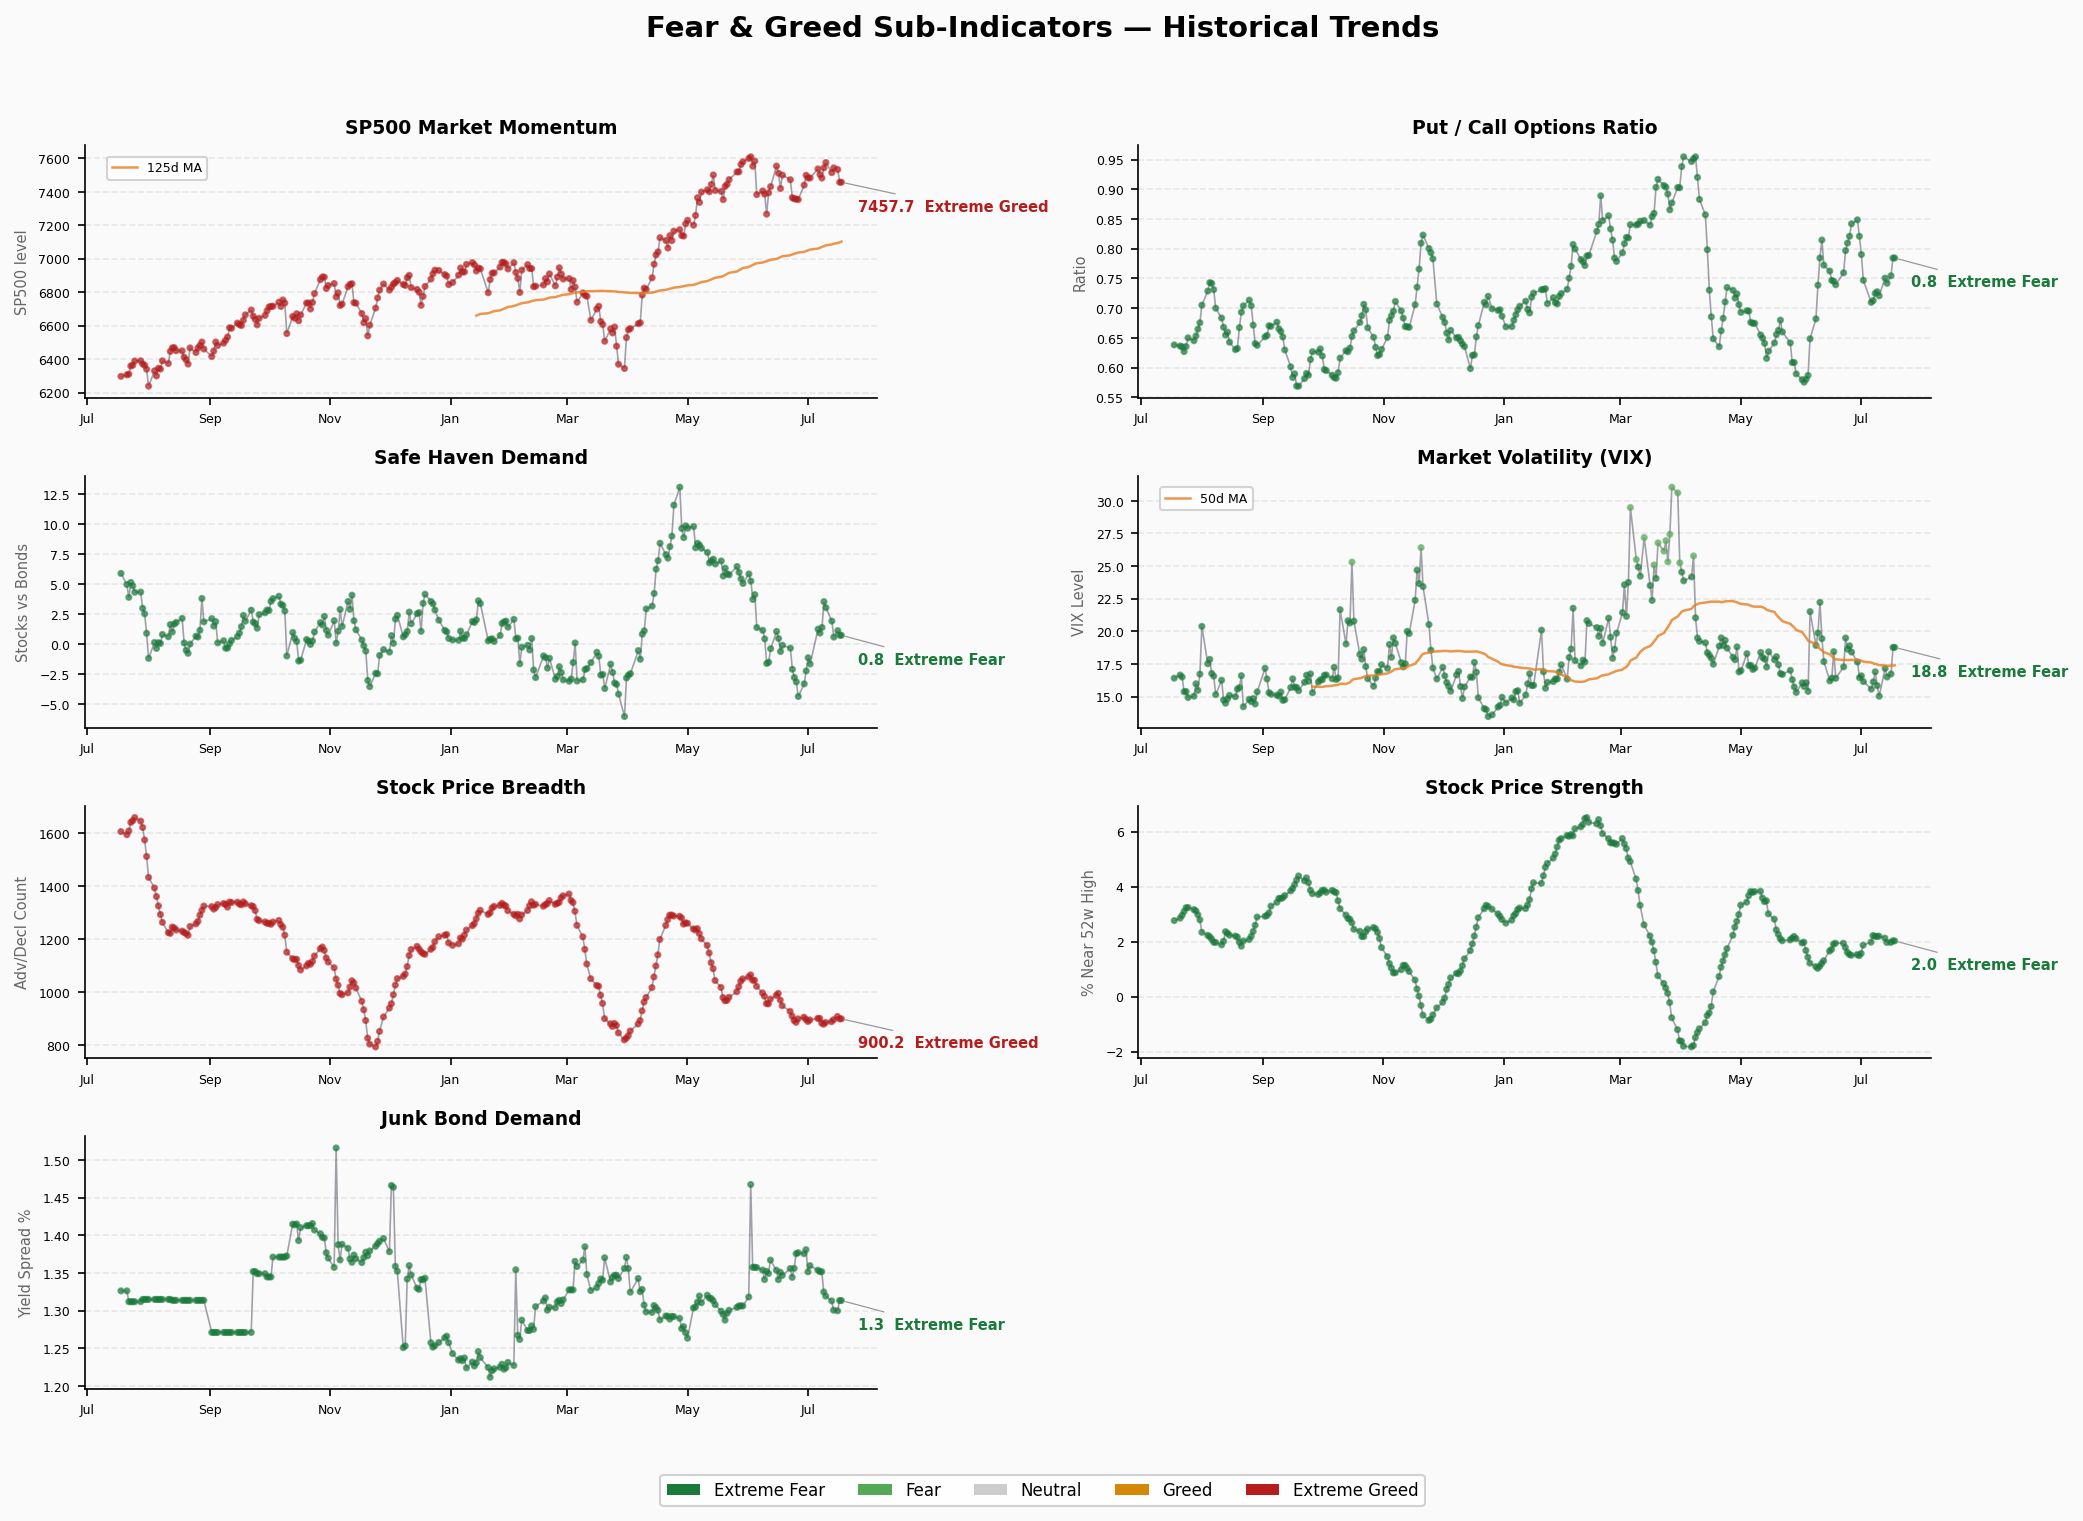
1. Stock Price Strength(股价强度)— 39.2 😨 Fear
- 含义: 纽交所股票中触及 52 周高点 vs 低点的比例
- 原始值: 2.03%(新高/新低比极低)
- 变化: +0.06pp(微升,基本持平)
- 解读: 仅 2% 的股票在创 52 周新高,广度极度收缩。这是典型的防御性市场特征,资金集中在少数大盘股。
2. Stock Price Breadth(市场宽度)— 21.4 😱 Extreme Fear
- 含义: McClellan Volume Summation Index,衡量上涨 vs 下跌成交量
- 原始值: 900.15
- 变化: -8.82(⬇️ 回落)
- 解读: 最弱的子指标。 虽然绝对值仍在正区间,但已从高位回落,且 CNN 将其评分为极端恐惧,说明短期下跌动能加速,成交量广度恶化明显。
3. Market Momentum(市场动能)— 35.4 😨 Fear
- 含义: 标普 500 相对于 125 日移动均线的偏离度
- 原始值: S&P 500 @ 7457.69
- 变化: -76.08(⬇️ 明显回落)
- 解读: 标普从 7500+ 区间快速滑落至 7457,跌破短期支撑。尽管年初至今仍为正收益,但动量已显著衰减。
4. Put/Call Options(看跌/看涨比)— 36 😨 Fear
- 含义: 期权市场看跌 vs 看涨成交量比率
- 原始值: 0.78
- 变化: +0.03(⬆️ 更多看跌)
- 解读: Put/Call 比率上升,期权交易者增加对冲。0.78 不算极端但方向偏防御。
5. Market Volatility(市场波动)— 50 😐 Neutral
- 含义: CBOE VIX 波动率指数
- 原始值: VIX @ 18.77
- 变化: +2.04(⬆️ 波动上升)
- 解读: VIX 从 16.73 跳升至 18.77,单日涨幅 12%。虽仍在 20 以下的中性区间,但快速上行值得关注。50 日均线 VIX 为 17.37,现货已高于均线。
6. Junk Bond Demand(垃圾债需求)— 32.6 😨 Fear
- 含义: 高收益债与投资级债之间的利差
- 原始值: 1.31%(利差)
- 变化: +0.01pp(微扩)
- 解读: 利差维持低位但评分偏恐惧,说明相对于历史水平利差处于偏低区间,但边际上信用风险偏好有所回落。
7. Safe Haven Demand(避险需求)— 44.8 😨 Fear
- 含义: 股票相对于国债的超额收益表现
- 原始值: 0.76%
- 变化: -0.39pp(⬇️ 避险需求降低)
- 解读: 股票相对国债的超额收益收窄,说明资金略向股票回流。这是本周唯一略有改善的子指标,但仍处于 Fear 区间。
🔬 结构矛盾分析
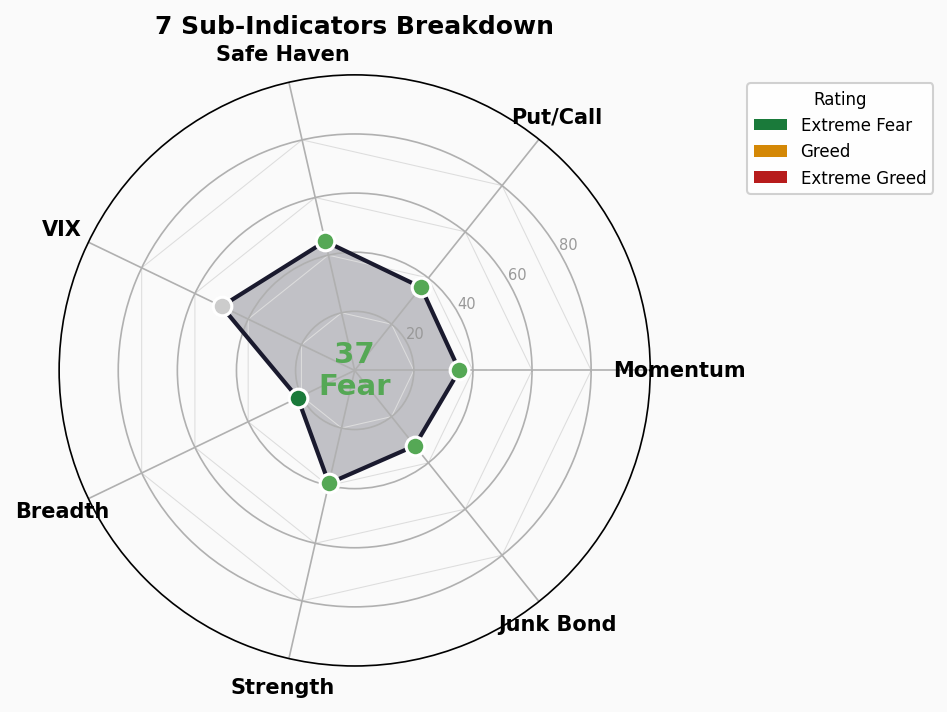
极端值警示(>80 或 <20)
- Stock Price Breadth @ 21.4 — 逼近极端恐惧线(<20),是当前最脆弱的环节
- 无指标处于 Extreme Greed 区间
背离信号
- VIX vs 其他指标背离: VIX 评分为 50(Neutral),而其他 6 项中 5 项为 Fear、1 项为 Extreme Fear。VIX 尚未充分反映市场内部恶化程度——如果 VIX 后续补涨至 22+,FNG 可能进一步下滑至 Extreme Fear。
- Safe Haven 边际改善: 避险需求指标略有下降,与整体 FNG 下滑形成矛盾——可能暗示部分资金在抄底,但力度不足以扭转整体情绪。
核心矛盾
当前市场并非全面恐慌,而是选择性防御——广度极度收窄(Breadth 极端恐惧)但波动率未爆(VIX 中性),垃圾债利差未走阔。这是一个典型的"滚动的熊":指数跌幅有限,但内部结构持续恶化。
📈 趋势判断
- 当前区间: Fear(25-44),已连续驻留 5 个交易日
- 此前区间: Neutral(45-54),短暂触及 7/10 后快速跌回
- 关键水平: 若跌破 30,将进入 Fear 区间下半段;若跌破 25,触发 Extreme Fear
- 转向信号: 需关注 VIX 是否突破 22、Put/Call 是否升至 0.85+、Breadth 是否跌破 800
方向预判: ⬇️ 偏向下行。动量、广度、期权三个核心指标同步恶化,VIX 上行加速,短期内回到 Neutral 的概率较低。关注下周一开盘能否企稳。
🚨 股灾前兆指标仪表盘
1. 信用利差
| 指标 | 数值 | 状态 | 阈值 |
|---|---|---|---|
| 高收益债 OAS | 2.71% | 🟢 正常/贪婪 | <3% 正常 | 3-5% 警戒 | 5-8% 恐慌 | >8% 危机 |
| 投资级债 OAS | 0.78% | 🟢 正常 | <1% 正常 | 1-2% 警戒 | >2% 恐慌 |
- 数据日期: 2026-07-16(FRED)
- 趋势: HY OAS 2.71%,处于 3% 警戒线下方,信用市场暂未定价衰退风险
- 解读: 信用利差是股灾最可靠的领先指标之一。当前双利差均在安全区间,说明债市并未看到系统性风险。这是目前最积极的信号。
2. 利率曲线
| 指标 | 数值 | 状态 |
|---|---|---|
| 10Y-2Y 利差 | +37bp | 🟢 正常偏平 |
| 10Y 收益率 | 4.57% | — |
| 2Y 收益率 | 4.16% | — |
| 30Y 收益率 | 5.09% | — |
| 10Y-30Y 利差 | -52bp | 倒挂(长端更高,正常形态) |
- 数据日期: 2026-07-16(FRED)
- 解读: 10Y-2Y 利差 +37bp,结束了长期倒挂,回归正斜率但偏平。历史上收益率曲线从倒挂回归正常往往发生在衰退前(降息预期推动短端下行),但当前短端 4.16% 仍偏高,说明美联储尚未大幅降息。偏平的曲线反映市场对"软着陆"的定价。
3. 融资余额
| 指标 | 数值 | 状态 |
|---|---|---|
| FINRA Margin Debt | ~$1.304T(2026 年 4 月) | 🔴 历史新高区间 |
- 数据频率: FINRA 月度发布(滞后约 1-2 个月)
- 解读: 融资余额处于历史绝对高位。高融资余额意味着市场杠杆率高,一旦出现大幅回调,强制平仓的连锁反应会放大跌幅。这是经典的"牛市末期的燃料"——不是引发股灾的原因,但会加剧股灾的烈度。
4. IPO 市场
| 指标 | 数值 | 状态 |
|---|---|---|
| 2026 YTD IPO 数量 | ~73 只(Renaissance Capital) | 🟡 温和活跃 |
| 2025 全年参考 | ~150 只 | — |
- 解读: IPO 节奏温和,未出现 2021 年式的泡沫式发行潮。不算预警信号。
5. 基金资金流入
| 指标 | 数值 | 状态 |
|---|---|---|
| 2026 YTD ETF 净流入 | ~$8,560 亿 | 🔴 创纪录 |
- 解读: 今年 ETF 资金流入创历史纪录,反映散户和机构的"FOMO"式追涨。历史经验表明,创纪录资金流入往往出现在牛市后期。资金流入本身不是卖出信号,但结合高融资余额,说明市场参与度高、仓位拥挤——一旦转向,流出速度可能同样剧烈。
综合判断
| 类别 | 计数 |
|---|---|
| 🟢 正常 | 2(信用利差、利率曲线) |
| 🟡 警戒 | 0 |
| 🔴 预警 | 2(融资余额、ETF 资金流入) |
总体评估: 信用市场和利率曲线暂未发出警报,但杠杆和资金流指标亮红灯。这不是"明天就要崩"的信号,而是"如果发生回调,烈度会很大"的警告。当前环境类似 2018 年初或 2021 年末——基本面尚可,但内部结构在持续恶化。