CNN Fear & Greed 情绪分析 2026-07-09
综合指数42.2分维持Fear区间,广度指标极度恐惧23.2分,垃圾债需求偏弱;动量因子独霸,科技拥挤度危险;信用利差正常但融资余额与ETF流入创纪录
📊 综合指数
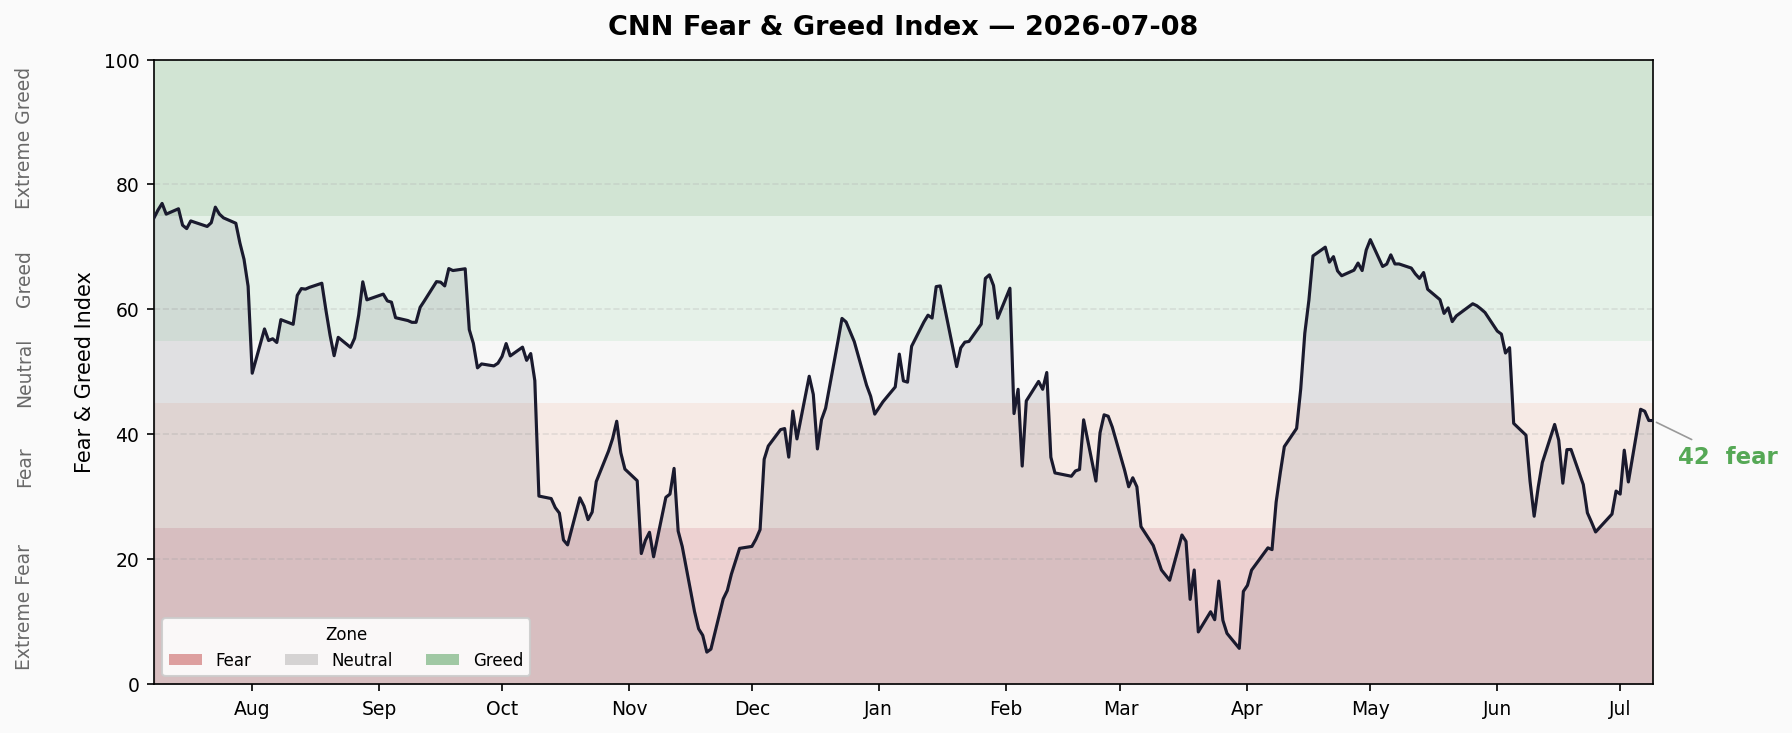
今日 Fear & Greed 综合指数:42.2 分 — 😨 Fear
| 对比维度 | 数值 | 变化 |
|---|---|---|
| 前日收盘 | 43.0 | -0.8 |
| 一周前 | 30.5 | +11.8 |
| 一月前 | 39.9 | +2.3 |
| 一年前 | 74.6 | -32.4 |
综合指数连续第二日维持在 Fear 区间(40-45)。较一周前(30.5,Fear 下沿)已有明显回升,但距离 Neutral 门槛(45)仍差约 3 分。与一年前 74.6 的 Greed 区间相比,市场情绪已经历了显著的冷却过程。
近 10 日趋势:从 6 月 30 日的 44.3 小幅震荡回落至当前的 42.2,整体在 Fear 区间内窄幅整理,未出现趋势性方向突破。
🔬 子指标解读
| 子指标 | Score | Rating | 关键数值 | 方向 |
|---|---|---|---|---|
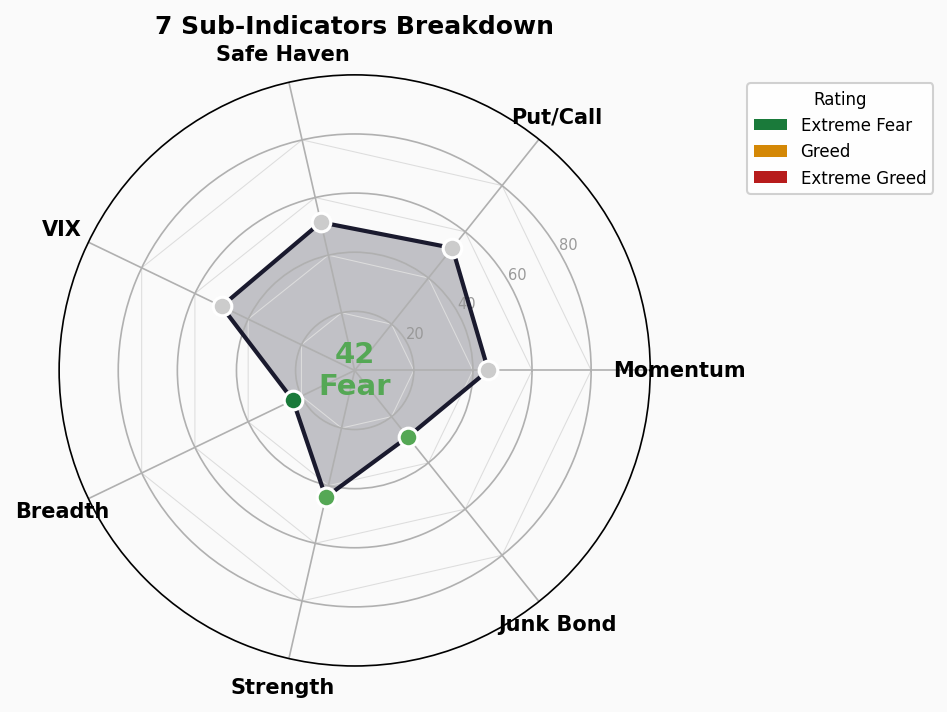
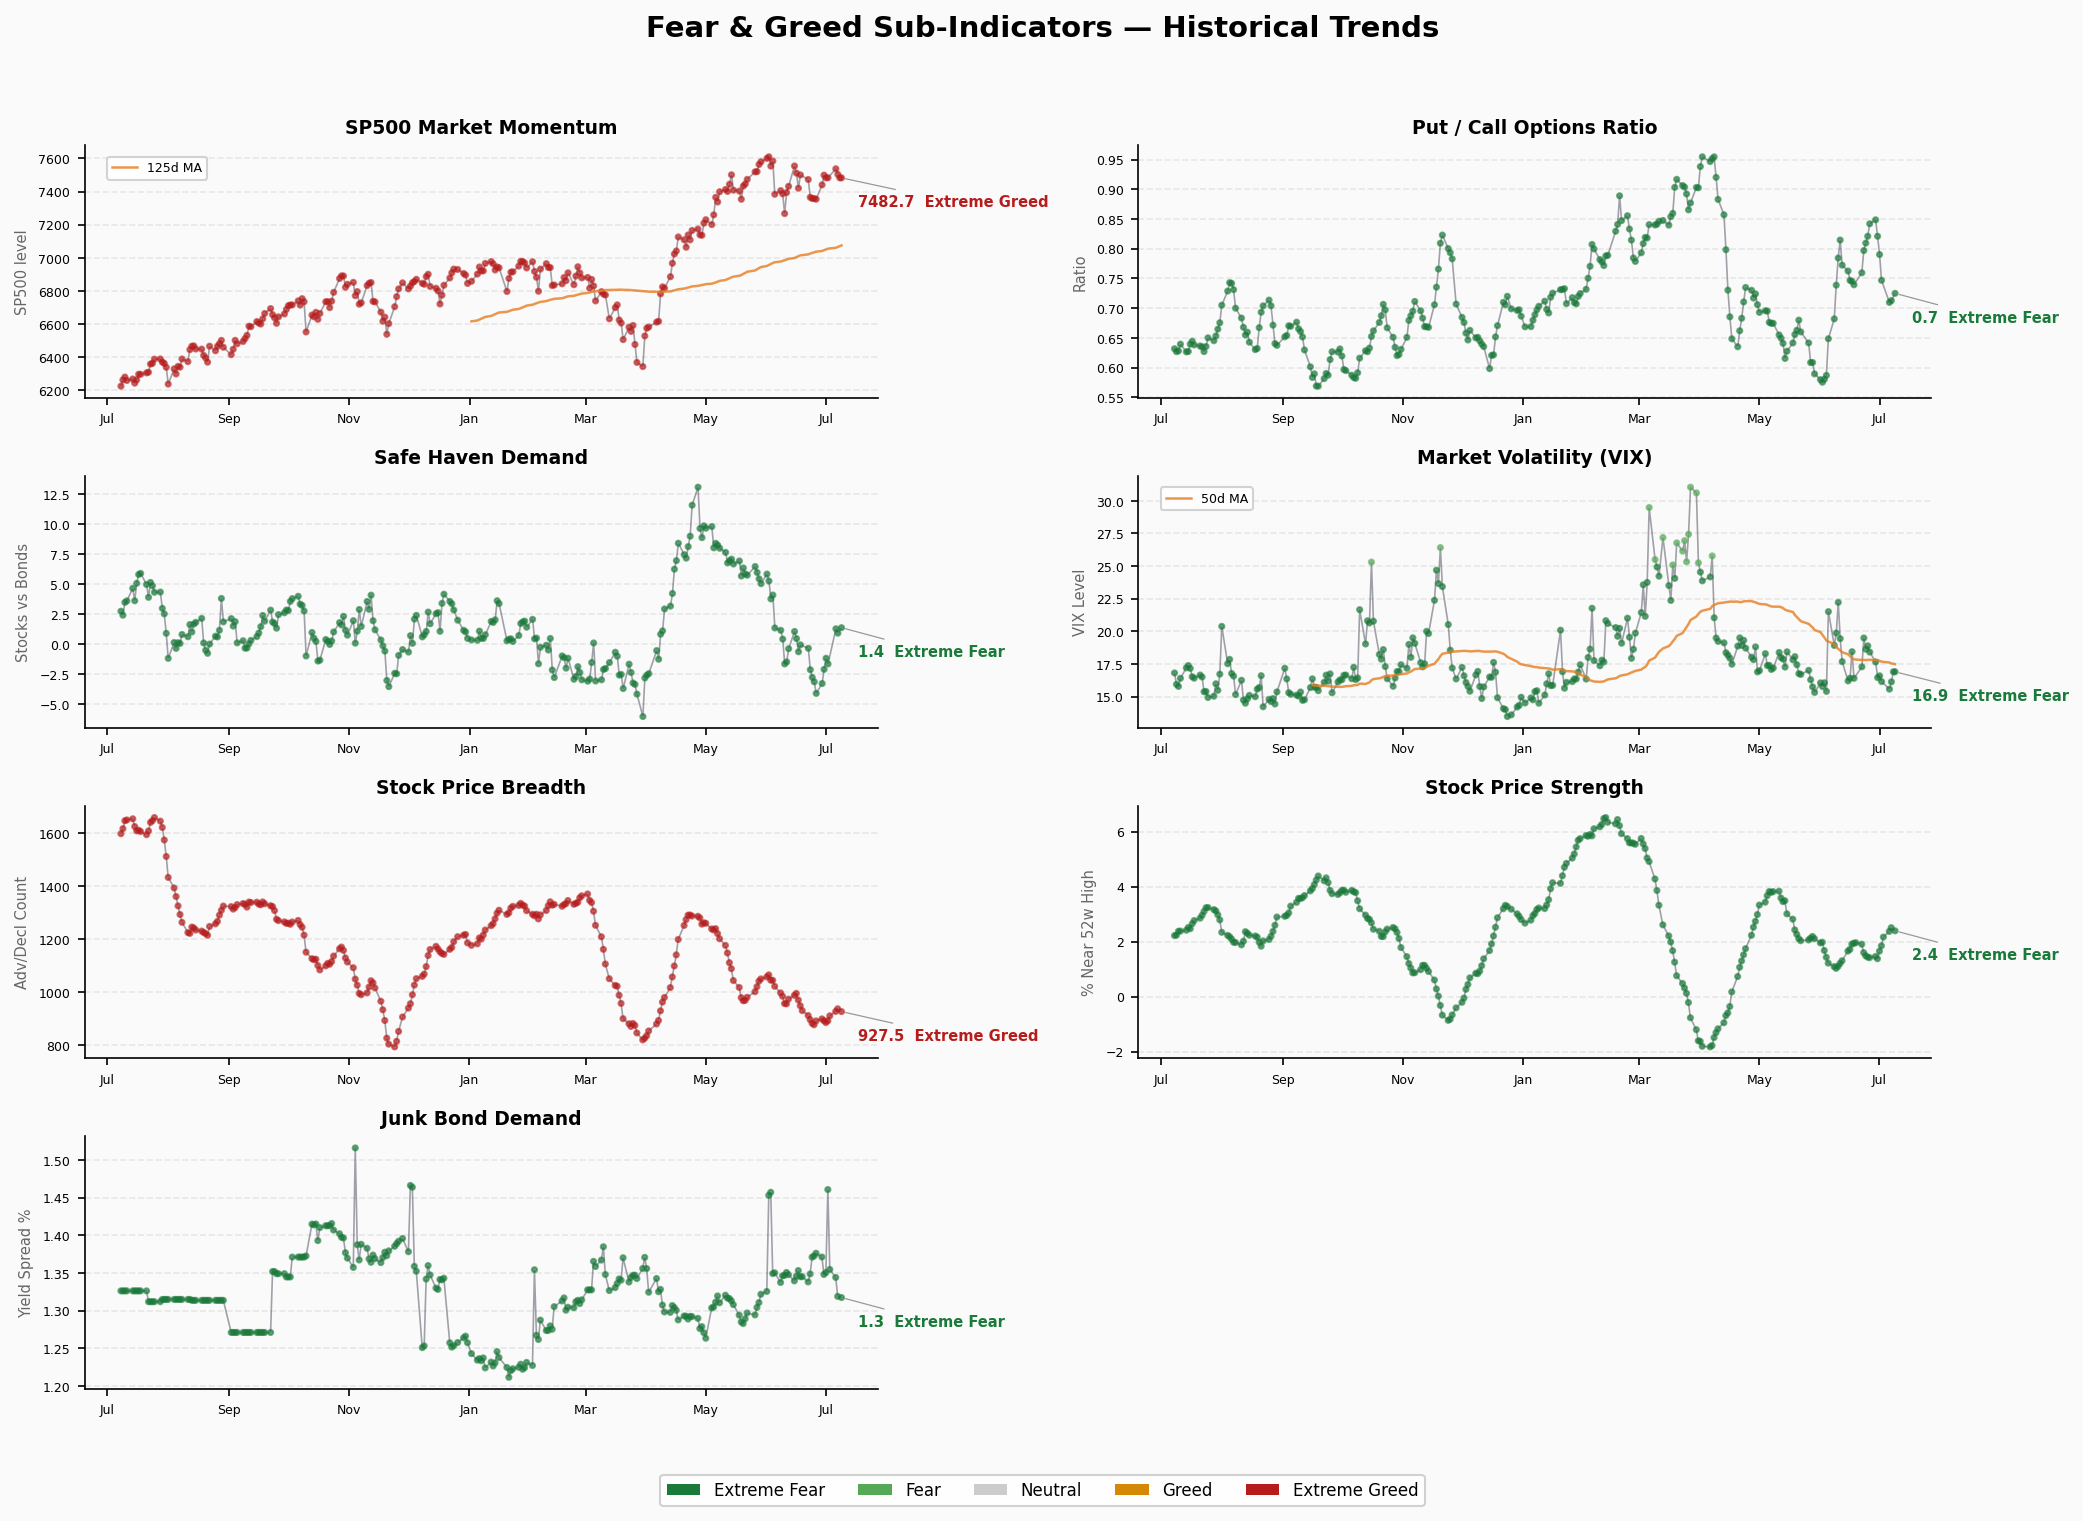
| 市场动量 (S&P500) | 45.2 | Neutral | SPX ~7483 | → |
| 股价强度 | 44.0 | Fear | 52周新高/新低比 2.40 | ↓ |
| 股价广度 | 23.2 | Extreme Fear | McClellan 振荡器 ~927 | ↓ |
| 看跌/看涨比率 | 53.0 | Neutral | P/C 0.73 | → |
| 市场波动 (VIX) | 50.0 | Neutral | VIX 16.9 | → |
| 垃圾债需求 | 28.8 | Fear | 垃圾债-国债利差 1.32% | ↓ |
| 避险需求 | 51.4 | Neutral | 股票-国债收益差 1.39% | → |
关键信号解读:
- 股价广度 23.2(Extreme Fear):这是 7 个子指标中最极端的一个。McClellan 振荡器读数为正但偏低,意味着虽然指数层面在涨,但参与上涨的个股数量不足,市场宽度持续恶化。少数大盘科技股在扛指数,大部分个股在"水下"。
- 垃圾债需求 28.8(Fear):信用市场对风险的定价偏谨慎,垃圾债与国债利差虽未到警戒水平,但需求端信号偏弱,暗示固定收益投资者在降低风险偏好。
- VIX 50(Neutral):16.9 的 VIX 处于历史中位偏下,市场并未定价尾部风险。但这个读数在广度极度恐惧的背景下显得"过于淡定"——存在背离。
⚡ 结构矛盾分析
极端值(>80 或 <20)
- 无极端读数。所有指标均在 20-80 区间内,但股价广度 23.2 已接近 Extreme Fear 下沿。
背离信号
- 广度 vs 指数:S&P500 动量 Neutral(45.2),但股价广度 Extreme Fear(23.2)。这是典型的"隐形熊市"——指数靠少数大票撑着,大部分股票早已走弱。历史经验表明,这种背离持续越久,后续修正越剧烈。
- VIX vs 广度:VIX 在 Neutral 区间,广度在 Extreme Fear。市场表面上波澜不惊(低波动),水面下暗流涌动(广度恶化)。这种组合往往是暴风雨前的平静。
- 动量因子 vs 价值因子:Factor Lab 显示动量 ICIR 2.70(极端强势),价值因子全线反指。市场完全由趋势和资金流驱动,与基本面脱钩。
📈 趋势判断
- Fear 区间停留时长:自 7 月 7 日跌入 Fear 以来连续第 3 个交易日,此前在 6 月底短暂触及 Neutral 下沿后迅速回落
- 方向判断:短期横盘偏弱,中期从 Greed→Fear 的下行趋势尚未逆转
- 转向观察点:若综合指数突破 45(Neutral 上沿),视为情绪修复信号;若跌破 35(Fear 下沿),则进入 Extreme Fear 预警
🚨 股灾前兆指标仪表盘
1. 信用利差
- 高收益债 OAS: 2.67% | 🟢 正常
- 投资级债 OAS: 0.76% | 🟢 正常
- 趋势: 稳定,近一个月在 2.5-2.7% 窄幅波动
- 分析: 信用市场风平浪静,企业违约风险定价处于健康区间。这是股灾仪表盘上最重要的"绿灯"——历史上每次重大回调前,HY OAS 都会先拉宽到 5% 以上。
2. 利率曲线
- 10Y-2Y 利差: +35bp | 🟢 正常偏平
- 10Y: 4.55% | 2Y: 4.19% | 30Y: 5.05%
- 趋势: 曲线正利差但斜率偏低,10Y-30Y 倒挂 50bp
- 分析: 短端曲线已恢复正常(不再倒挂),但 10Y-30Y 的倒挂暗示市场对长期经济增长信心不足。曲线形态偏"熊陡"——长端利率更高,反映通胀预期和财政赤字担忧。
3. 融资余额
- 最新值: $1.304T (Apr 2026,FINRA 月度数据)
- 同比变化: 处于历史峰值区间
- 状态: 🔴 历史新高
- 分析: FINRA 融资余额自 2024 年以来持续攀升,目前维持 $1.3T 以上。高杠杆意味着市场对回调的脆弱性增加——一旦触发强制平仓,卖压会被放大。但高融资余额本身不是做空信号,牛市中融资余额创新高是常态。
4. IPO 数量
- 2026 YTD: ~73 只(Renaissance Capital 统计)
- 对比去年同期: 温和增长
- 状态: 🟡 温和偏热
- 分析: IPO 节奏稳健但未到狂热水平。对比 2021 年 SPAC 狂潮(全年超 1000 只),当前 IPO 市场相对理性。但需关注科技 IPO 占比——如果大量亏损科技公司集中上市,需警惕。
5. 基金流入
- 2026 YTD ETF 净流入: ~$8,560 亿(创纪录速度)
- 是否创纪录: 是,超越 2024-2025 同期
- 状态: 🔴 狂热
- 分析: ETF 资金以前所未有的速度涌入市场。被动投资的自我强化效应——资金流入 → 推高指数权重股 → 指数涨 → 吸引更多资金。这个正反馈循环一旦逆转,杀伤力极大。
综合评估
| 信号 | 状态 | 危险度 |
|---|---|---|
| 信用利差 (HY OAS) | 🟢 正常 | 低 |
| 信用利差 (IG OAS) | 🟢 正常 | 低 |
| 利率曲线 (10Y-2Y) | 🟢 正常偏平 | 低 |
| 融资余额 | 🔴 历史新高 | 中 |
| IPO 数量 | 🟡 温和偏热 | 低 |
| ETF 资金流入 | 🔴 创纪录 | 中高 |
综合判断: 3 个 🟢 / 1 个 🟡 / 2 个 🔴 — 信用市场和利率曲线未发出警报,但资金面的极端乐观(融资余额历史新高 + ETF 流入创纪录)值得警惕。这不是"明天就会崩盘"的信号,而是"如果出现催化剂,回调幅度会比正常情况更深"的警示。当前最大的风险不在于基本面恶化,而在于拥挤交易的反转——当所有人都坐在同一侧时,出口会很窄。