CNN Fear & Greed 情绪分析 2026-07-06
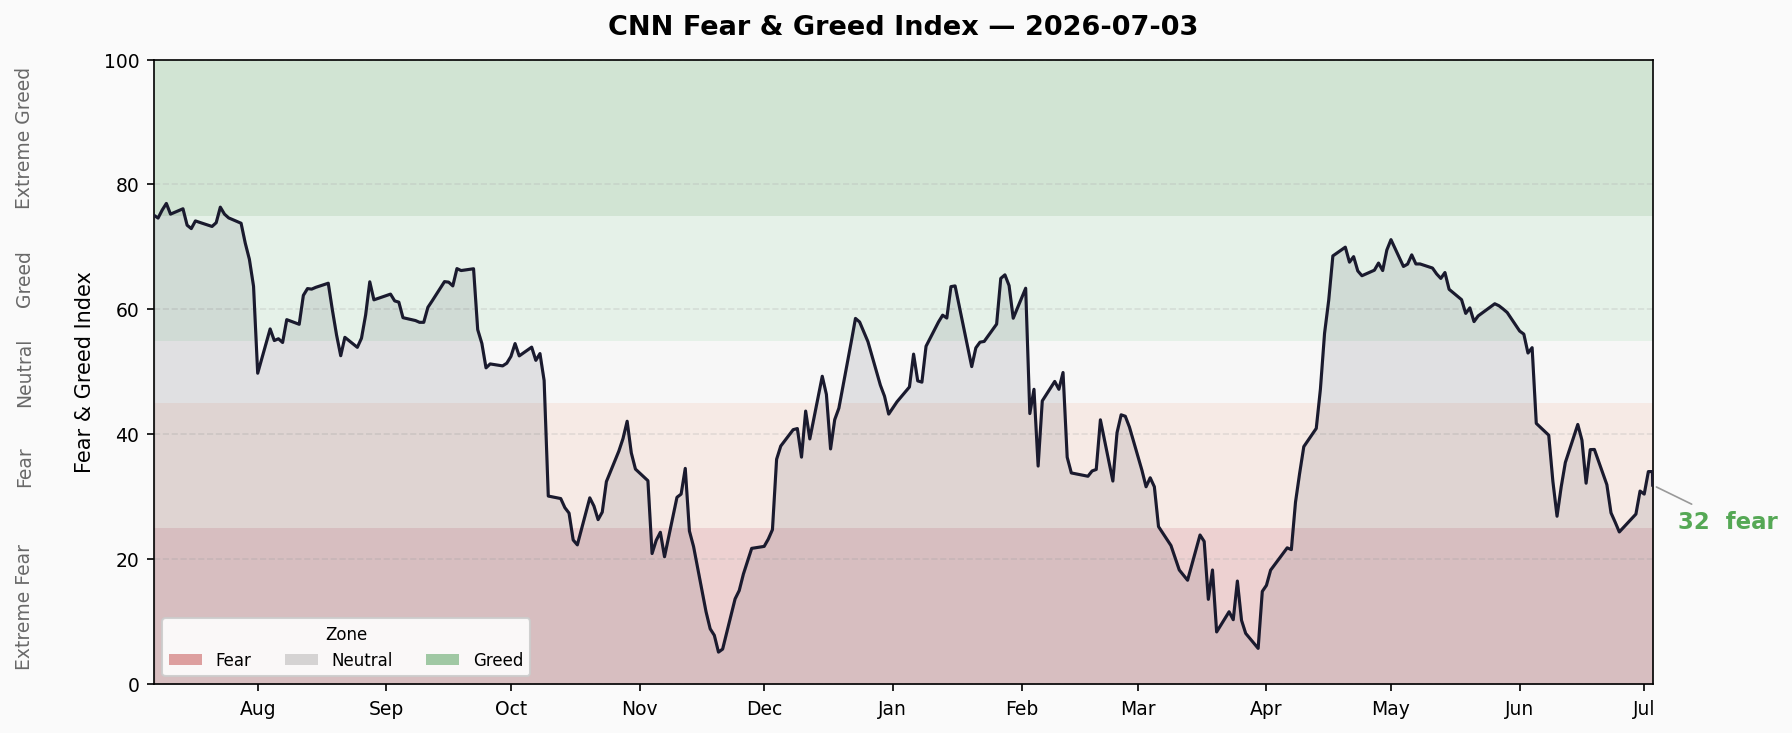
综合指数31.9,Fear区间第11天;垃圾债需求0.8触及地板,市场宽度19.4极度恐惧;信用利差正常但融资余额与ETF流入双创新高
综合指数
| 指标 | 数值 |
|---|---|
| 最新得分 | 31.9 |
| 评级 | 😨 Fear |
| 前日收盘 | 31.4 |
| 一周前 | 25.1 (Fear) |
| 一月前 | 53.0 (Neutral) |
| 一年前 | 77.6 (Extreme Greed) |
趋势判断: 综合指数在 Fear 区间已连续停留 11 天(6月23日-7月3日),期间最低触及 24.4(Extreme Fear,6月25日),之后缓慢回升至 31.9。对比一个月前的中性区间(53.0),市场情绪发生了剧烈转变。一年前 Extreme Greed 的 77.6 更显遥远。
7子指标解读
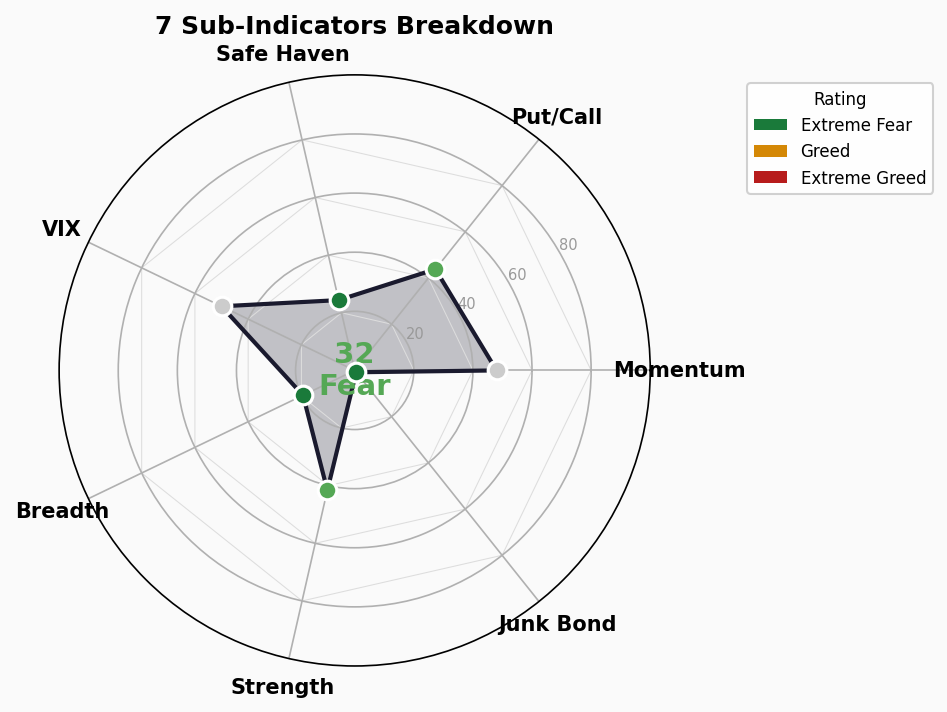
| 子指标 | 得分 | 评级 | 原始值 | 解读 |
|---|---|---|---|---|
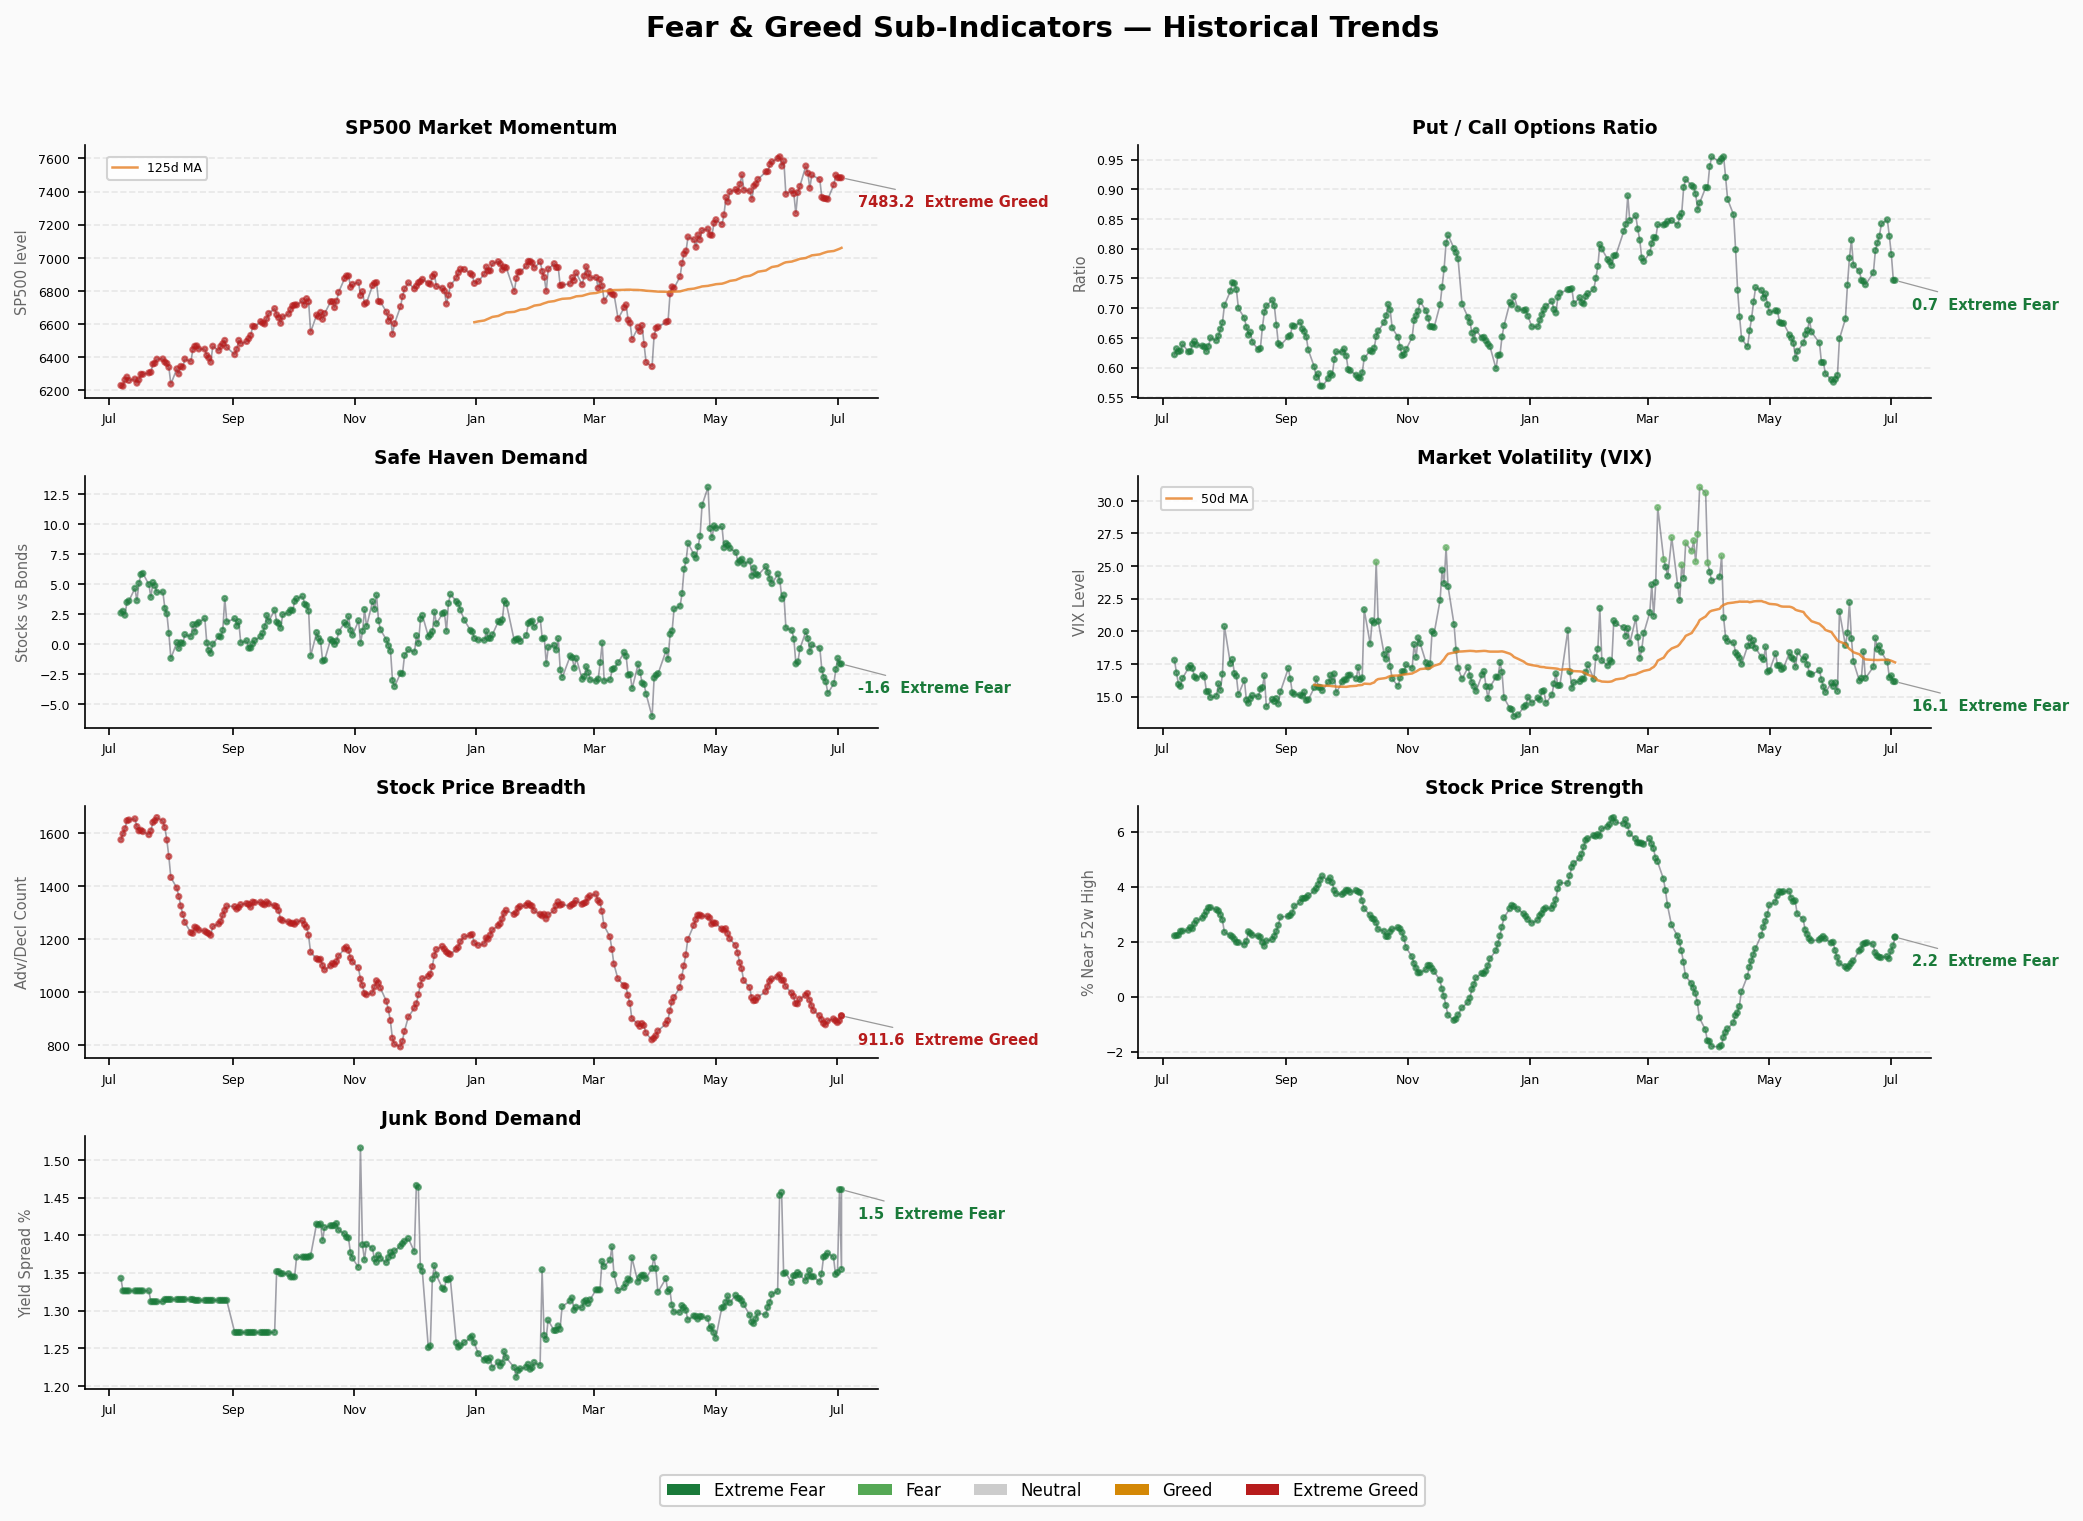
| 市场动量 (SP500) | 48 | Neutral | S&P 7483 | 指数仍接近高位,动量中性 |
| 市场动量 (SP125) | 48 | Neutral | SP125 7055 | 同SP500,动量中性 |
| 股价强度 | 41.6 | Fear | 52周新高/新低比 | 个股强度分化明显 |
| 股价宽度 | 19.4 | Extreme Fear | McClellan指标 | 🔴 极度恐惧,上涨家数远少于下跌 |
| 看跌/看涨期权 | 43.8 | Fear | Put/Call 0.75 | 市场偏防御 |
| VIX波动率 | 50 | Neutral | VIX 16.15 | 波动率适中,无明显恐慌 |
| VIX 50日均线 | 50 | Neutral | VIX MA50 17.68 | VIX在均线下方,尚可 |
| 垃圾债需求 | 0.8 | Extreme Fear | 信用利差扩大 | 🔴 垃圾债遭遇极端抛售 |
| 避险需求 | 24.4 | Extreme Fear | 股票vs国债 | 🔴 资金未涌入避险资产 |
结构矛盾分析
🔴 极端值警示(>80 或 <20)
- 垃圾债需求 0.8 — 这是整个仪表盘最刺眼的数字。垃圾债遭遇极端抛售,意味着信用市场在定价风险。上一次出现这种级别的读数需要回溯到2022年的熊市底部。
- 股价宽度 19.4 — 极度恐惧。上涨股票远少于下跌股票,市场内部的广度恶化非常严重。SP500指数仍在高位(7483),但这是少数大盘股撑起的虚假繁荣。
- 避险需求 24.4 — 资金未涌入国债避险,说明这不是典型的"risk-off"(风险资产→国债),而更像是"risk-rotation"(板块轮动)。
⚠️ 背离信号
- 指数高位 vs 垃圾债地板 — S&P 500 在 7483 附近,但垃圾债需求跌至 0.8。这是最危险的背离:股票市场尚未反映信用市场定价的风险。
- VIX中性 vs 宽度极度恐惧 — VIX 16.15 看起来风平浪静,但市场宽度已经极度恶化。VIX 反映的是大盘股的隐含波动率,而宽度反映的是全市场的参与度。这说明少数大盘股在撑着指数,而大部分股票已经在跌。
- 动量中性 vs 情绪恐惧 — 市场动量指标(48/48)显示中性,但情绪指标(宽度19.4、垃圾债0.8)已经进入恐慌区域。动量是滞后指标,情绪是先行指标。
趋势判断
- 区间停留时长: Fear 区间已连续 11 天,期间一度触及 Extreme Fear(24.4)。从历史来看,Fear 区间停留超过两周往往意味着市场在酝酿方向性选择。
- 转向指标: 最关键的观察变量是垃圾债需求能否回升。如果垃圾债需求从 0.8 反弹,说明信用市场恢复信心,Fear 可能缓解。如果继续走低或维持在个位数,需要警惕信用事件传导至股票市场。
- 短期展望: 综合指数从 24.4 低点回升至 31.9,显示边际改善。但结构矛盾(指数高位 vs 宽度/垃圾债恶化)未解决,短期维持 Fear 判断,不排除再次测试 Extreme Fear 的可能性。
🚨 股灾前兆指标仪表盘
1. 信用利差
- 高收益债 OAS: 2.75% | 🟢 正常
- 投资级债 OAS: 0.75% | 🟢 正常
- 趋势: 稳定,较近期无明显跳升
- 分析: 信用利差仍处于健康区间,HY OAS <3% 表明高收益债市场尚未定价系统性风险。但需注意 FNG 垃圾债需求分项 0.8 的极端读数与此形成矛盾——CNN的垃圾债需求反映的是相对动能,而 OAS 是绝对利差水平。动能先于水平变化。
2. 利率曲线
- 10Y-2Y 利差: +35bp | 🟢 正常偏平
- 10Y: 4.48% | 2Y: 4.17% | 30Y: 4.97%
- 趋势: 曲线维持正利差,但 35bp 属于偏平状态
- 分析: 10Y-2Y 利差脱离倒挂后维持在浅正区域,10Y-30Y 为 -49bp(长端倒挂)。整体曲线形态表明市场定价了"短期利率维持高位+长期增长预期谨慎"的组合。不属于危机信号,但也不是扩张信号。
3. 融资余额
- 最新值: $1.304T (Apr 2026)
- 同比变化: 历史新高区间
- 状态: 🔴 历史新高
- 分析: FINRA 融资余额已突破 $1.3T,处于历史最高水平。高融资余额意味着市场杠杆率高企,一旦市场转向,去杠杆过程可能加剧下跌。这是当前最需要关注的系统性风险指标之一。
4. IPO 数量
- 2026 YTD: ~192 只(截至7月2日)
- 对比去年同期: 2025全年347只,2026半年192只,年化 ~380只,略高于去年节奏
- 状态: 🟡 偏热
- 分析: IPO节奏保持活跃但未到狂热水平。值得注意的是大量 SPAC 壳公司占比较高,真正的高质量企业IPO数量有限。SpaceX (SPCX) 于6月12日上市是本季最大亮点。
5. 基金流入
- 2026 YTD ETF净流入: $8,560亿(创纪录)
- 是否创纪录: 是
- 状态: 🔴 狂热
- 分析: ETF资金以创纪录速度涌入市场,2026年上半年净流入已超过往年全年水平。资金推动型上涨的特征明显,但这也意味着一旦资金流向逆转,市场将失去最重要的边际买盘。
综合评估
| 信号 | 状态 | 危险度 |
|---|---|---|
| 信用利差 (HY OAS) | 🟢 正常 | 低 |
| 信用利差 (IG OAS) | 🟢 正常 | 低 |
| 利率曲线 (10Y-2Y) | 🟢 正常偏平 | 低 |
| 融资余额 | 🔴 历史新高 | 高 |
| IPO 节奏 | 🟡 偏热 | 中 |
| ETF 资金流入 | 🔴 创纪录 | 高 |
| FNG 垃圾债需求 | 🔴 0.8 地板 | 高 |
| FNG 市场宽度 | 🔴 19.4 极度恐惧 | 高 |
综合判断:2个🟢 / 1个🟡 / 5个🔴 — 表面平静下的暗流涌动。
信用利差和利率曲线这些"硬指标"仍然健康,但融资余额、ETF资金流入这些"热度指标"处于极端水平,叠加 FNG 情绪指标中垃圾债需求和市场宽度的恶化,当前市场呈现典型的"晚期牛市"特征——指数高位、内部恶化、杠杆高企、情绪脆弱。这不是2008式的信用危机前兆,更像是2022式的高估值去杠杆风险累积。