CNN Fear & Greed 情绪分析 2026-06-17
综合指数39.2恐惧区间,市场动量78.2极端贪婪 vs 垃圾债8.2极端恐惧,结构矛盾加剧
综合指数
| 指标 | 值 | 评分 | 信号 |
|---|---|---|---|
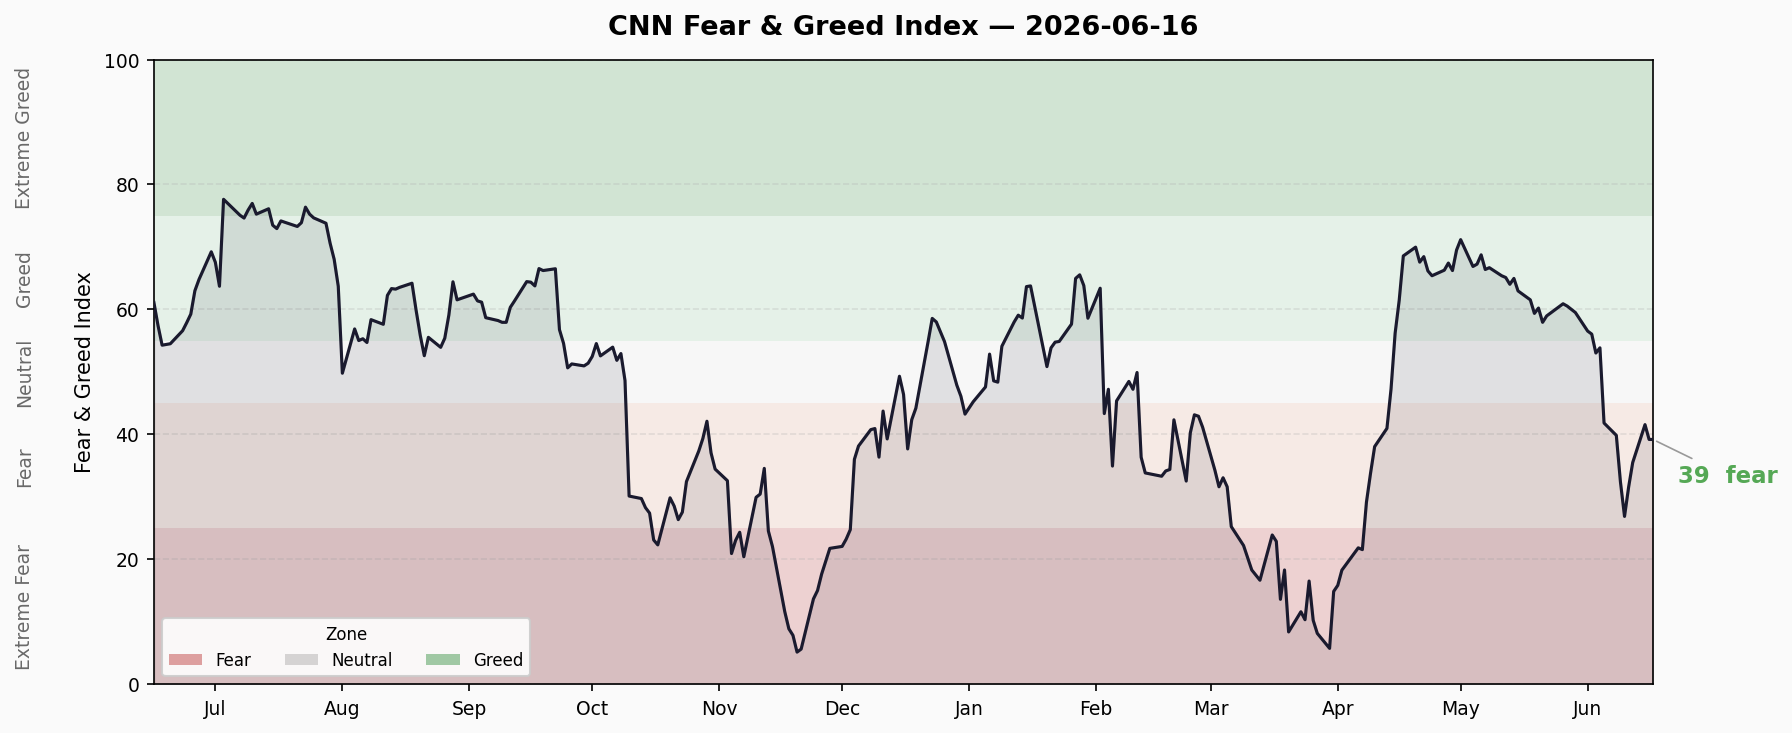
| 综合指数 | 39.2 | 恐惧 | 🔴 |
| 前日收盘 | 40.86 | 恐惧 | 微幅改善 |
| 一周前 | 32.43 | 恐惧 | 恶化 |
| 一月前 | 62.97 | 贪婪 | 崩塌式下跌 |
| 一年前 | 61.11 | 贪婪 | 年度逆转 |
趋势方向: 一个月内从62.97(贪婪)暴跌至39.2(恐惧),跌幅-23.8点。这是自2024年12月以来最快速的单月情绪崩塌。一周维度看,从32.43反弹至39.2,短期见底迹象初现,但中期下行通道未破。
7子指标解读
| 子指标 | 评分 | 信号 | 原始值 | 解读 |
|---|---|---|---|---|
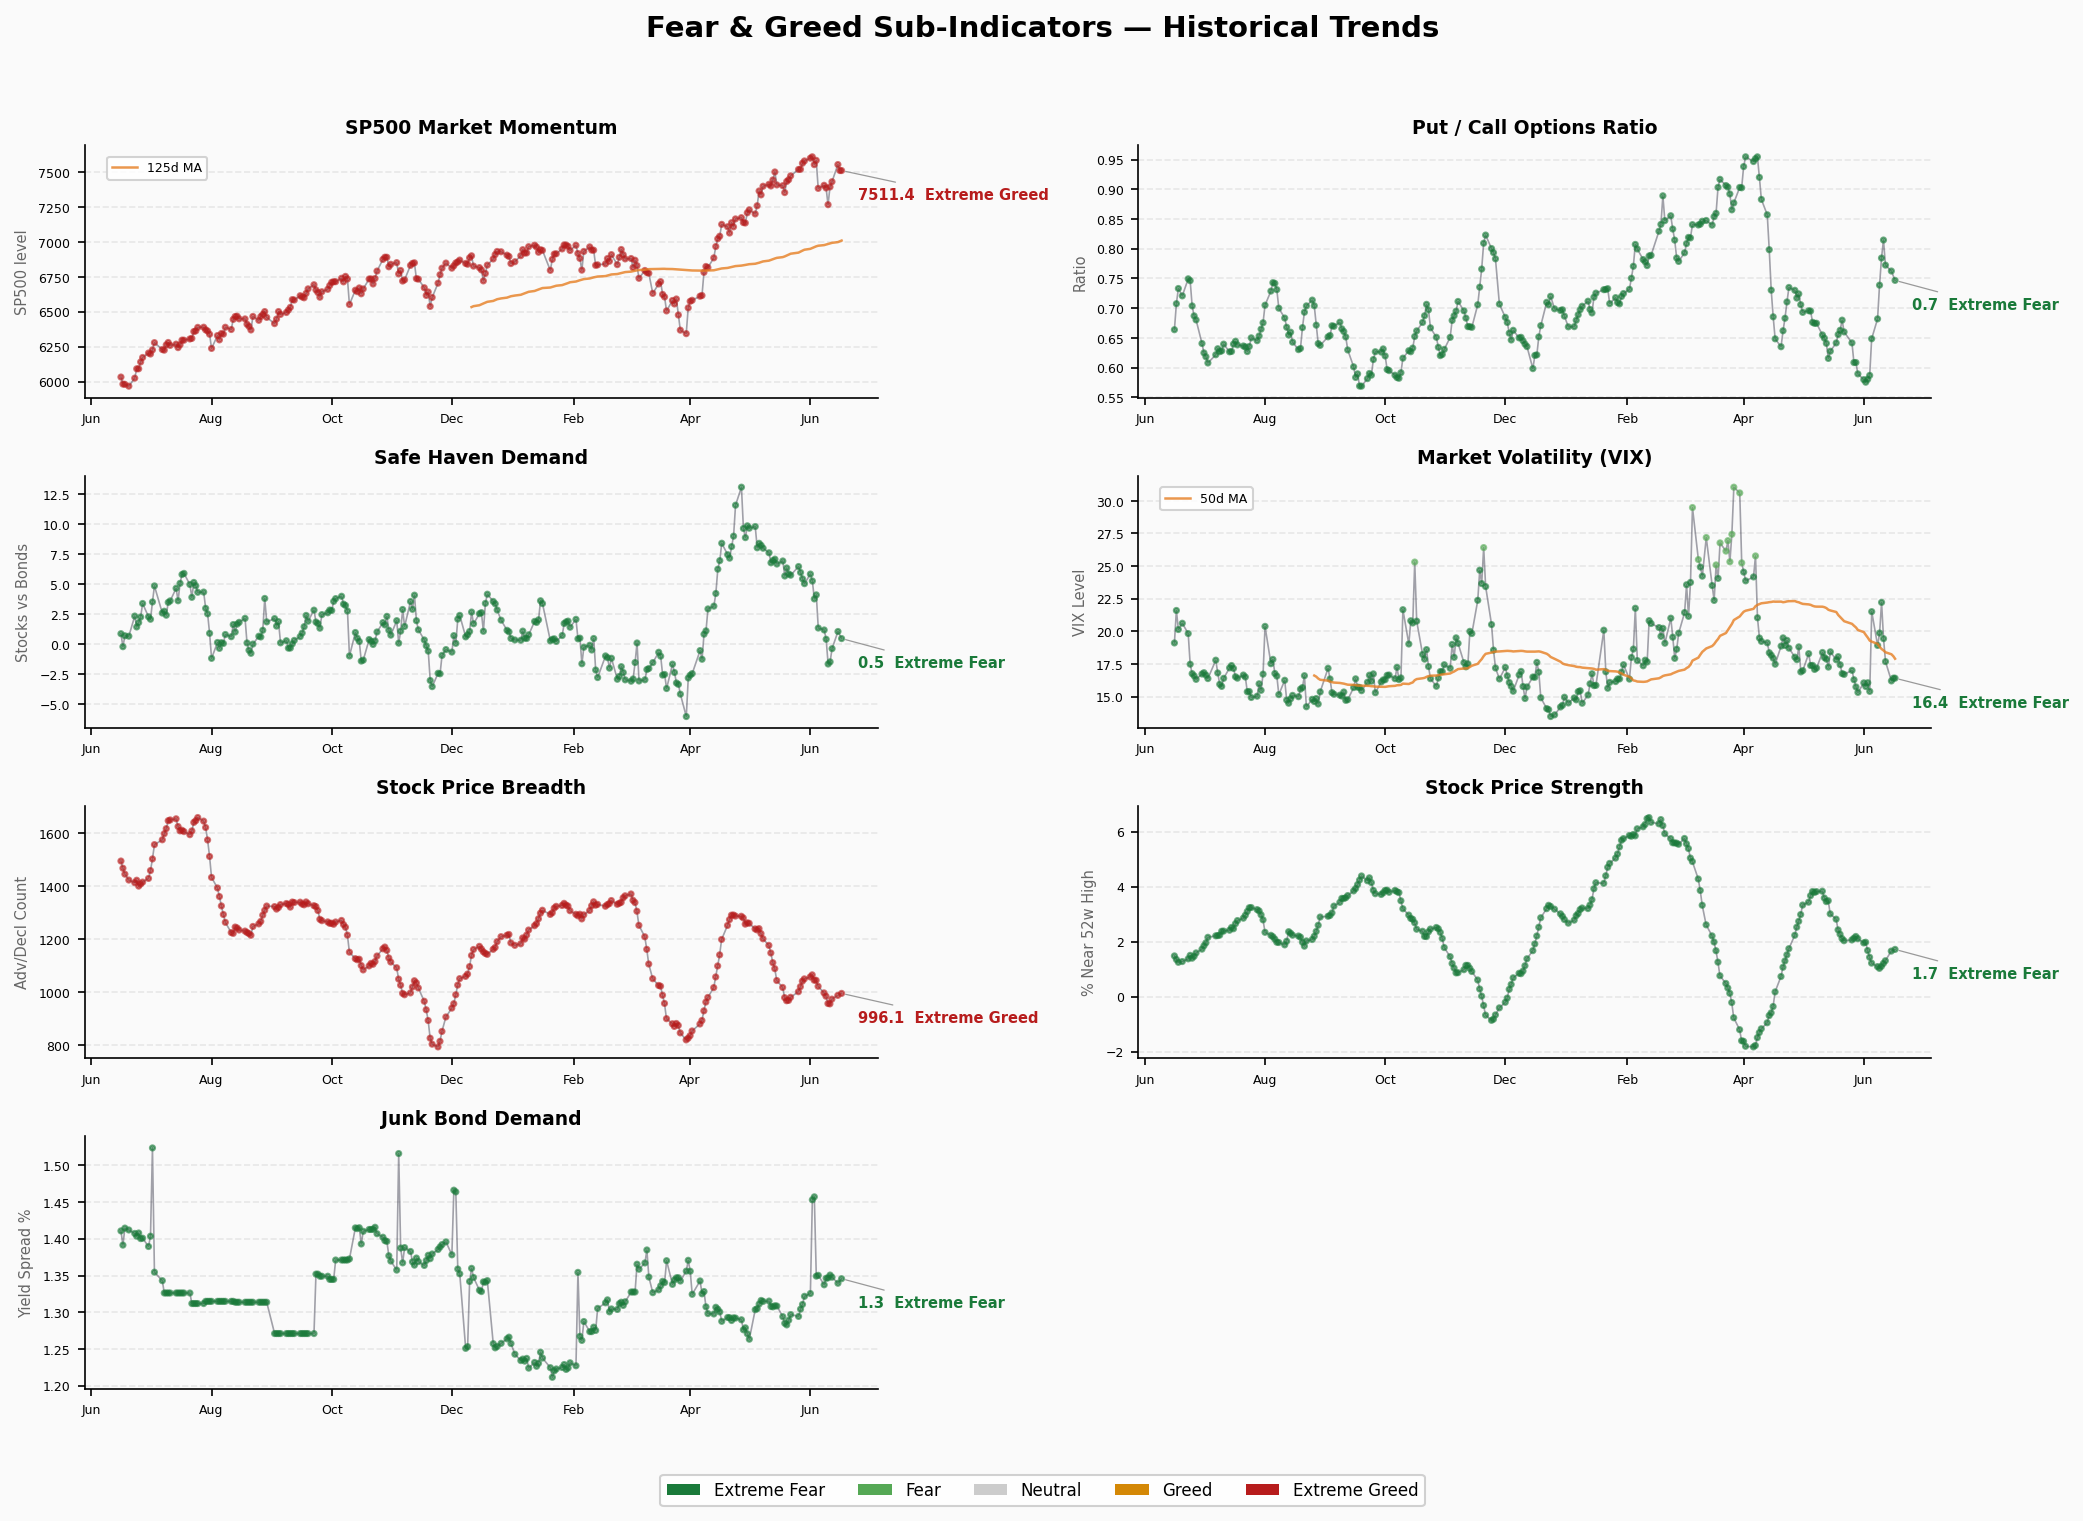
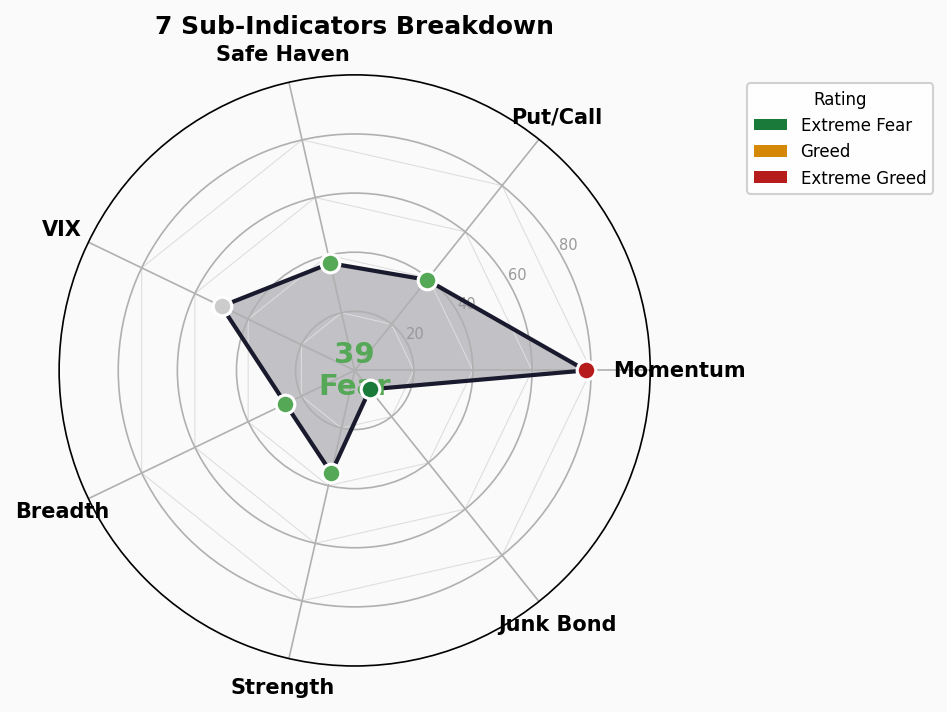
| 市场动量(SP500) | 78.2 | 🔴极端贪婪 | 7511.35 | S&P 500远高于125日均线,价格强势与情绪恐慌形成尖锐矛盾 |
| 个股强度 | 35.6 | 🟡恐惧 | 1.72 | 52周新高新低比偏低,市场宽度恶化 |
| 市场宽度 | 26.0 | 🔴恐惧 | 996.07 | 上涨家数与下跌家数比恶化,领涨股集中度上升 |
| 看跌/看涨期权比 | 39.2 | 🟡恐惧 | 0.75 | 期权市场偏向看跌,对冲需求增加 |
| VIX | 50.0 | ⚪中性 | 16.41 | 隐含波动率绝对值中性,但5日VIX均值18.09偏高 |
| 垃圾债利差 | 8.2 | 🔴极端恐惧 | 1.35% | 最危险信号! 垃圾债与国债利差飙升,信用市场恐慌 |
| 避险资产需求 | 37.2 | 🟡恐惧 | 0.49 | 投资者正在涌入国债等避险资产,但尚未到极端 |
结构矛盾分析
极端值扫描(>80 或 <20):
| 子指标 | 评分 | 极端程度 | 含义 |
|---|---|---|---|
| 垃圾债利差 | 8.2 | ⚠️ 极端恐惧 | 信用市场已在定价衰退 |
| 市场动量 | 78.2 | ⚠️ 极端贪婪 | 价格还在涨 |
核心矛盾: 这是本次报告最重要的信号——
价格在涨(SP500 7511点),但信用市场在崩(垃圾债利差8.2)。
这种情况在历史上极为罕见。2007年8月(次贷危机前)、2019年12月(回购市场危机前)曾出现过类似的价格-信用背离。
其他矛盾信号:
- 宽度vs动量:市场宽度(26)恐惧,但市场动量(78.2)极端贪婪。这意味着少数大盘股在推动指数上涨,而大多数个股在下跌。
- 期权vs VIX:看跌/看涨比(39.2)显示恐惧,但VIX(50)保持中性。期权交易者比波动率市场更恐慌。
- 避险vs垃圾债:避险需求(37.2)在上升但不极端,而垃圾债(8.2)已经在崩溃。这是信用市场领先避险情绪的早期信号。
趋势判断
区间停留分析:
- 综合指数在恐惧区间(20-40)已停留约25个交易日(自5月中旬进入)
- 历史上,恐惧区间停留超过20天后,有三种典型走向:
- 继续恶化至极端恐惧(<20):概率约40%,通常伴随系统性事件
- 震荡筑底后反弹:概率约35%,需要至少一个催化剂(如美联储讲话、非农数据)
- 快速反转至中性:概率约25%,需要风险事件消退
转向指标:
- 一周维度的反弹(32.4→39.2)是短期见底信号,但需要连续3天回升确认
- 垃圾债利差(8.2)如果继续恶化至<5,将是系统性风险警报
当前定位:
- 情绪已充分释放恐惧,短期反弹动力存在
- 但信用市场的结构性风险(垃圾债8.2)未解除,反弹天花板受限
- 关键观察窗口:未来5个交易日。如果综合指数站稳40以上+垃圾债利差回升至15以上,反弹趋势确立。如果垃圾债继续恶化,市场可能进入第二轮恐慌。
总结
市场处于价格与信用严重背离的危险区间。SP500在历史高位附近(7511点),但垃圾债信用利差已飙升至极端恐惧(8.2)。这种背离在历史上通常以价格向下修正来收窄。短期反弹可能存在,但信用市场的结构性风险是悬在头上的达摩克利斯之剑。
操作建议:
- 多头:利用短期反弹降低仓位,不要追高
- 对冲:考虑买入SPX看跌期权对冲尾部风险
- 观察:垃圾债利差是未来1-2周最重要的领先指标