CNN Fear & Greed 情绪分析 2026-06-16
综合指数 40.9 连续恐惧区间,市场动量极端贪婪与价格广度极端恐惧严重背离
综合指数
当前读数:40.9(恐惧)
| 时间 | 分值 | 评级 |
|---|---|---|
| 今日 | 40.9 | 恐惧 |
| 前日 | 34.0 | 恐惧 |
| 一周前 | 39.9 | 恐惧 |
| 一月前 | 63.0 | 贪婪 |
| 一年前 | 59.5 | 贪婪 |
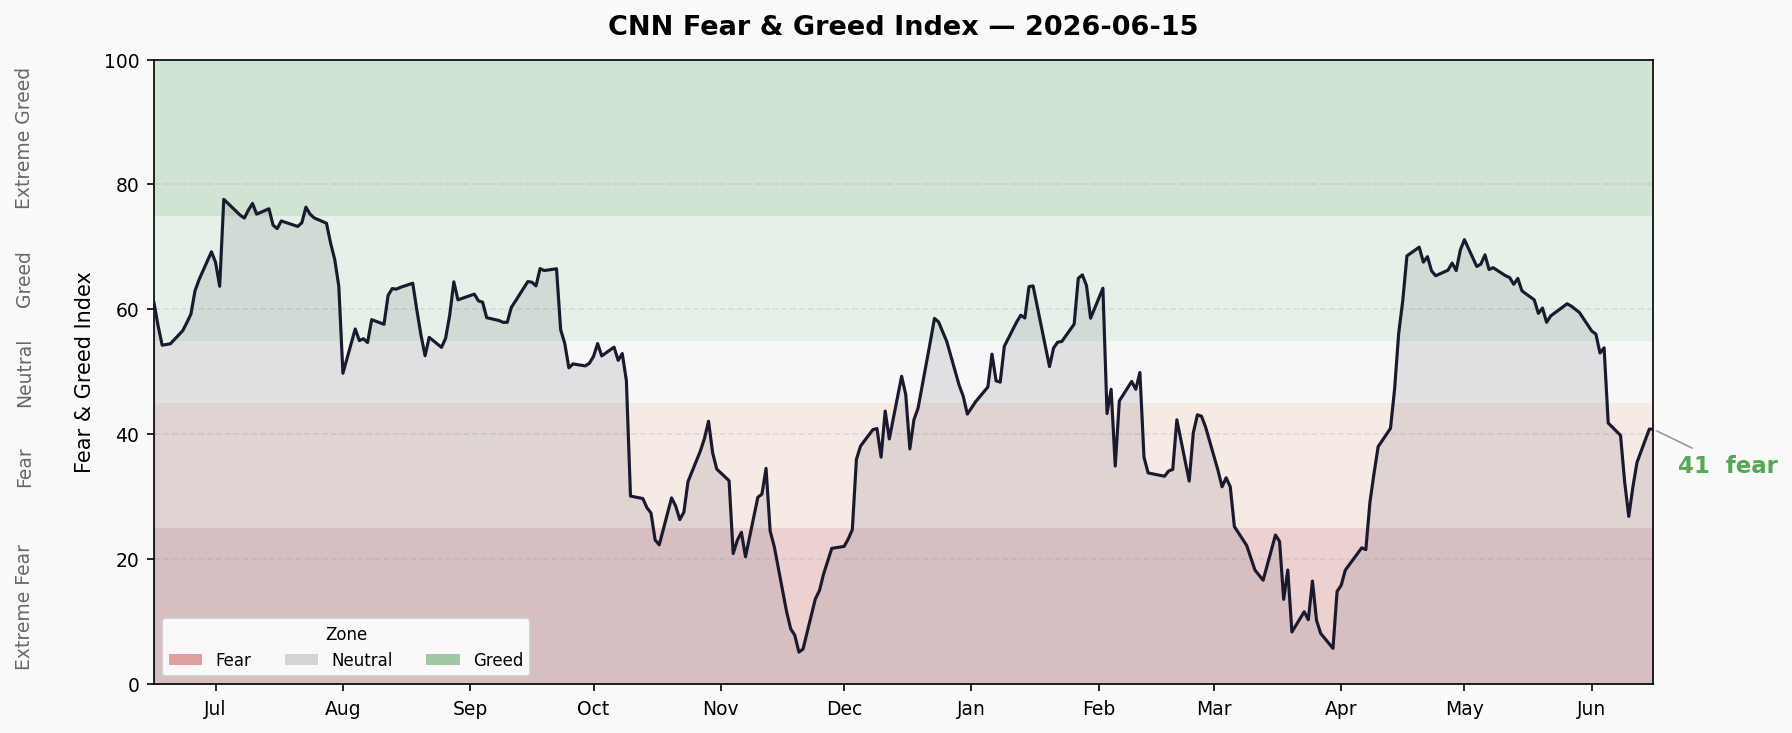
综合指数从一个月前的 63.0(贪婪)大幅回落至 40.9(恐惧),跌幅 22.1 点。最近三个交易日在 34-41 区间震荡,今日较前日反弹 +6.9 点,但尚未脱离恐惧区间。
7子指标逐一扫描
| 指标 | 分值 | 评级 | 原始值 | 方向 |
|---|---|---|---|---|
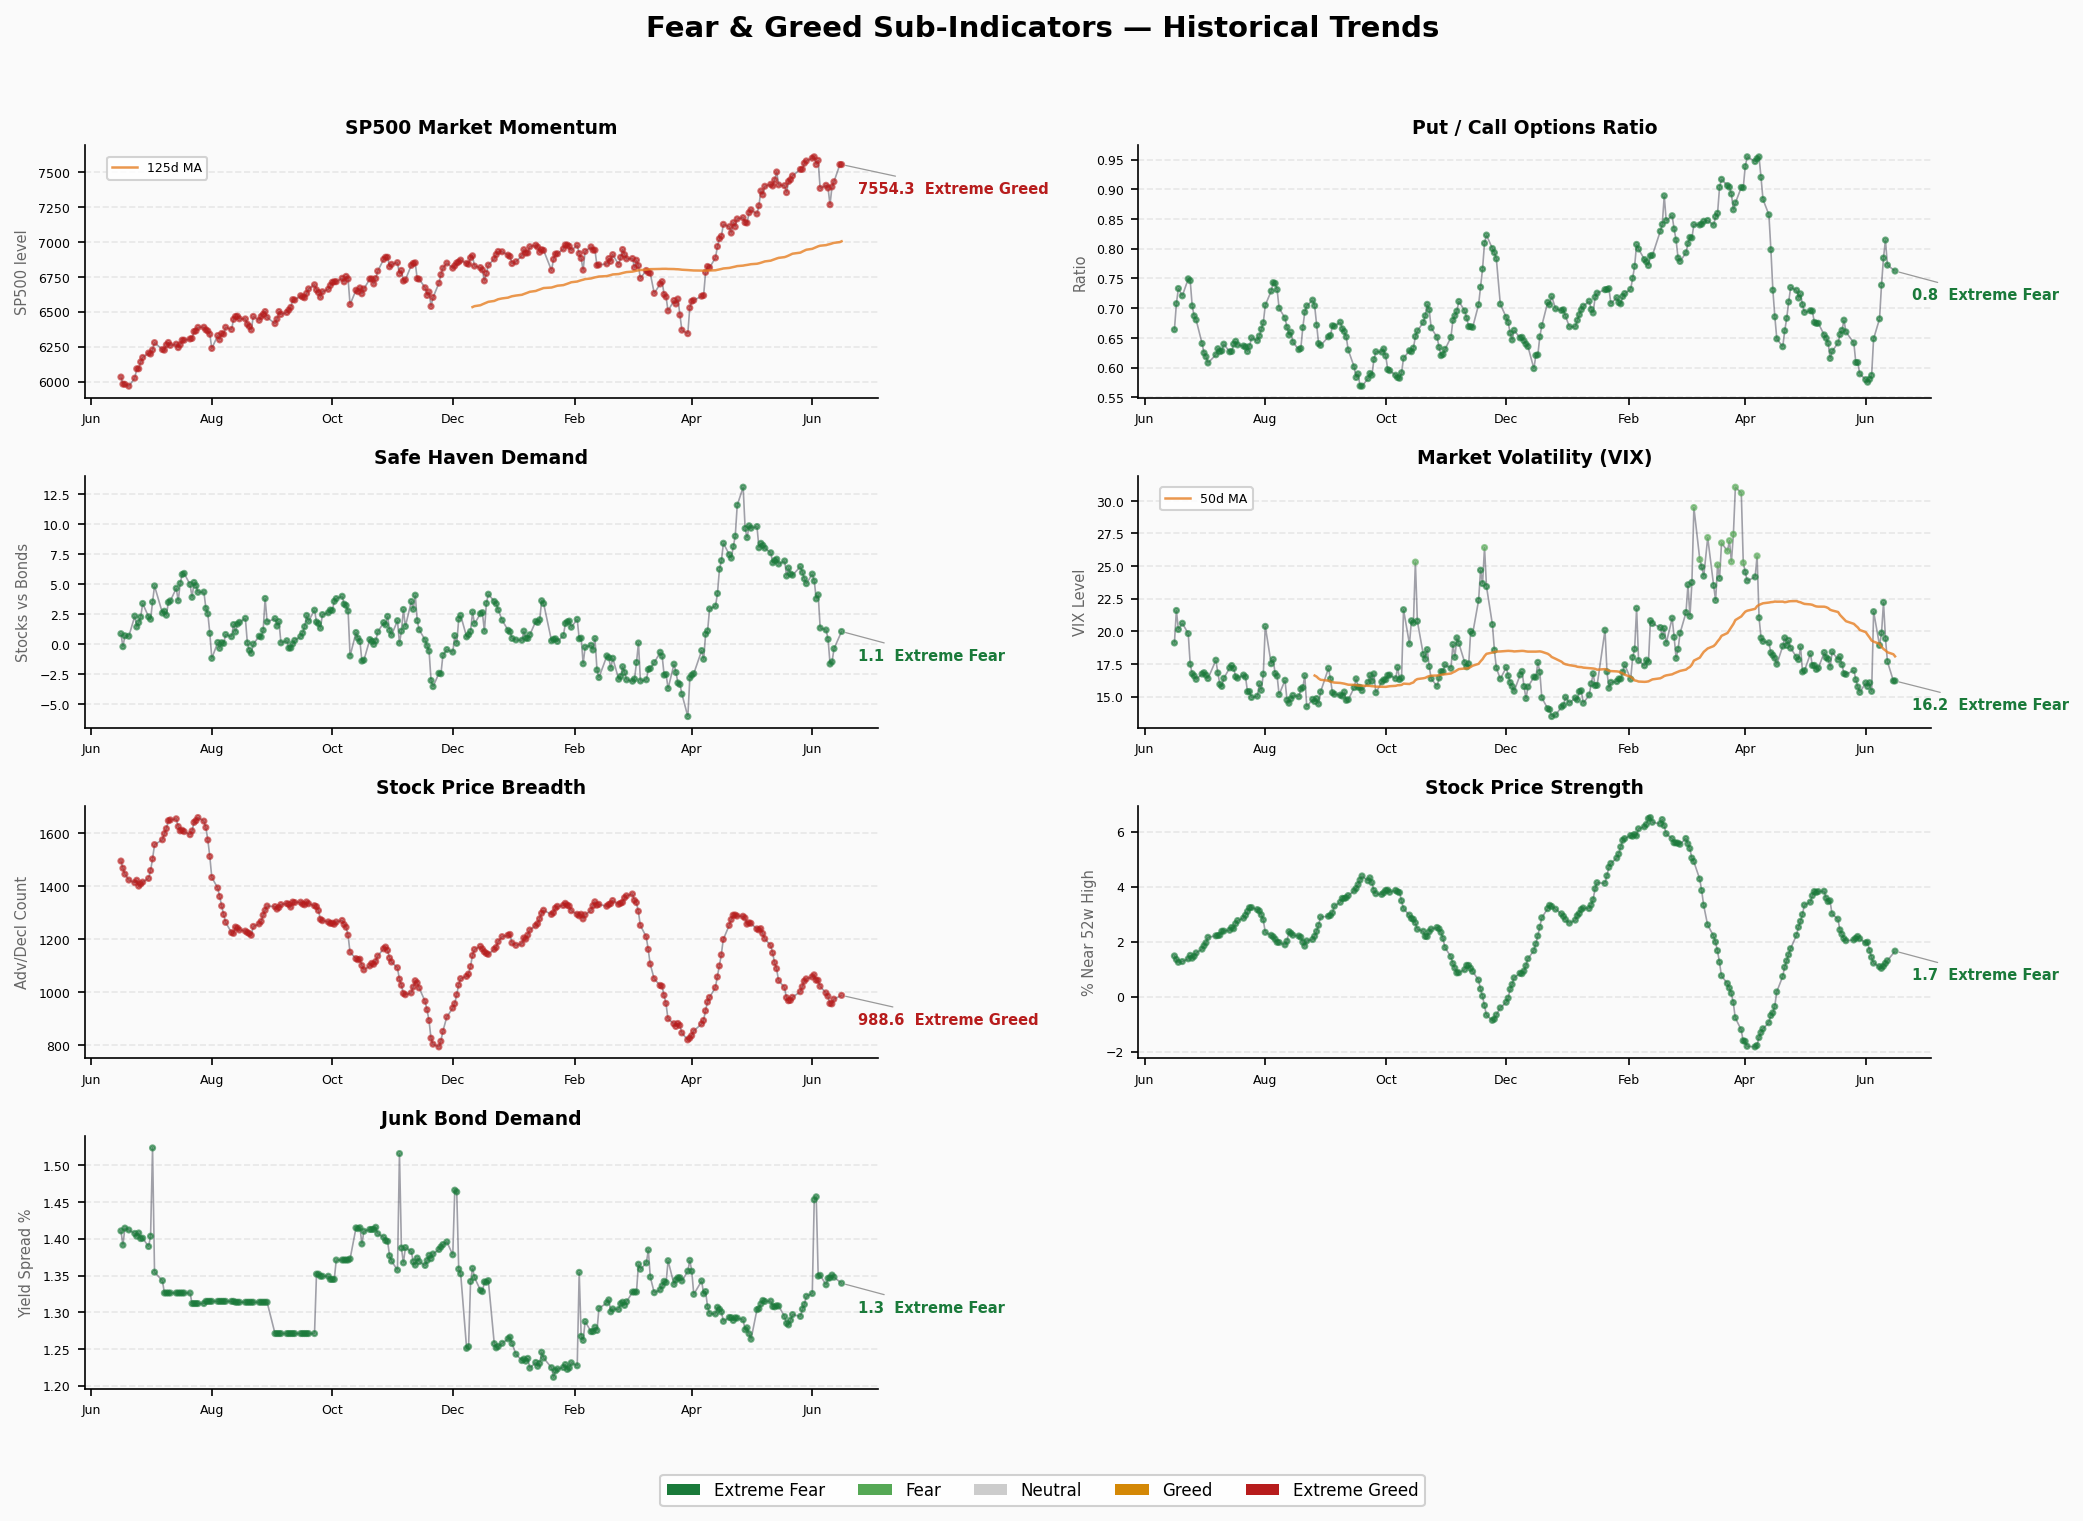
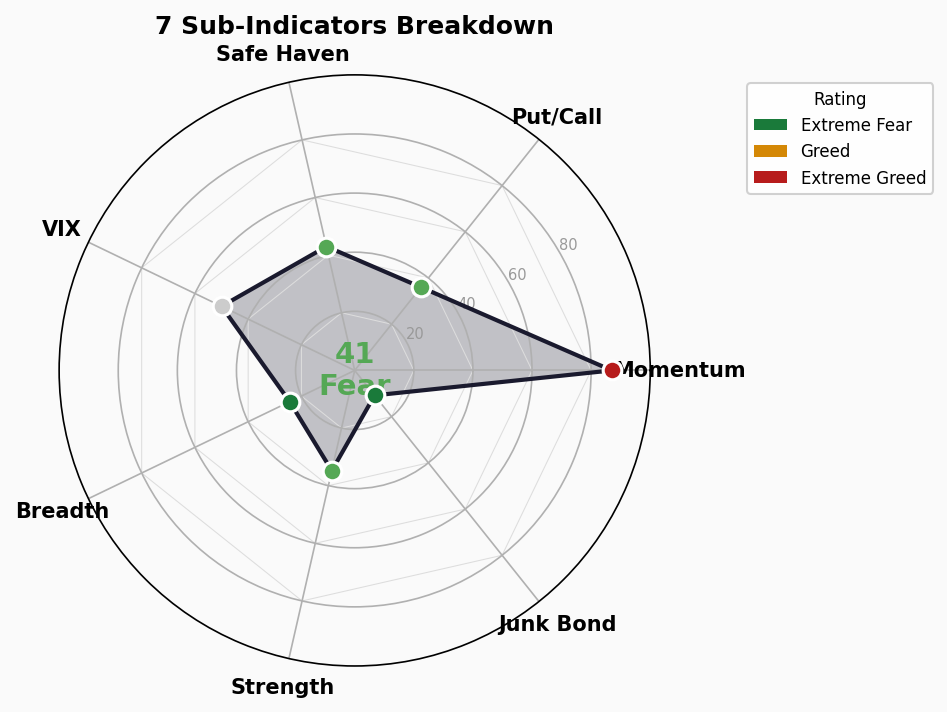
| 市场动量(S&P500) | 87 | 🟢 极度贪婪 | 7,554.29(高于125日均线) | → 高位持平 |
| 股价强度 | 34.8 | 🔴 恐惧 | 52周新高-新低差 1.66% | ↓ 持续恶化 |
| 股价广度 | 24.4 | 🔴 极度恐惧 | AD线 988.6 | ↓ 低位徘徊 |
| 看跌/看涨期权 | 36 | 🔴 恐惧 | P/C比率 0.76 | → 横盘 |
| 市场波动率(VIX) | 50 | ⚪ 中性 | VIX 16.2 | → 稳定 |
| 垃圾债需求 | 10.8 | 🔴 极度恐惧 | 收益率利差 1.34% | ↓ 历史低位 |
| 避险需求 | 43 | 🔴 恐惧 | 股票回报落后债券 -7.6% | → 低位持平 |
结构矛盾分析
🔴 极端信号(>80 或 <20)
市场动量 87(极度贪婪)vs 股价广度 24.4(极度恐惧)
这是当前市场最核心的矛盾。S&P500 指数站在 125 日均线上方(7,554 vs 均线约 6,000),动量指标给出极度贪婪信号。但同时 AD 线(涨跌家数广度)仅 988,处于极度恐惧区域。
解读: 指数被少数大市值权重股(科技巨头)拉升,而大多数个股并未跟随。这是典型的"指数繁荣、个股分化"格局,2024-2025 的 AI 牛市期间多次出现类似结构。当权重股停止上涨时,广度恶化会加速下跌。
垃圾债需求 10.8(极度恐惧)
收益率利差 1.34% 位于历史低位,市场对信用风险的补偿极度不足。这通常意味着:
- 要么市场对经济前景极度乐观(利差收窄)
- 要么流动性紧缩导致信用市场定价失真
结合 VIX 仅 16.2 的"平静"表象,垃圾债指标的极度恐惧读数更可能反映后者——信用市场已经提前预警,但风险资产价格尚未反应。
⚠️ 背离信号
VIX 中性(50)+ 股价强度恐惧(34.8)
VIX 16.2 处于历史中位水平,看似"正常"。但股价强度(52周新高-新低)仅 1.66%,表明个股层面的买盘力量已经显著萎缩。VIX 反映的是期权市场的隐含波动预期,而股价强度反映的是实际交易行为。当实际买盘萎缩但隐含波动未升时,市场可能处于"暴风雨前的平静"。
趋势判断
区间停留
综合指数自 6 月 5 日跌破 50(中性)以来,已连续 8 个交易日停留在恐惧区间(26.9-40.9)。这比 5 月中旬那次短暂触及恐惧(仅 2 天)要持久得多。
历史参考:
- 2026 年 3-4 月极端恐惧期间,指数在 5-25 区间停留了约 6 周
- 之后反弹至贪婪区(58-66)持续了约 3 周
- 目前处于第二轮回调,但尚未回到极端恐惧水平
转向信号
- 积极信号: 前日 34.0 → 今日 40.9,单日反弹 +6.9 点,指数从恐惧区间底部回升
- 消极信号: 一月前 63.0 → 今日 40.9,累计下跌 22 点,下跌趋势尚未逆转
- 关键观察: 垃圾债和广度指标仍在恶化,市场内部结构弱于表面指数
综合判断
市场处于 “恐惧区间内的技术性反弹” 阶段。综合指数从 34 反弹至 40.9,但 7 个子指标中有 5 个处于恐惧/极度恐惧状态,结构性压力依然显著。核心矛盾——动量极端贪婪 vs 广度极端恐惧——如果持续,最终通常以广度修复(权重股补跌)结束。
策略含义: 恐惧区间是逆向布局的窗口期,但需要等待结构性信号改善(特别是垃圾债利差和广度指标的企稳回升)再加大仓位。当前阶段适合小仓位左侧布局,不宜重仓抄底。