CNN Fear & Greed 情绪分析 2026-06-08
综合指数 42.1(恐惧),单日暴跌 12.6 点;垃圾债需求极寒(5.8),Put/Call 比值仍偏贪婪(76),结构性背离加剧
数据日期:2026-06-05(最新更新) | 指数:42.1 / 100(恐惧)
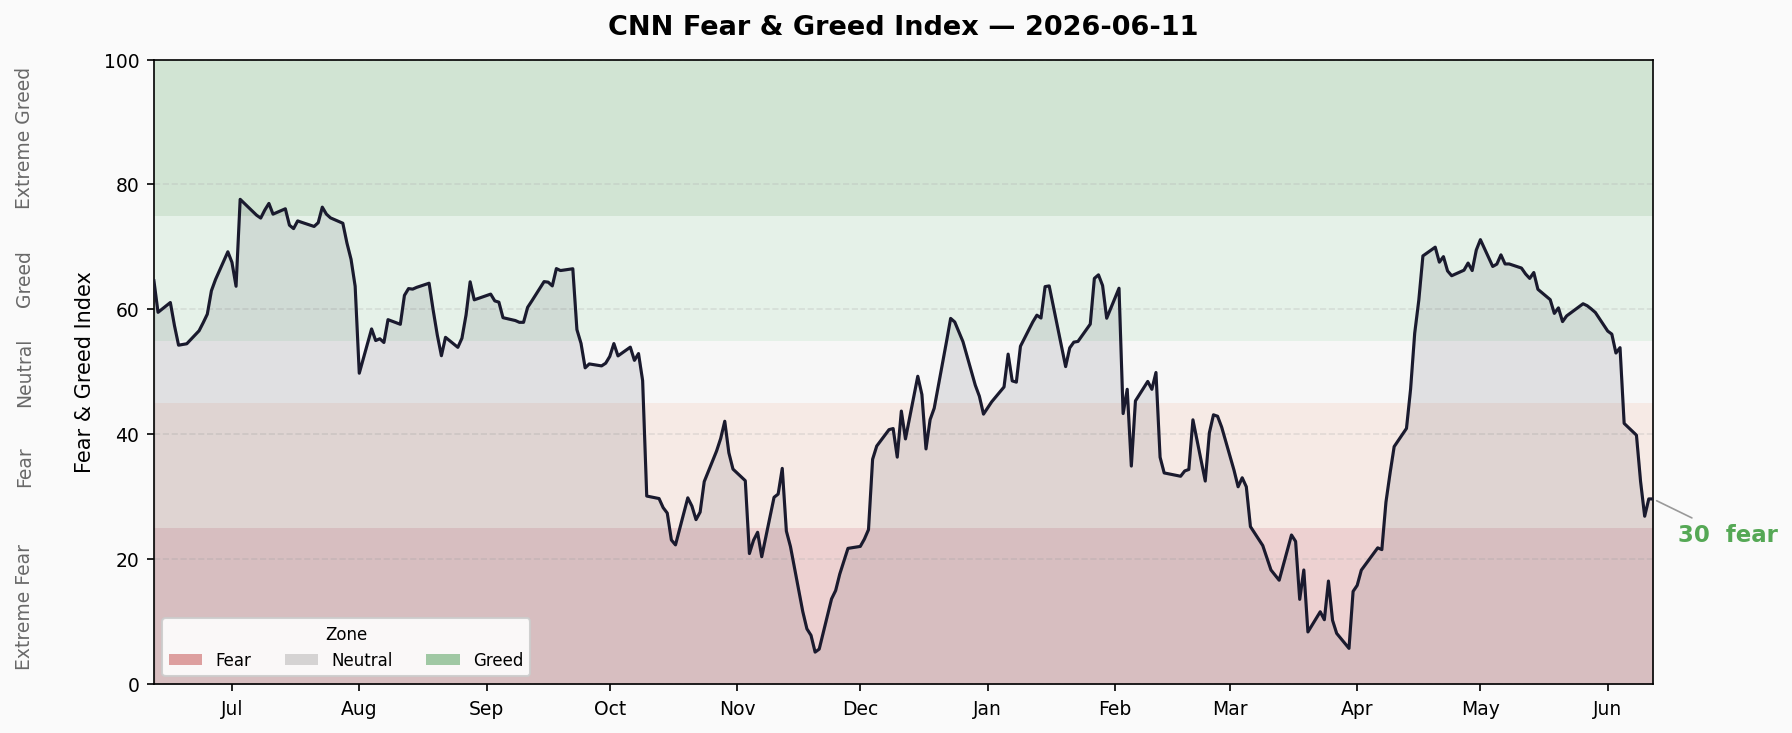
综合指数趋势
| 指标 | 数值 | 变化方向 |
|---|---|---|
| 最新综合指数 | 42.1(恐惧) | 📉 单日 -12.6 点 |
| 前日收盘 | 54.7(中性) | |
| 一周前 | 59.5(贪婪) | |
| 一月前 | 67.3(贪婪) | |
| 一年前 | 58.0(贪婪) |
10 日趋势
05-26: 60.9 ████████████████████▋  贪婪
05-27: 60.6 ████████████████████▌  贪婪
05-28: 60.1 ████████████████████▏  贪婪
05-29: 59.5 ███████████████████▊   贪婪
06-01: 56.5 █████████████████▊     贪婪
06-02: 56.1 █████████████████▋     贪婪
06-03: 53.0 █████████████████      中性
06-04: 53.9 █████████████████▏     中性
06-05: 42.1 █████████████▋         恐惧 ← ⚠️ 断崖下跌
06-06: 42.1 █████████████▋         恐惧
趋势判断:从 60.9 → 42.1,10 日内下降 18.8 点,情绪从「贪婪」快速切换到「恐惧」。6 月 5 日单日暴跌 12.6 点是近 30 天最大单日跌幅,属于非线性情绪崩塌。
7 子指标扫描
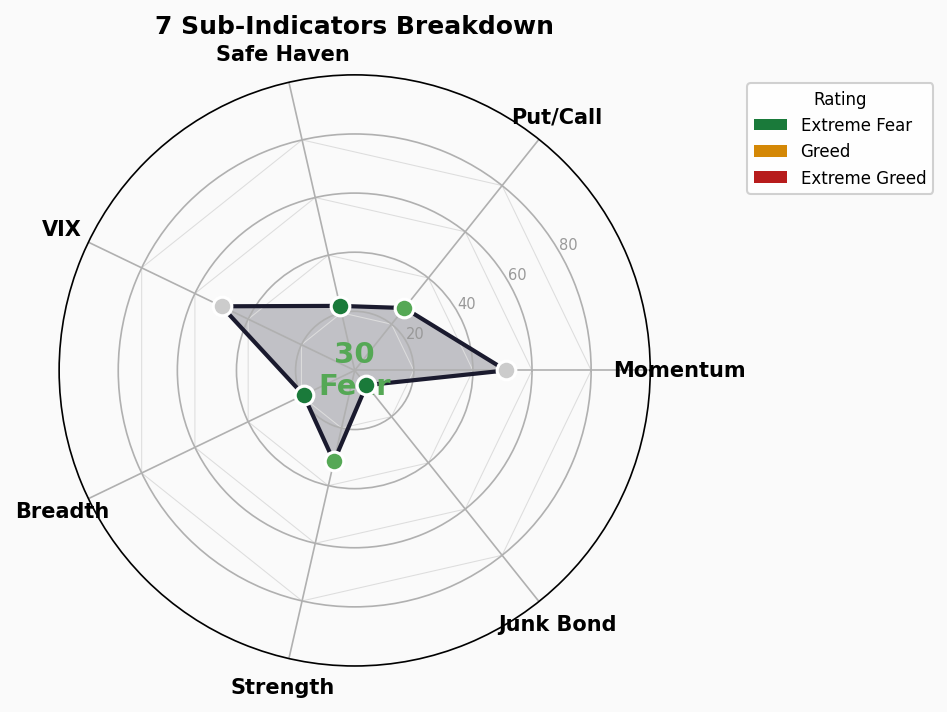
| 子指标 | Score | Rating | 信号解读 |
|---|---|---|---|
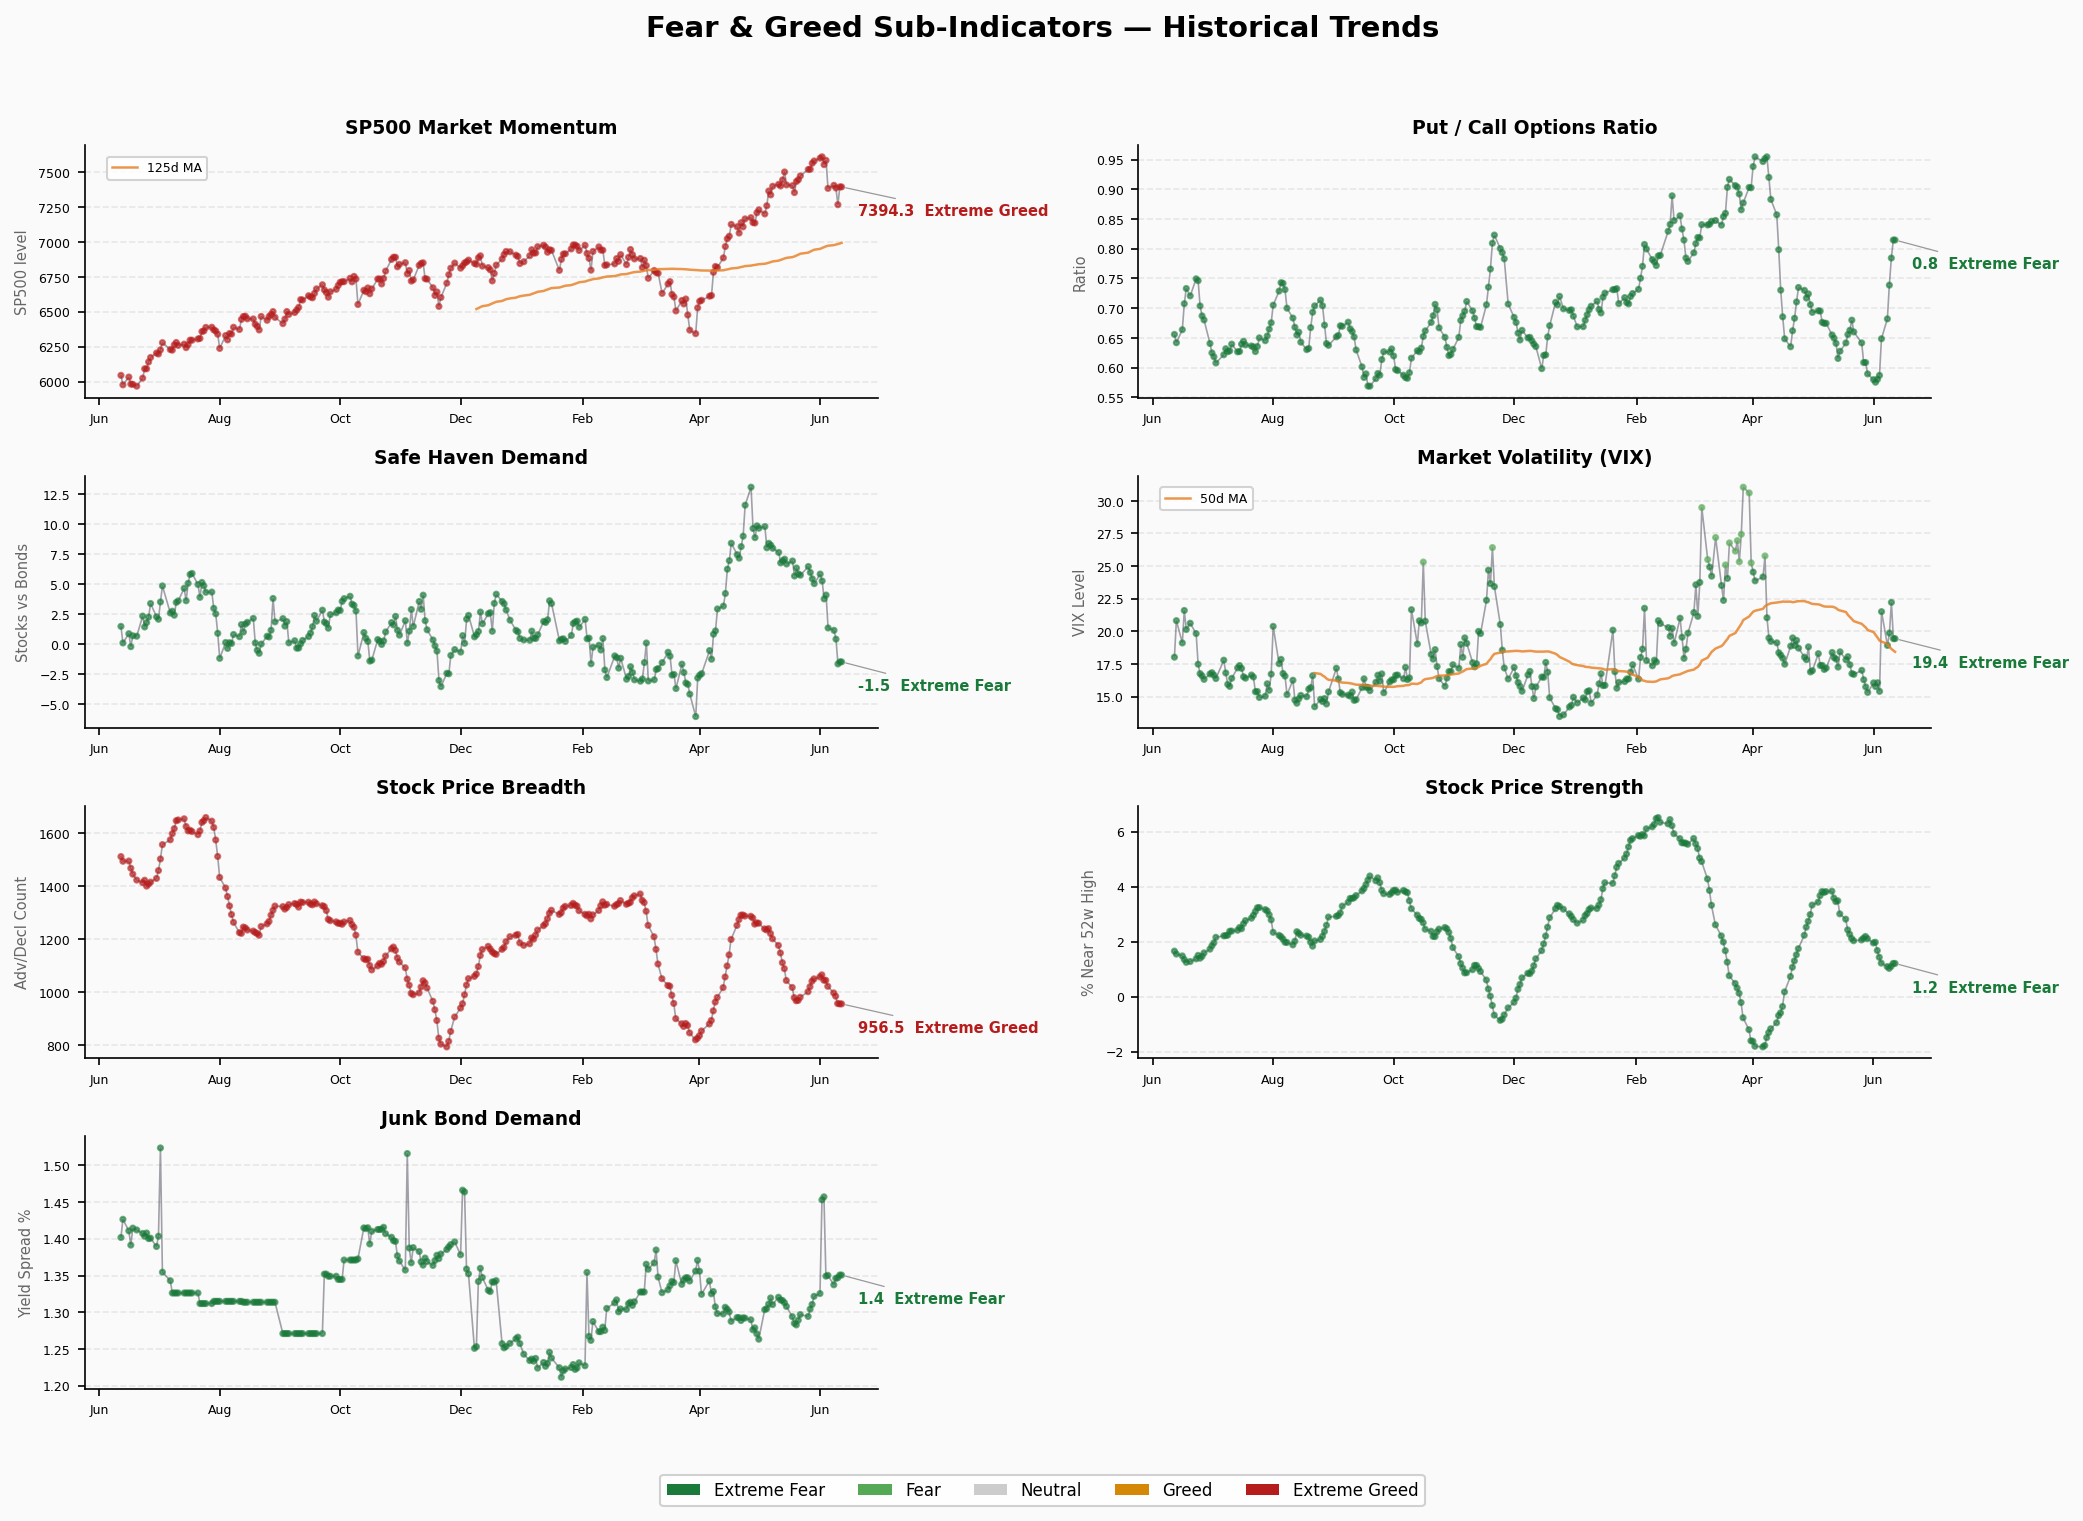
| 市场动量 (S&P 500) | 58.4 | 🟡 贪婪 | 标普仍高于其 125 日均线,但领先优势收窄 |
| 股价强度 | 31.2 | 🔴 恐惧 | 52 周新高新低比恶化,上涨家数占比下降 |
| 股价广度 | 28.0 | 🔴 恐惧 | A/D 线显著走弱,市场宽度收窄 |
| Put/Call 比值 | 76.0 | 🟢 极度贪婪 | 看跌期权需求极低,市场尚未充分对冲 |
| 市场波动率 (VIX) | 50.0 | ⚪ 中性 | VIX 处于正常区间 |
| 垃圾债利差 | 5.8 | 🔴 极度恐惧 | 信用市场严重恶化,高收益债利差大幅走阔 |
| 安全资产需求 | 45.0 | 🔴 恐惧 | 资金从国债转向股市,避险需求低迷 |
结构矛盾分析
🔴 极端值扫描
垃圾债利差(5.8 / 100)—— 极度恐惧
- 这是所有子指标中最极端的信号。信用市场正在发出警报,高收益债利差扩大意味着企业违约风险上升。
- 该指标与股市动量(58.4)之间形成严重背离:股票还在涨,但信用市场已经在定价风险。
Put/Call 比值(76.0 / 100)—— 极度贪婪
- 看跌/看涨期权比率处于极低水平,说明散户和机构对下行风险的对冲严重不足。
- 当信用市场报警 + Put/Call 信号过低,意味着一旦出现催化剂事件,市场将面临对冲缺失 + 信用收紧的双重打击。
⚠️ 背离信号
| 背离对 | 状态 | 风险等级 |
|---|---|---|
| 垃圾债 vs 市场动量 | 信用恶化 + 股价仍强 | 🔴 高风险 |
| Put/Call vs 股价广度 | 对冲不足 + 宽度收窄 | 🟡 中风险 |
| 安全需求 vs 综合指数 | 避险需求低 + 情绪转恐惧 | 🟡 中风险 |
趋势判断
- 区间停留:情绪从「贪婪」切换到「恐惧」仅用 2 天(6月3日→6月5日),切换速度极快。历史上快速切换往往意味着市场正在经历外部冲击(如地缘政治、意外数据)。
- 转向指标:综合指数连续 2 天停留在 42.1,如果无法反弹回 50 以上,可能进入「恐惧 → 极度恐惧」的下行通道。
- 最大风险:垃圾债利差 + Put/Call 比值的组合极其危险——信用市场已在报警,但股票市场还没有充分反映这一风险。
结论
市场情绪在 6 月 5 日出现断崖式下跌,综合指数单日暴跌 12.6 点进入恐惧区间。最令人不安的不是综合指数本身,而是子指标间的结构性背离:
信用市场(垃圾债 5.8)已经在说"危险",但股票市场的对冲仓位(Put/Call 76.0)还在说"安全"。
这种组合在历史上通常出现在危机前夜——信用市场领先 1-3 个月预警,而股票市场的对冲仓位在最后一刻才会调整。当前阶段,保持警惕、增加对冲仓位是更审慎的选择。