Factor Lab 每日速报 2026-10-02
S&P 500 七因子截面检验结果。行情数据截至 2026-10-01。波动率因子 IC=+0.117 显著为正;动量、EP、FCF Yield、ROE 全面转负。IT 板块动量从正翻负,延续既有 regime 转换。基本面因子 IC 自 09-26 以来无变化。
Factor Lab 每日速报 2026-10-02
数据截止日
行情价格缓存截至 2026-10-01(周三),北京时间 2026-10-02 06:30 运行。基本面数据来源于逐日 TTM 财报面板(combined_panel.pkl),更新频率取决于财报发布节奏。
样本与评价口径
- 股票池:S&P 500 成分股,有效样本约 502 只(ROE 474 只)
- 因子定义:EP(TTM 净利润/市值)、BP(净资产/市值)、FCF Yield(TTM 自由现金流/市值)、ROE(TTM 净利润/股东权益)、MOM(Price[t-21]/Price[t-273]−1,约 10 个月价格动量)、VOL(60 日年化波动率)、SIZE(log(市值))
- 评价窗口:60 个截面观测(基本面因子)或 39 个截面观测(价格因子);MOM/VOL/SIZE 默认 21 日前瞻收益,最近 21 个交易日尚不能完整评价
- IC:Spearman 秩相关,跨期均值;不是当日 IC、不是未来收益、不是下跌概率
- ICIR:IC 均值 / IC 标准差,非策略 Sharpe
- p 值:普通 t 检验,未经重叠样本自相关修正
- 多空收益:Q1 − Q5(低因子组减高因子组),未扣交易成本
本次重要变化
行情数据较上次运行(10-01)仅新增 1 个交易日(10-01),基本面因子 EP/BP/FCF Yield/ROE 的 IC 值完全不变(自 09-26 以来连续 5 次运行同一数值)。MOM/VOL/SIZE 因价格更新有微小调整,但仍处于近两周已形成的区间内。
7 因子完整表
| 因子 | 类型 | IC 均值 | ICIR | p 值 | 上期 IC | 差值 | 有效观测 | 解读 |
|---|---|---|---|---|---|---|---|---|
| EP | 基本面 | −0.0480 | −0.520 | 0.0002 ⭐ | −0.0480 | 0.0000 | 60 | 显著为负,延续 |
| BP | 基本面 | +0.0030 | +0.046 | 0.728 | +0.0030 | 0.0000 | 60 | 无效,延续 |
| FCF Yield | 基本面 | −0.0352 | −0.539 | 0.0001 ⭐ | −0.0352 | 0.0000 | 60 | 显著为负,延续 |
| ROE | 基本面 | −0.0248 | −0.685 | 0.0000 ⭐ | −0.0248 | 0.0000 | 60 | 高度显著为负,延续 |
| MOM | 价格 | −0.0193 | −0.070 | 0.669 | −0.0349 | +0.0156 | 39 | 不显著,负值收窄 |
| VOL | 价格 | +0.1172 | +1.053 | 0.0000 ⭐ | +0.1148 | +0.0024 | 39 | 高度显著为正,延续 |
| SIZE | 价格 | +0.0118 | +0.087 | 0.595 | +0.0032 | +0.0086 | 39 | 不显著,轻微转正 |
⭐ = p < 0.05
近 5 个不同运行日对照(同名同模式):
| 因子 | 09-26 | 09-29 | 09-30 | 10-01 | 10-02 |
|---|---|---|---|---|---|
| EP | −0.0480 | −0.0480 | −0.0480 | −0.0480 | −0.0480 |
| BP | +0.0030 | +0.0030 | +0.0030 | +0.0030 | +0.0030 |
| FCF Yield | −0.0352 | −0.0352 | −0.0352 | −0.0352 | −0.0352 |
| ROE | −0.0248 | −0.0248 | −0.0248 | −0.0248 | −0.0248 |
| MOM | −0.0758 | −0.0632 | −0.0483 | −0.0349 | −0.0193 |
| VOL | +0.1173 | +0.1172 | +0.1165 | +0.1148 | +0.1172 |
| SIZE | −0.0222 | −0.0139 | −0.0042 | +0.0032 | +0.0118 |
观察:EP/BP/FCF/ROE 四项基本面因子自 09-26 起连续 5 次运行完全相同,说明缓存中的基本面数据在 09-26 之后未再更新。MOM 从 −0.076 逐步收窄至 −0.019,仍在负区间但幅度减小。VOL 稳定在 +0.117 附近。SIZE 从负值逐渐靠近零,但仍未达统计显著。
行业动量表(MOM 按行业分解)
| 行业 | IC 均值 | ICIR | p 值 | 多空 Q1−Q5 | 状态 |
|---|---|---|---|---|---|
| Consumer Discretionary | +0.055 | +0.224 | 0.175 | +0.29% | 不显著 |
| Consumer Staples | +0.078 | +0.263 | 0.113 | +1.40% | 不显著 |
| Financials | −0.064 | −0.204 | 0.216 | +1.32% | 不显著 |
| Health Care | +0.108 | +0.365 | 0.030 ⭐ | −5.62% | 显著 |
| Industrials | −0.045 | −0.162 | 0.324 | +2.76% | 不显著 |
| Information Technology | −0.177 | −0.397 | 0.019 ⭐ | +6.31% | 显著 |
| Utilities | −0.109 | −1.001 | 0.000 ⭐ | +3.26% | 高度显著 |
⭐ = p < 0.05
异常报警解读
本次系统报警的 IC 符号"翻转"(🔴)项:
| 行业 | 旧 IC(基线) | 新 IC | 备注 |
|---|---|---|---|
| Financials | +0.182 → −0.064 | 从正翻负 | 基线含 05-06 月动量正时代,实际 08 月下旬已转负,此为延续 |
| Health Care | −0.106 → +0.108 | 从负翻正 | 偏离历史均值 z=+4.84,为真正偏离信号 |
| Industrials | +0.155 → −0.045 | 从正翻负 | 延续 08 月以来转负趋势 |
| Information Technology | +0.304 → −0.177 | 从正翻负 | 延续 IT 动量衰减趋势 |
| Utilities | +0.139 → −0.109 | 从正翻负 | 偏离历史均值 z=−2.26,新近偏离 |
关键说明:ic_history.json 包含 2026 年 5-6 月动量普遍为正的时期。8 月下旬起动量 regime 已翻转,异常检测会持续发出"由正翻负"报警——这是既有 regime 的持续标记,不是当日突变。需对照 ic_history 确认是延续还是新突变。
行业动量图
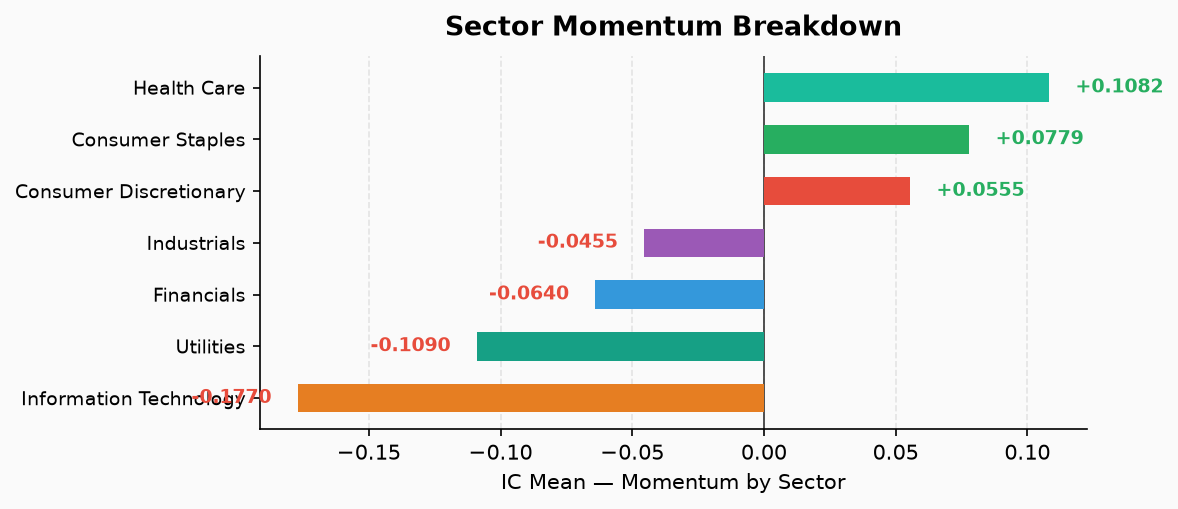
图注:2026-10-02 运行,行情截至 2026-10-01。IT 板块动量显著为负(IC=−0.177, p=0.019),Health Care 显著为正(IC=+0.108, p=0.030)。Utilities 显著负向且 ICIR=−1.0。
因子 IC 时间序列图
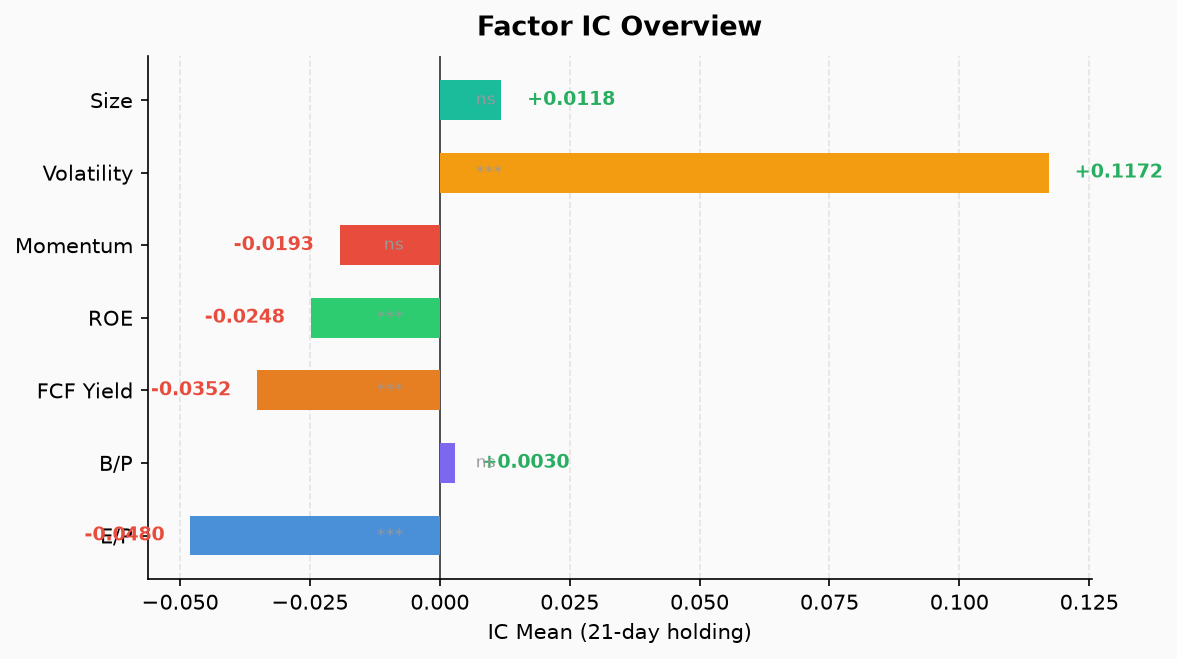
图注:2026-10-02 运行。VOL 持续高位 (+0.117);EP/FCF/ROE 显著为负;MOM 负值持续但幅度收窄。
对策略的启示
波动率因子(VOL)是当前最稳健的信号:IC=+0.117、ICIR=+1.05、p<0.0001,近 39 个截面中 82.1% 为正。低波动组合显著跑赢高波动组合(Q1−Q5 = −5.07%),与低波动异闻一致。
动量 regime 已转负但未确认反转:整体 MOM IC=−0.019(不显著),但 IT 板块 −0.177(显著)。IT 内部强者恒强格局已打破,低动量 IT 股相对高动量跑赢。Health Care 是唯一动量显著为正的行业。
基本面因子全面负向:EP(−0.048)、FCF Yield(−0.035)、ROE(−0.025)均显著为负。高 EP / 高 FCF / 高 ROE 组合在过去 21 日表现弱于低组。这不意味着价值/质量因子失效——截面检验的 21 日窗口反映的是相对排名变化,不是绝对收益方向。
SIZE 轻微转正:从 −0.022 逐步移至 +0.012,方向从大盘偏好转小盘偏好,但 p=0.595 完全不显著,不足以支撑任何结论。
不能推出的结论
- ❌ MOM 为负 ≠ 大盘必跌,也不等于落后股值得买入。它只表示样本内"赢家组合"相对"输家组合"表现较弱。
- ❌ SIZE 转正 ≠ 小盘行情启动,p 值 0.595。
- ❌ EP/FCF/ROE 为负 ≠ 价值轮动获确认。这些因子衡量的是截面排名与 21 日收益的相关性,负号只表示高因子组跑输低因子组。
- ❌ 行业报警红灯数 ≠ 独立风险事件。多个行业的动量翻转是同一 regime 变化的不同切面。
- ❌ 未扣交易成本的多空收益 ≠ 可实现的策略回报。
统计与数据限制
- 行情截止日:2026-10-01(北京时间 10-02 06:30 运行时可用最新数据)。基本面因子 IC 自 09-26 起未更新——缓存中的 TTM 财务面板在 09-26 之后无新财报发布驱动变化。
- p 值:普通 t 检验,未经重叠样本自相关修正。重叠收益会低估标准误,p 值可能偏乐观。
- MOM 持有期:21 日前瞻收益使最近 21 个交易日(即 09-08 至 10-01)尚不能形成完整评价。MOM 的有效观测数(39)少于基本面因子(60)。
- ICIR 是 IC 均值/标准差,不是策略 Sharpe 比率或年化收益。
- 分位数方向:多空收益为 Q1(低因子组)− Q5(高因子组)。正值表示低因子组跑赢,不表示高因子组赚钱。
- 行业覆盖:本次行业分解覆盖 7 个 GICS 一级行业(Consumer Discretionary/Staples, Financials, Health Care, Industrials, Information Technology, Utilities),缺失 Energy、Materials、Real Estate、Communication Services 等行业。当前负值行业数不等于本次新反转数。