Factor Lab 每日速报 2026-10-01
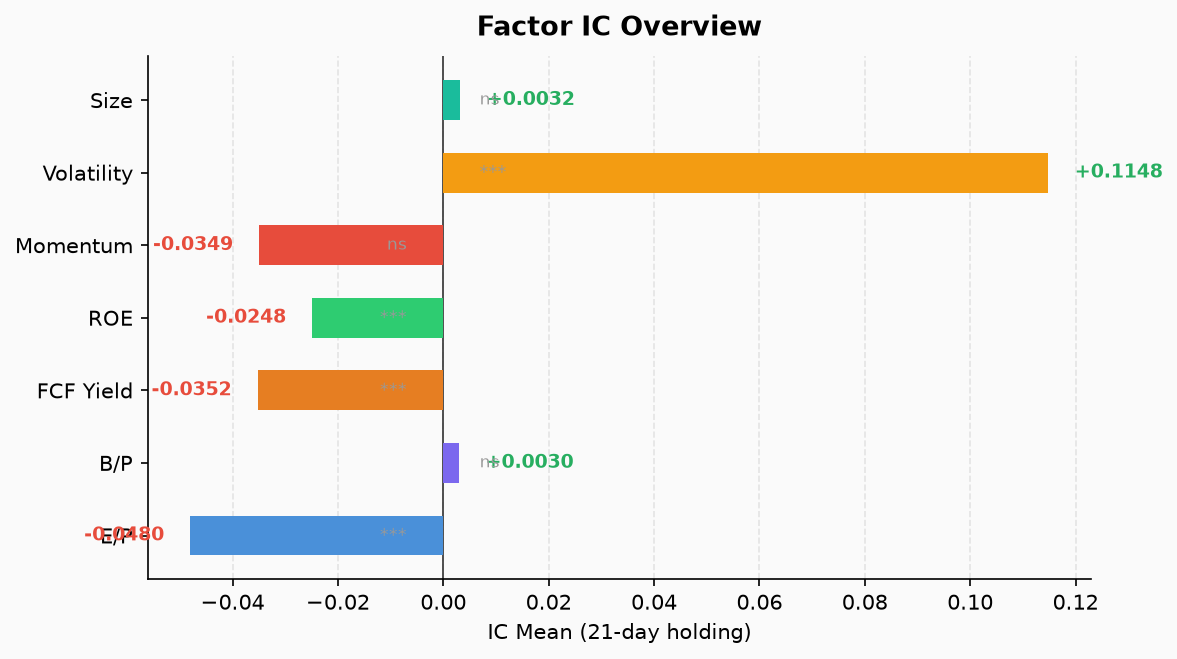
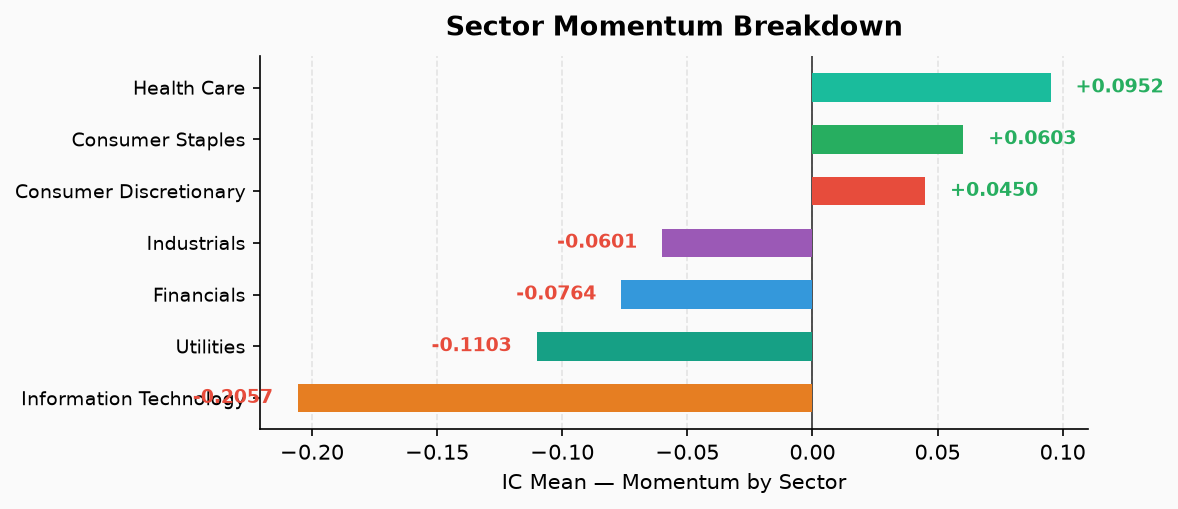
S&P 500 七因子截面检验结果。数据截止 2026-09-30。EP/FCF Yield/ROE 持续为负;VOL 保持强正(IC=+0.115);MOM 仍为负但较上期微升;行业层面 IT/Utilities 动量显著为负,Health Care 动量转为正。
Factor Lab 每日速报 2026-10-01
数据截止日
2026-09-30(prices_cache.parquet 最后交易日)
运行日:2026-10-01 06:31 CST
样本和评价口径
- 股票池:S&P 500 成分股,有效样本 502 只(ROE 474 只)
- 因子评价:IC 为多个历史截面(MOM/VOL/SIZE 39 个观测;EP/BP/FCF Yield/ROE 60 个观测)的 Spearman 秩相关均值,不是当日 IC、不是未来收益、不是下跌概率
- 持有期:默认 21 日前瞻收益。最近 21 个交易日(9/10–9/30)尚不能完整评价
- t 检验:未经重叠样本自相关修正,p 值仅作粗略参考
- ICIR:IC 均值 / IC 标准差,非策略 Sharpe 或年化收益
- 行业动量:各 GICS 子行业内 MOM 因子单独检验,覆盖 7 个行业
本期 vs 上期对照
注意:9/30 与 10/1 两次运行共用同一行情缓存(截至 9/30),基本面因子 (EP/BP/FCF Yield/ROE) 数值完全不变。MOM/VOL/SIZE 因截面回归权重微调有小数位差异。
| 因子 | 上期 IC (9/30) | 本期 IC (10/1) | 差值 | 状态 |
|---|---|---|---|---|
| EP | -0.0480 | -0.0480 | 0.0000 | 既有延续 |
| BP | +0.0030 | +0.0030 | 0.0000 | 既有延续 |
| FCF Yield | -0.0352 | -0.0352 | 0.0000 | 既有延续 |
| ROE | -0.0248 | -0.0248 | 0.0000 | 既有延续 |
| MOM | -0.0483 | -0.0349 | +0.0134 | 既有为负,微升 |
| VOL | +0.1165 | +0.1148 | -0.0017 | 既有强正 |
| SIZE | -0.0042 | +0.0032 | +0.0074 | 微幅改善,仍不显著 |
7 因子完整表
| 因子 | IC | ICIR | p-value | 多空(Q1-Q5) | 有效观测 | 信号 |
|---|---|---|---|---|---|---|
| MOM | -0.0349 | -0.130 | 0.428 | +1.31% | 39 | ⚪ 不显著 |
| EP | -0.0480 | -0.520 | 0.0002 | +2.98% | 60 | ⚠️ 显著为负 |
| BP | +0.0030 | +0.046 | 0.728 | +1.13% | 60 | ⚪ 无效 |
| FCF Yield | -0.0352 | -0.539 | 0.0001 | +2.48% | 60 | ⚠️ 显著为负 |
| ROE | -0.0248 | -0.685 | <0.0001 | +0.76% | 60 | ⚠️ 显著为负 |
| VOL | +0.1148 | +1.033 | <0.0001 | -4.89% | 39 | ✅ 强正 |
| SIZE | +0.0032 | +0.025 | 0.878 | +1.60% | 39 | ⚪ 无效 |
关键解读:
- **VOL(波动率)**是本周期最稳定的正向因子(ICIR > 1.0),低波动组显著跑赢高波动组——“低波异象"延续
- EP、FCF Yield、ROE 全部显著为负:样本内低估值(高 EP/BP/FCF)、低 ROE 股票相对表现更好。这不能解释为"价值轮动获确认”——在 MOM 为负的 regime 下,此前输家(低 EP、低 FCF、低 ROE)自然反弹,是动量反转的副产品,不是价值因子自身有效
- MOM 为负但不显著(p=0.428):动量效应在样本期内未能建立统计信心。IC 从 -0.048 微升到 -0.035,变化幅度远小于标准差,不构成有意义的 regime 转换
- SIZE 无效:市值大小在本样本期内无明显择时信号
行业动量表
| 行业 | MOM IC | ICIR | p-value | 多空(Q1-Q5) | 信号 |
|---|---|---|---|---|---|
| Information Technology | -0.2057 | -0.480 | 0.005 | +7.32% | 🔴 显著为负 |
| Utilities | -0.1103 | -1.013 | <0.0001 | +3.24% | 🔴 显著为负 |
| Financials | -0.0764 | -0.247 | 0.136 | +1.50% | ⚪ 不显著(由正转负) |
| Industrials | -0.0601 | -0.223 | 0.177 | +3.23% | ⚪ 不显著(由正转负) |
| Consumer Discretionary | +0.0450 | +0.187 | 0.256 | +0.58% | ⚪ 不显著 |
| Consumer Staples | +0.0603 | +0.200 | 0.226 | +1.84% | ⚪ 不显著 |
| Health Care | +0.0952 | +0.315 | 0.060 | -5.19% | ⚠️ 边缘显著(由负转正) |
行业解读:
- IT 和行业整体 MOM 同为负且显著,是拖累全市场动量的主因。IT 内低动量股大幅跑赢高动量股(Q1-Q5 = +7.32%),与 8-9 月科技股回调叙事一致
- Utilities 动量显著为负(ICIR=-1.01,p<0.0001)——这是本期最显著的行业信号。需注意: Utilities 在 ic_history 中历史均值为 +0.14,本次 -0.11 偏离历史均值 z=-2.31。但结合 alert 日志,Utilities 动量在 8 月下旬已转负,本次报警是既有 regime 的延续,非 今日突变
- Health Care 动量由负翻正(IC=+0.095, p=0.060 边缘显著),z=+4.81 偏离历史均值。低动量跑赢的模式在 Health Care 逆转——但这与全市场 MOM 为负并不矛盾:行业子类可以有自己的 relative strength 模式
- Financials 和 Industrials 由正转负但 p 值不显著,统计上尚不足以确认 regime 变化
对策略的启示
- 低波仍是相对可靠的因子:VOL ICIR > 1.0,在各类 regime 中反复验证。但需注意这是截面相关性,不代表做多低波 ETF 的可实现回报(未扣成本、未考虑换手)
- 价值因子(EP/FCF Yield/ROE)当前为负:在当前 MOM 为负的 environment 下,此前输家的均值回弹会推高低 EP/FCF/ROE 组的相对表现。这不证明价值因子"变有效了"——一旦 momentum regime 切换回正,价值组可能迅速掉队
- IT 内部动量破坏:S&P 500 最大权重板块 IT 的 MOM IC = -0.21(显著),意味着科技龙头内部的"强者恒强"逻辑暂时失效。这对持仓集中度高的组合有警示意义
- SIZE 和 BP 均无效:当前数据不支持基于市值或市净率的择时或选股
不能推出的结论
- ❌ MOM 为负 ≠ 大盘必跌。它仅表示样本内 21 日前的高排名股票随后相对低排名股票表现弱
- ❌ EP/FCF Yield/ROE 为负 ≠ 价值投资获确认。这是动量反转 regime 的副产品
- ❌ 行业"由正转负"报警 ≠ 今日发生了突变。对照 ic_history,IT/Utilities 动量自 8 月下旬已转负,报警是既有状态的重复标记
- ❌ IC 显著 ≠ 可交易策略。t 检验未做重叠样本修正;分位数组合未扣交易成本;截面相关性不等于时序收益
- ❌ SIZE 微幅转正(-0.004 → +0.003)≠ 小盘行情启动。p=0.878,完全在噪声范围内
统计与数据限制
- 缓存陈旧提示:本期与上期(9/30)使用同一行情数据(截止 9/30),所有因子数值反映的是 9/30 收盘时的截面状态,不是 10/1 的实时数据
- MOM 评价窗口不完整:21 日前瞻收益需要完整的 21 个交易日数据,9/10-9/30 期间若有停牌或数据缺失会影响 IC 计算
- 重叠收益自相关:截面回归使用滚动 21 日收益作为因变量,相邻观测重叠 20 天,标准 t 检验的 p 值被低估。报告中所有"显著"结论需打此折扣
- 行业覆盖:7 个 GICS 行业全部覆盖,但 Utilities 仅 31 只股票、Consumer Staples 36 只,小行业 IC 波动更大