Factor Lab 每日速报 2026-09-29
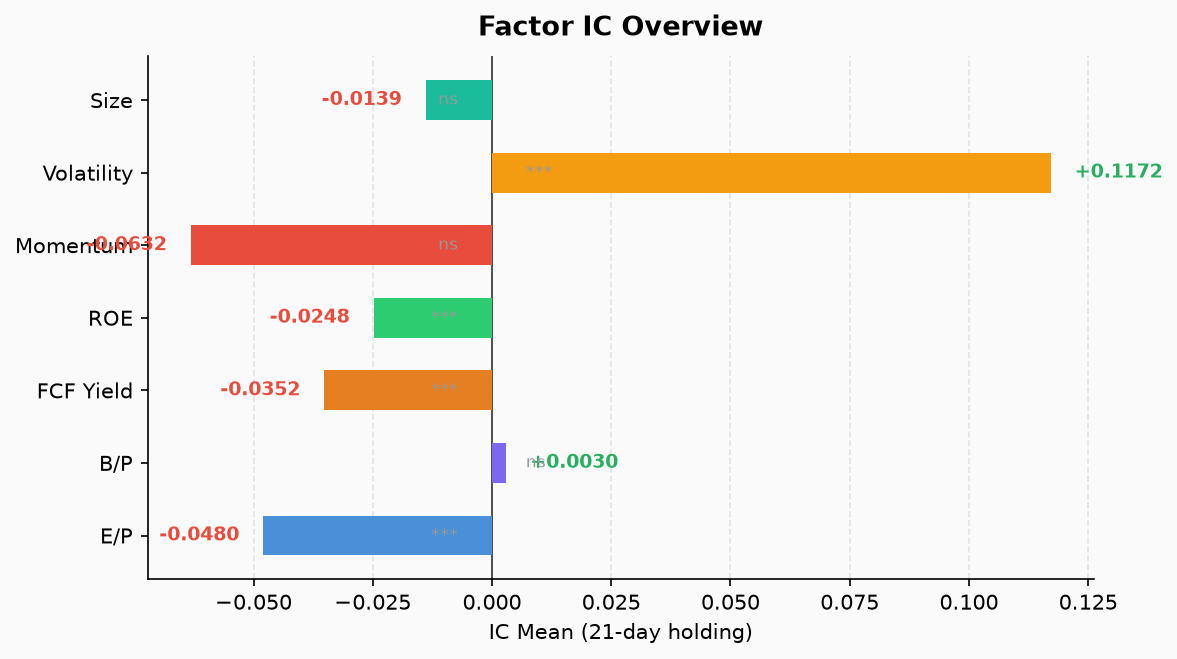
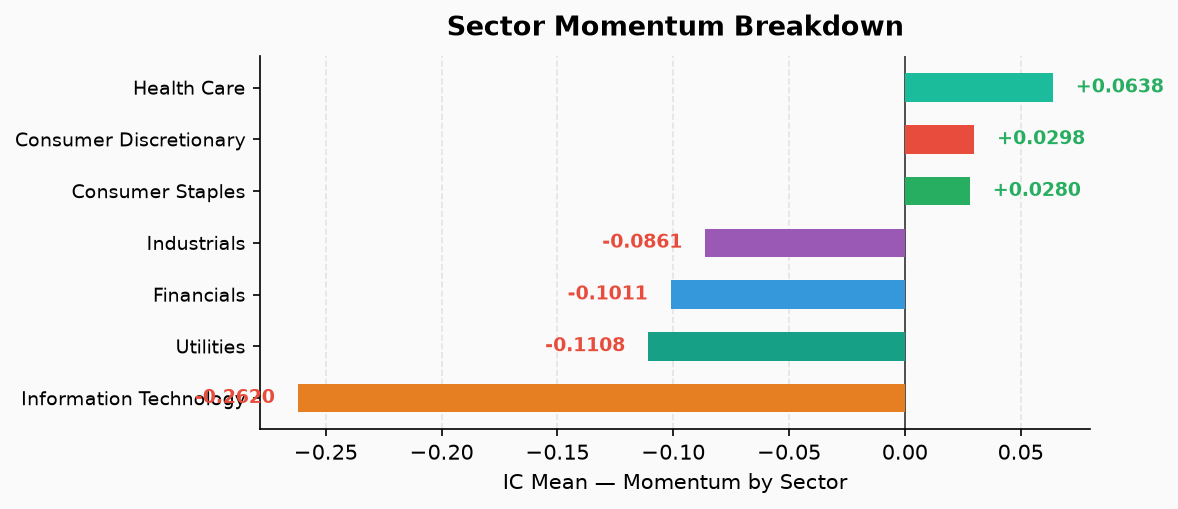
S&P 500 7因子IC检验结果。数据截止2026-09-28。动量IC延续负值但收窄(-0.063),低波动因子持续显著(+0.117)。IT/公用事业动量持续为负,医疗保健动量翻正偏离历史均值。
Factor Lab 每日速报 2026-09-29
数据截止日
2026-09-28(周一) — prices_cache.parquet 最新日期为 2026-09-28,与本次运行日一致,行情为最新。
样本和评价口径
- 股票池: S&P 500 成分股,有效样本 502 股(ROE 474 股)
- 基本面因子 (EP/BP/FCF Yield/ROE): 基于逐日 TTM 财报面板,60 个有效 IC 观测
- 价格因子 (MOM/VOL/SIZE): 39 个有效 IC 观测
- MOM: Price[t-21]/Price[t-273] - 1(252交易日前推21天收益率)
- 评价窗口: 最近 60 个交易日(基本面)/ 39 个交易日(价格因子)
- ic_mean: 多个历史截面回归的平均秩相关(Spearman),非当日IC、非未来收益、非下跌概率
- p-value: 普通t检验,未经重叠样本修正
- ICIR: IC均值/标准差,非策略Sharpe或年化收益
- 持有期: 默认21日前瞻收益,最近21个交易日尚不能完整评价
7因子完整表
| 因子 | IC均值 | ICIR | p值 | 上期(IC 09-26) | 差值 | 有效观测 |
|---|---|---|---|---|---|---|
| EP | -0.0480 | -0.520 | 0.0002 | -0.0480 | 0.0000 | 60 |
| BP | +0.0030 | +0.046 | 0.7276 | +0.0030 | 0.0000 | 60 |
| FCF Yield | -0.0352 | -0.539 | 0.0001 | -0.0352 | 0.0000 | 60 |
| ROE | -0.0248 | -0.685 | <0.0001 | -0.0248 | 0.0000 | 60 |
| MOM | -0.0632 | -0.258 | 0.1206 | -0.0758 | +0.0126 | 39 |
| VOL | +0.1172 | +1.054 | <0.0001 | +0.1173 | -0.0001 | 39 |
| SIZE | -0.0139 | -0.117 | 0.4759 | -0.0222 | +0.0083 | 39 |
既有状态延续:EP、BP、FCF Yield、ROE 四期完全不变(基本面TTM面板未刷新),MOM缓慢改善、VOL稳定。无新行情导致的实质性变化。
行业动量表(MOM按行业分解)
| 行业 | IC均值 | ICIR | p值 | 方向 |
|---|---|---|---|---|
| Consumer Discretionary | +0.030 | +0.130 | 0.4287 | 不显著 |
| Consumer Staples | +0.028 | +0.096 | 0.5569 | 不显著 |
| Financials | -0.101 | -0.340 | 0.0426 | 显著负 |
| Health Care | +0.064 | +0.212 | 0.1999 | 不显著 |
| Industrials | -0.086 | -0.352 | 0.0364 | 显著负 |
| Information Technology | -0.262 | -0.687 | 0.0001 | 高度显著负 |
| Utilities | -0.111 | -1.044 | <0.0001 | 高度显著负,单调 |
行业异常报警(含延续性判断)
- 🔴 Information Technology: IC从+0.312翻转为-0.262 — 延续。自8月下旬IT动量转负以来持续为负,非今日突变
- 🔴 Utilities: IC从+0.143翻转为-0.111 — 延续。8月底转负后持续加深
- 🔴 Industrials: IC从+0.158翻转为-0.086 — 延续。8月下旬转负
- 🔴 Financials: IC从+0.186翻转为-0.101 — 延续
- ⚠️ Health Care: IC=+0.064偏离历史均值-0.109±0.038(z=+4.50)— 新反转。历史上HC动量持续为负(低动量跑赢),本次翻正
- ⚠️ Consumer Discretionary/Staples: p值从显著变为不显著 — 既有状态延续
重要限制:ic_history.json 含大量重复日期记录(同一行情日多条),z-score基线可能受污染。以上"偏离2σ"报警仅供参考。
对策略的启示
- 动量 regime 仍为负,但在收窄。MOM ic_mean 从 09-23 的 -0.129 逐步改善至 -0.063,但p值0.12仍不显著。不能说"动量恢复",只能说负动量 regime 中的暂时性缓和。
- 低波动因子持续最强信号。VOL ic_mean=+0.117、ICIR=1.05,是7因子中ICIR最高且最稳定的。低波动股票相对高波动跑赢的效应持续显著。
- 价值因子(EP/FCF Yield)持续为负。EP和FCF Yield四期完全不变,ROE也稳定为负。在当前市场环境中,低估值/高现金流股票相对高估值跑输。
- IT动量坍塌最严重。-0.262的IC是行业中最弱的,且高度显著。结合此前数月IT动量从+0.31翻转,科技股内部强者恒强的逻辑已被逆转。
- Health Care动量翻正值得跟踪但样本有限。从长期负值翻正到+0.064,p值0.20不显著。需要后续观测确认是否为 regime 转变。
不能推出的结论
- ❌ MOM为负 ≠ 大盘必跌。它只表示样本内过去21天前的赢家(t-273到t-252)相对输家表现弱。
- ❌ SIZE负 ≠ 全市场小盘行情开启。它只表示本次样本内市值规模与下期收益的弱负相关。
- ❌ EP/FCF Yield为负 ≠ 价值轮动获确认。在当前截面中低估值股跑输,不代表均值回归即将发生。
- ❌ p值显著 ≠ 策略可实盘获利。普通t检验未处理重叠收益自相关,ICIR不是年化Sharpe。
- ❌ 行业负值数 ≠ 今日新反转数。IT/Utilities/Industrials/Financials的负动量自8月下旬延续至今。
统计与数据限制
- ic_history.json 数据质量问题:含大量重复日期的条目(如"mom / Health Care"从2026-05-29至2026-08-19每日重复相同的-0.128),导致z-score基线的均值和标准差被拉长窗口中的无效重复稀释。异常报警的z-score应谨慎解读。
- 基本面因子冻结:EP/BP/FCF Yield/ROE在09-23至09-29四期完全不变(精确到小数点后4位),说明TTM面板在此期间未刷新。引用的ic_mean值并非"今日"数据,而是面板最后一次更新时的快照。
- 重叠样本问题:21日前瞻收益存在大量重叠,普通t检验的p值偏低。报告中的"显著"不代表经Newey-West修正后仍然显著。
- 分位数组合方向:Q1-Q5多空为"低因子组减高因子组"回报(代码中Q1_mean_ret - Q5_mean_ret)。正值为低因子组跑赢。