Factor Lab 每日速报 2026-09-19
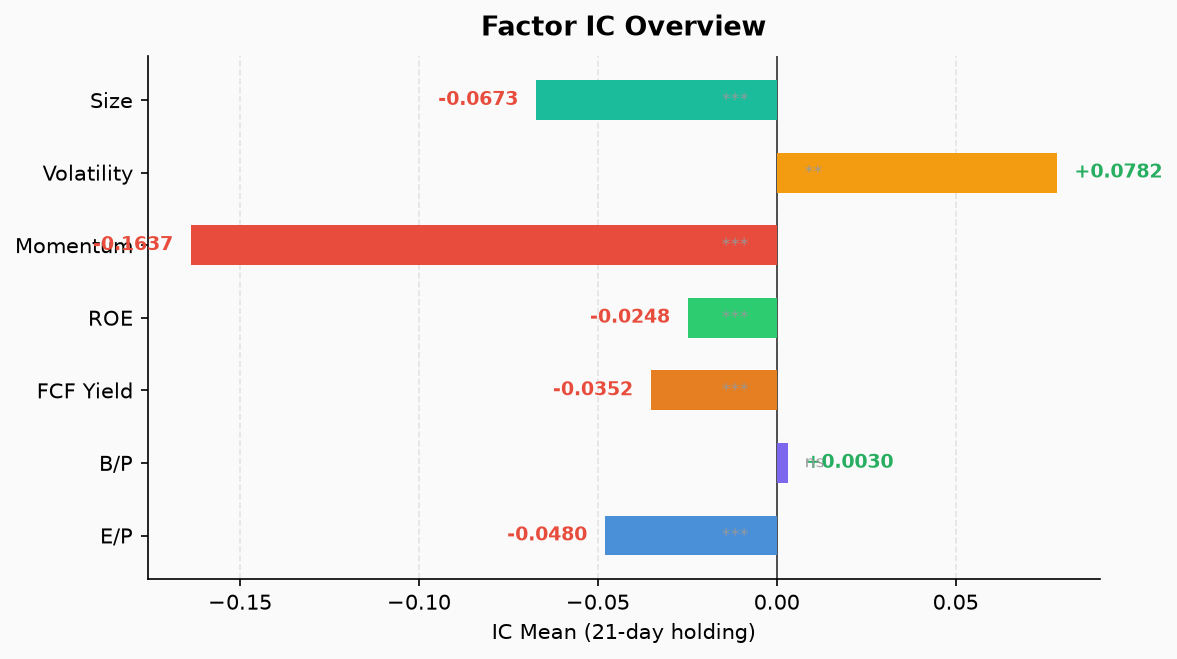
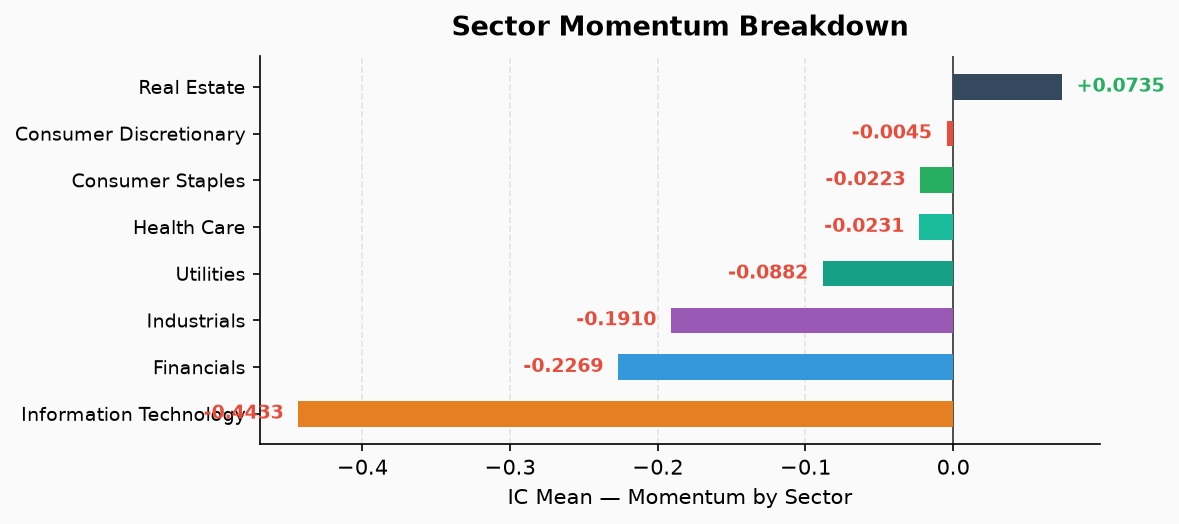
S&P 500 7因子检验结果。行情截至2026-09-18(周五)。动量IC=-0.164,延续8月下旬以来的负动量 regime;IT行业动量翻转至-0.443,负值最深。EP/FCF Yield/ROE/BP与上期完全相同——财务面板自5月底以来未更新。
Factor Lab 每日速报 2026-09-19
数据截止日与样本口径
- 行情数据截止: 2026-09-18(周五),
prices_cache.parquet最新一行 - 财务面板:
combined_panel.pkl,自 2026-05-29 以来未更新(FY2026 Q1 TTM 数据),故 EP/BP/FCF Yield/ROE 四项基本面因子在本期与 9/16-9/18 完全一致 - 有效因子日期: 价格敏感因子(MOM/VOL/SIZE)可更新至最新行情日;基本面因子受限于面板截止日期
- 样本: 502 只 S&P 500 成分股(ROE 474 只);截面 IC 观测数 39-60 期
- 评价窗口: 默认 21 日前瞻收益
- MOM 定义: Price[t-21]/Price[t-273] - 1(过去一年剔除最近一个月收益)
- IC: Spearman 秩相关,跨截面平均;非当日截面 IC
- p-value: 普通 t 检验,未经重叠样本自相关修正
- ICIR: IC 均值 / IC 标准差,非策略 Sharpe
7 因子完整表
| 因子 | IC | ICIR | 上期(IC 9/18) | 差值 | p-value | 有效观测 | 多空 Q1-Q5 |
|---|---|---|---|---|---|---|---|
| MOM | -0.1637 | -0.9578 | -0.1761 | +0.0124 | 0.000001 | 39 | +5.04% |
| EP | -0.0480 | -0.5196 | -0.0480 | 0.0000 | 0.000184 | 60 | +2.98% |
| BP | +0.0030 | +0.0456 | +0.0030 | 0.0000 | 0.727567 | 60 | +1.13% |
| FCF Yield | -0.0352 | -0.5390 | -0.0352 | 0.0000 | 0.000112 | 60 | +2.48% |
| ROE | -0.0248 | -0.6845 | -0.0248 | 0.0000 | 0.000002 | 60 | +0.76% |
| VOL | +0.0782 | +0.5699 | +0.0712 | +0.0070 | 0.001161 | 39 | -3.15% |
| SIZE | -0.0673 | -0.9068 | -0.0722 | +0.0049 | 0.000002 | 39 | +3.88% |
注: 差值 = 本期 IC − 上期 IC。正值表示因子 IC 向正方向移动(对 MOM 而言是负值收窄)。
与更早运行的对照(最近 5 个不同运行日)
| 因子 | 9/16 | 9/17 | 9/18 | 9/19 | 趋势 |
|---|---|---|---|---|---|
| MOM | -0.1855 | -0.1817 | -0.1761 | -0.1637 | 负值逐步收窄 |
| VOL | +0.0609 | +0.0654 | +0.0712 | +0.0782 | 稳步走高 |
| SIZE | -0.0741 | -0.0722 | -0.0722 | -0.0673 | 负值略收窄 |
| EP | -0.0480 | -0.0480 | -0.0480 | -0.0480 | 无变化(面板未更新) |
| BP | +0.0030 | +0.0030 | +0.0030 | +0.0030 | 无变化(面板未更新) |
| FCF Yield | -0.0352 | -0.0352 | -0.0352 | -0.0352 | 无变化(面板未更新) |
| ROE | -0.0248 | -0.0248 | -0.0248 | -0.0248 | 无变化(面板未更新) |
行业动量分解
| 行业 | IC | ICIR | p-value | 多空 Q1-Q5 | 状态 |
|---|---|---|---|---|---|
| Information Technology | -0.4433 | -1.6284 | 0.0000 | +17.31% | 🔴 大幅翻转 |
| Industrials | -0.1910 | -1.0462 | 0.0000 | +7.17% | 🔴 翻转 |
| Financials | -0.2269 | -0.9570 | 0.0000 | +4.18% | 🔴 翻转 |
| Utilities | -0.0882 | -0.7641 | 0.00003 | +1.91% | 🔴 翻转,单调 |
| Consumer Discretionary | -0.0045 | -0.0232 | 0.8869 | +1.60% | ⚠️ 不显著 |
| Consumer Staples | -0.0223 | -0.0931 | 0.5694 | +3.22% | ⚠️ 不显著 |
| Health Care | -0.0231 | -0.0776 | 0.6353 | -1.95% | 不显著 |
| Real Estate | +0.0735 | +0.2181 | 0.4282 | -0.46% | 不显著 |
覆盖: 8 个 GICS 行业,合计 433 只股票(S&P 500 部分小市值股票可能因数据缺失被排除)。
行业动量反转的延续性
- 🔴 IT 行业动量从 +0.3323 翻至 -0.4433:这是 8 月下旬 regime 转换的延续。历史 ic_history 中 IT 动量此前长期为正(均值 +0.33),本次 -0.44 偏离均值 z=-2.03。并非"今日"突变——MOM 全局自 9/1 起已持续为负(-0.22 → -0.16)。
- 🔴 Industrials 从 +0.1674 翻至 -0.1910、Financials 从 +0.1964 翻至 -0.2269、Utilities 从 +0.1505 翻至 -0.0882:同为既有 regime 延续信号。
- ⚠️ CDD 和 CDNS 的 p-value 从显著变不显著:反映因子信号在噪音中沉浮,不构成方向性判断。
对策略的启示
动量 regime 确认持续为负,但负值在 9 月初 -0.22 的极端值后逐步收窄至 -0.16。 这不是反转信号——是负 regime 内部的波动。近期历史赢家组合(Q5)均值回报 -0.04%,输家组合(Q1)+5.0%,动量因子保持"反向"有效性。
信息技术行业动量 IC=-0.443,绝对值全行业最大。 IT 内部强者恒强的格局已彻底逆转——前期龙头股成为本周跌幅最大组。Q1(低动量)IT 均回报 +13.92%,Q5(高动量)-3.39%,多空差 +17.31%。
低波因子(VOL)IC=+0.078,稳步走高。 低波动股票继续跑赢高波动股票,与"低波异象"一致。ICIR=0.57 达到统计显著水平。
规模因子(SIZE)IC=-0.067,小盘持续跑赢。 但需注意 SIZE 为负仅表示样本内小市值组相对表现,不能外推全市场小盘行情即将启动。
EP/FCF Yield/ROE 全部为负。 低估值组(Q1)相对高估值组(Q5)表现更好。但这三个因子受限于未更新的财务面板(截止约 5/29),其 IC 反映的是过去约 60 个截面的平均,非本周即时信号。
不能推出的结论
- ❌ MOM 负 ≠ 大盘必跌。它仅表示过去 12 个月(剔除最近月)的赢家组合在未来 21 天相对输家表现弱。
- ❌ SIZE 负 ≠ 小盘股整体将上涨。它只是截面排序后的相对表现。
- ❌ EP/FCF Yield 为负 ≠ 价值因子"复活"。面板数据陈旧,这些 IC 无法代表当前截面。
- ❌ 6 个行业动量警报 ≠ 本周新发生的系统性 regime 切换。对照 ic_history,这些翻转始于 8 月下旬,是既有信号重复触发。
- ❌ IC 的 p-value < 0.05 不经过重叠样本修正,不能作为"不是随机波动"的确凿证据。
- ❌ ICIR 不是策略 Sharpe 比率,不代表可实现的年化风险调整收益。
统计与数据限制
- 基本面因子面板陈旧: EP/BP/FCF Yield/ROE 的 60 个 IC 观测跨度约为 2026-05 至 2026-09,最近的 21 个交易日因财务数据未更新无法重新计算截面因子值。报告中的 ic_mean 是跨窗口的滚动平均,非当日截面相关。
- 重叠收益: 21 日前瞻收益存在 20 期重叠,普通 t 检验的 p-value 被低估。标注"未经重叠样本修正"。
- MOM 持有期: 252 天剔除最近 21 天,最近 21 个交易日尚不足以完整评价该因子(最后 21 个 IC 观测仍需要后续 21 天实际收益)。
- 分位数方向: 代码中 Q1=因子值最低组,Q5=因子值最高组。多空 = Q1 − Q5。负值表示高因子组跑赢。
- 分位数组合回报未扣交易成本。