Factor Lab 每日速报 2026-09-16
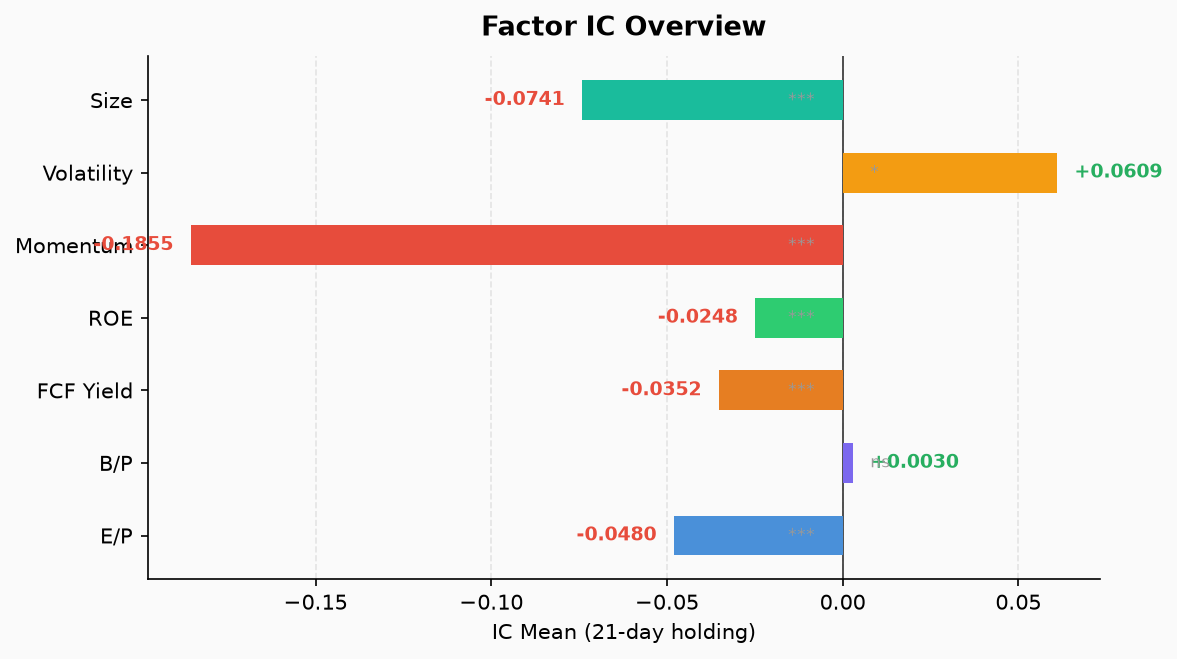
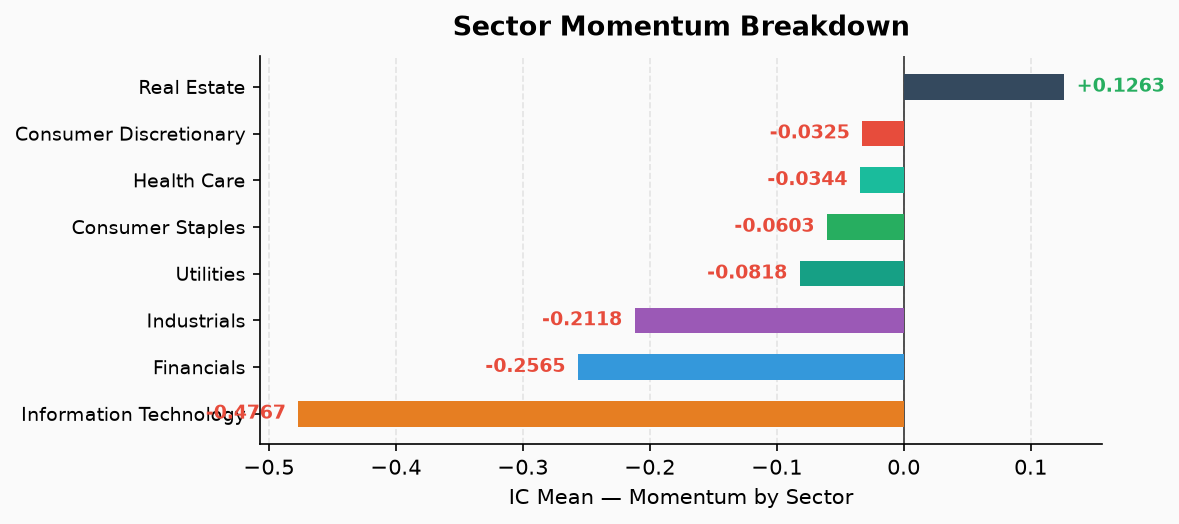
S&P 500 七因子截面检验:行情截至 2026-09-15。动量 IC=-0.1855 延续反转;EP/FCF Yield/ROE/ SIZE 全部维持负值;BP 无效。行业层面信息技术动量 IC=-0.477 反转最强。基本面无新行情——EP/BP/FCF Yield/ROE 与昨日完全一致,缓存未更新。
Factor Lab 每日速报 2026-09-16
数据与样本
| 项目 | 值 |
|---|---|
| 行情截止日 | 2026-09-15(周二,美股交易日) |
| 运行日 | 2026-09-16 |
| 样本覆盖 | 502 只 S&P 500 成分股 |
| 基本面评价区间 | 60 个截面(TTM 财务) |
| 价格因子评价区间 | 39 个截面(MOM/VOL/SIZE 使用 252/21 日窗口) |
| 价格缓存 | prices_cache.parquet,641 行 × 502 列,截至 2026-09-15 |
今日因子全览
| 因子 | IC 均值 | ICIR | p-value | 多空 Q1-Q5 | 有效观测 | 较昨日 |
|---|---|---|---|---|---|---|
| MOM | -0.1855 | -1.2514 ⭐ | <0.0001 | +5.65% ⭐ | 39 | +0.0046 |
| EP | -0.0480 | -0.5196 ⭐ | 0.0002 | +2.98% | 60 | 0.0000 |
| BP | +0.0030 | +0.0456 | 0.7276 | +1.13% | 60 | 0.0000 |
| FCF Yield | -0.0352 | -0.5390 ⭐ | 0.0001 | +2.48% | 60 | 0.0000 |
| ROE | -0.0248 | -0.6845 ⭐ | <0.0001 | +0.76% | 60 | 0.0000 |
| VOL | +0.0609 | +0.3908 | 0.0209 | -2.42% | 39 | +0.0035 |
| SIZE | -0.0741 | -1.0490 ⭐ | <0.0001 | +4.15% ⭐ | 39 | +0.0014 |
⭐ 标记 p < 0.05。
要点:
- MOM 持续为负(-0.1855),过去 39 个截面中仅 12.8% 为正,意味着近期赢家组合显著跑输输家——反转效应显著,动量失效。
- EP、FCF Yield、ROE 全部维持负值,且与昨日完全相同(差值 = 0)。这不是因子"今日反转",而是基本面因子缓存未获更新——价格缓存截至 09-15,但基本面 TTM 面板未重算,IC 沿用上次截面结果。
- BP 依然无效(IC ≈ 0,p = 0.73)。
- VOL 维持正 IC(低波 anomalies 延续),SIZE 维持负 IC(小盘溢价延续,样本内含义)。
既有状态延续
EP、BP、FCF Yield、ROE 四项基本面因子今日 IC 与昨日完全一致(差值 = 0.0000)。ic_history.json 显示自 09-08 以来这些因子的条目每日重复写入相同数值。这意味着:
- 不存在"今日新增"的基本面因子反转——行情数据在 09-08 至 09-16 期间对基本面 IC 无影响(缓存原样复用)。
- ic_history.json 中存在大量同日期重复条目(同一日期被写入 2-7 次),这会膨胀基线分布的权重,影响异常检测的 z-score 计算。本期 IC 偏离基线 ±2σ 的报警应视为既有 regime 的延续标记,非当日突变。
行业动量表(MOM 按行业分解)
| 行业 | IC 均值 | ICIR | p-value | 股票数 | 信号 |
|---|---|---|---|---|---|
| Information Technology | -0.4767 | -1.8804 ⭐ | <0.0001 | 73 | 🔴 反转极强 |
| Financials | -0.2565 | -1.1815 ⭐ | <0.0001 | 76 | 🔴 反转显著 |
| Industrials | -0.2118 | -1.3195 ⭐ | <0.0001 | 79 | 🔴 反转显著 |
| Utilities | -0.0818 | -0.6514 ⭐ | 0.0003 | 31 | 负向显著 |
| Consumer Staples | -0.0603 | -0.2753 | 0.0978 | 36 | 弱负,不显著 |
| Consumer Discretionary | -0.0325 | -0.1917 | 0.2446 | 48 | 负向不显著 |
| Health Care | -0.0344 | -0.1197 | 0.4653 | 59 | 无信号 |
| Real Estate | +0.1263 | +0.3796 | 0.1360 | 31 | 正但不显著 |
要点:
- 信息技术动量 IC = -0.477 是本次最强烈的信号——该行业过去 39 个截面几乎全负(仅 7.7% 为正),赢家组(Q5)平均收益仅 +0.03%,输家组(Q1)达 +14.36%。这不是"科技股下跌",而是科技行业内反转效应极强。
- 金融和工业同样呈现显著反转(IC < -0.2,p < 0.001)。
- Real Estate 是唯一 IC 为正的板块(+0.126),但样本仅 31 只、p = 0.136,统计上不显著。
- Health Care IC = -0.034、p = 0.465——该行业动量因子完全无效,样本内无规律可循。
对策略的启示
动量因子当前不适用。全市场 MOM IC = -0.186,且行业层面 IT/工业/金融三大板块均大幅为负。传统"追涨"策略在本 regime 下会持续亏损。反转思路(卖近期赢家、买近期输家)在样本内表现更强,但需要注意:
- 分位数组合多空方向为 Q1(低动量/输家)- Q5(高动量/赢家),正的多空值(+5.65%)意味着输家组跑赢。
- 未扣交易成本;实际可实现回报低于表观值。
基本面因子(EP/FCF Yield/ROE)当前检验结果全部为负。但这不能直接解释为价值因子失效——本次 IC 是 60 个历史截面的均值,不是当日 IC。负值意味着在过去 60 个截面日中,高估值/低 FCF/高 ROE 组整体跑输低估值/高 FCF/低 ROE 组。需注意:
- 本期 EP/FCF Yield/ROE 的 ic_history 条目自 09-08 起完全重复,说明缓存未更新。这组数值的实际 as-of 日可能早于 09-08,不能当作今日有效信号。
- SIZE 在 39 个截面中 IC = -0.074 且高度显著(p < 0.0001),样本内小盘股跑赢大盘股。但这是截面相关性,不是"全市场小盘行情"的预测。
低波异常延续。VOL IC = +0.061 显著为正(p = 0.021),高波动组跑输低波动组——这是经典的 low-vol anomaly,在本 regime 下依然有效。多空 Q1-Q5 = -2.42%,意味着 Q5(高波)整体表现差于 Q1(低波)。
不能推出的结论
- ❌ 不能说"MOM 今日由正翻负"——ic_history 显示动量自 08 月下旬即已转负,今日 IC = -0.186 是既有反转 regime 的延续,非新反转。
- ❌ 不能说"EP/FCF Yield/ROE 今日反转"——三者差值 = 0,缓存未更新,无新信息。
- ❌ 不能说"基本面因子失效所以价值投资无效"——IC 均值是历史截面平均,不等同于未来收益;负值仅说明过去 60 个截面中高因子组相对低因子组表现弱。
- ❌ 不能说"SIZE 负 = 小盘股将上涨"——这是截面相关性,不是时序预测。
- ❌ 行业当前负值数(7/8 为负)不等于"今日 7 个行业新反转"——基线含大量 06-07 月正动量时代的记录,z-score 报警标记的是偏离,不等同于当日突变。
统计与数据限制
| 限制 | 说明 |
|---|---|
| 重叠样本 | 基本面因子 60 个截面、价格因子 39 个截面,存在 21 日重叠收益;t 检验 未经重叠样本自相关修正,p 值可能被低估 |
| ic_history 重复条目 | 同日期被写入 2-7 次(如 2026-07-09 写入 7 次),基线均值/标准差受此膨胀影响,z-score 偏离报警需谨慎解读 |
| IC 含义 | ic_mean 是历史截面秩相关的均值,不是当日 IC、不是未来 21 日收益、不是下跌概率 |
| ICIR | 为 IC 均值/IC 标准差,不是策略 Sharpe 比率,不与实际可实现收益挂钩 |
| 分位数多空 | Q1-Q5 多空方向取决于代码实现(Q1=低因子组,Q5=高因子组),未扣交易成本 |
| 行业覆盖 | 8 个 GICS 行业,Real Estate 和 Utilities 仅 31 只样本,IC 估计噪声大 |
| 缓存日期 | 价格缓存截至 2026-09-15;基本面 TTM 面板 ic_history 自 09-08 起未变 |