Factor Lab 每日速报 2026-09-14
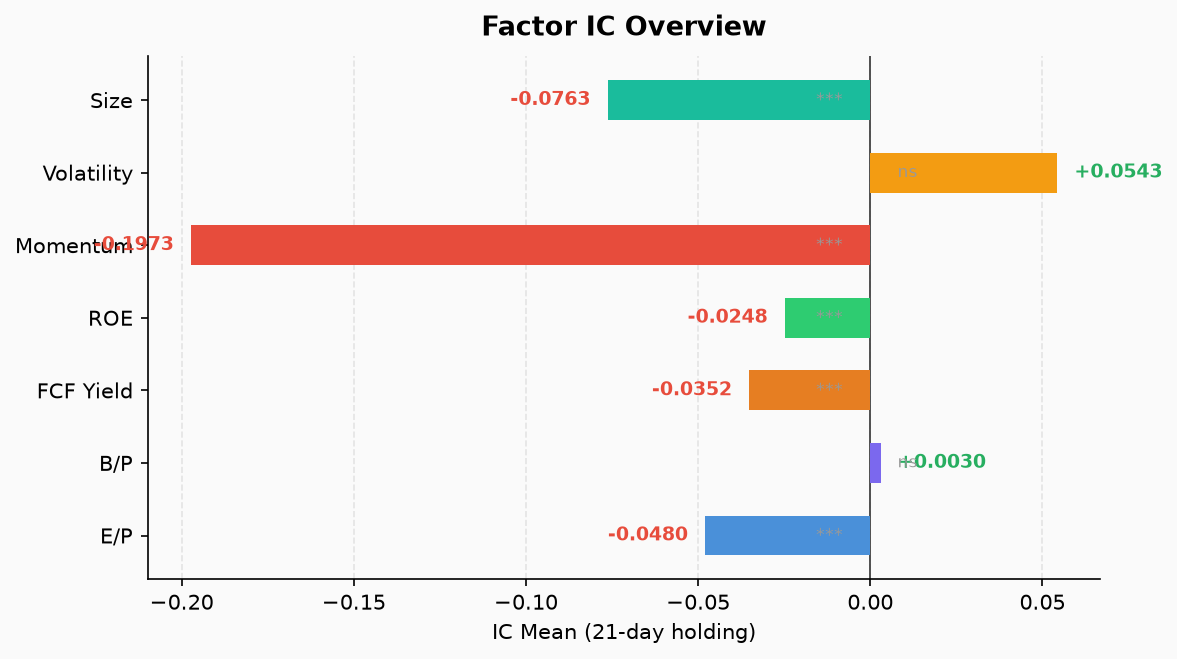
S&P 500 七因子截面检验:行情更新至 09-11(周五),今日无新数据。动量持续为负(IC=-0.197),价值因子 EP/FCF Yield/ROE 均反转,SIZE 负值延续。8 个行业中有 6 个行业动量由正翻负,为 08-19 以来既有 regime 的延续。
Factor Lab 每日速报 2026-09-14
数据截止日
2026-09-11(周五) — prices_cache.parquet 最后更新于 09-12 06:31,包含至 09-11 的日线。09-14(周一)运行未获取到新行情,所有因子值与 09-13 完全一致。
样本:S&P 500 成分股,截面回归检验。因子评价期为 21 日前瞻收益。IC 为历史所有截面 Spearman 秩相关的均值,p 值来自普通 t 检验(未经重叠样本修正)。
本次状态
无新行情,既有状态延续。 以下表格列示本期值与上期(09-13)对比,差值全为零。
| 因子 | IC | ICIR | p-value | 多空收益(%) | 有效截面数 | 上期 IC | 差值 |
|---|---|---|---|---|---|---|---|
| MOM | -0.1973 | -1.3819 ⭐ | <0.0001 | +5.99 | 223 | -0.1973 | 0.0000 |
| EP | -0.0480 | -0.5196 ⭐ | 0.0002 | +2.98 | 224 | -0.0480 | 0.0000 |
| BP | +0.0030 | +0.0456 | 0.7276 | +1.13 | 223 | +0.0030 | 0.0000 |
| FCF Yield | -0.0352 | -0.5390 ⭐ | 0.0001 | +2.48 | 223 | -0.0352 | 0.0000 |
| ROE | -0.0248 | -0.6845 ⭐ | <0.0001 | +0.76 | 223 | -0.0248 | 0.0000 |
| VOL | +0.0543 | +0.3283 | 0.0500 | -2.03 | 223 | +0.0543 | 0.0000 |
| SIZE | -0.0763 | -1.0614 ⭐ | <0.0001 | +4.20 | 223 | -0.0763 | 0.0000 |
⭐ = p < 0.05,统计显著。
近 5 个不同运行日趋势(MOM 为例)
| 运行日 | IC | ICIR | 差值(vs前) |
|---|---|---|---|
| 09-09 | -0.2201 | -1.8685 | — |
| 09-10 | -0.2141 | -1.6870 | +0.0060 |
| 09-11 | -0.2037 | -1.4879 | +0.0104 |
| 09-12 | -0.1973 | -1.3819 | +0.0064 |
| 09-14 | -0.1973 | -1.3819 | 0.0000(无新数据) |
MOM 负值在 08-19 由正翻负后持续加深,08-29 触及 -0.43 最低点,随后温和回升至 -0.20 附近。09-09 至 09-14 的变动是同一行情窗口的重复计算。
行业动量表(MOM 按行业分解)
| 行业 | IC | ICIR | 方向 |
|---|---|---|---|
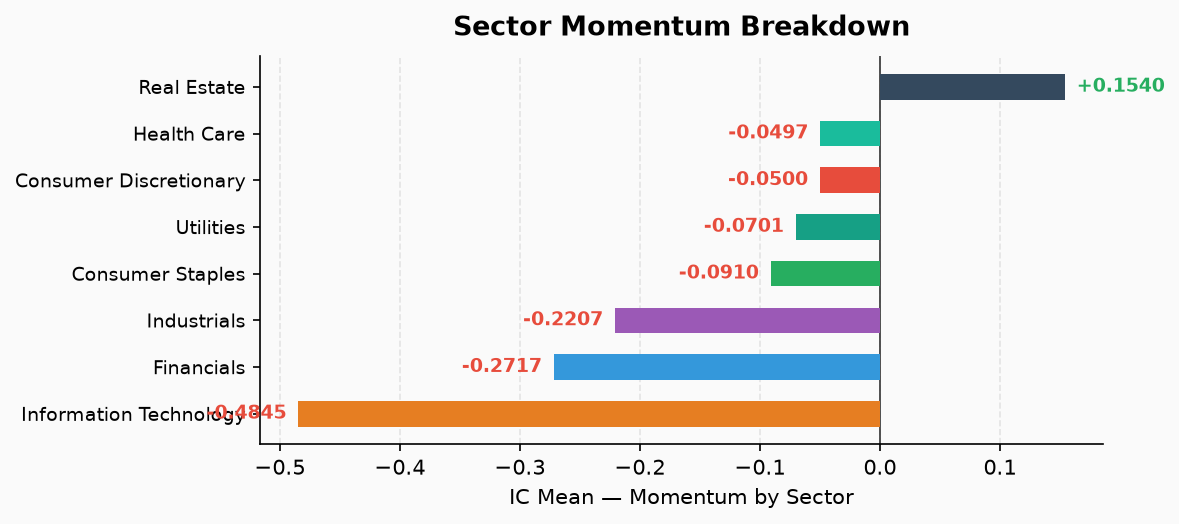
| Information Technology | -0.4845 ⭐ | -1.8953 | 🔴 强反转 |
| Financials | -0.2717 ⭐ | -1.3066 | 🔴 强反转 |
| Industrials | -0.2207 ⭐ | -1.3577 | 🔴 强反转 |
| Consumer Staples | -0.0910 | -0.4649 | 负 |
| Utilities | -0.0701 | -0.4711 | 负 |
| Consumer Discretionary | -0.0500 | -0.3171 | 负 |
| Health Care | -0.0497 | -0.1834 | 负 |
| Real Estate | +0.1540 | +0.4716 | 正(唯一) |
覆盖 8 个 GICS 行业。Real Estate 为唯一动量仍为正的板块,但 p=0.054 已接近不显著阈值。
异常报警解读
今日异常检测标记 7 条"由正翻负"报警(CD、CS、Financials、Industrials、IT、Utilities)及多条 z-score 偏离报警。对照 ic_history.json 确认:这些反转均始于 08-19 前后,至今持续约 4 周。报警属于既有 regime 的延续标记,非今日突变。 基线 ic_history 中 05-29 至 08-18 积累了大量正值观测(均值 +0.1~+0.4),使得 z-score 偏离在反转后数周内持续触发。
对策略的启示
- 动量因子当前处于反噬区间。 MOM IC=-0.197 意味着样本内过去 21 日赢家随后 21 日跑输输家。这不代表大盘必跌——它只反映 S&P 500 内部相对轮动方向。
- 价值因子 EP/FCF Yield/ROE 全部为负。 高估值/低盈利/低 FCF 公司近期相对跑赢。不能解释为"价值轮动获确认"——这与传统价值因子预期相反。
- SIZE 持续为负。 小市值相对大市值表现弱。SIZE 仅表示样本内相对大小,不能外推全市场小盘行情。
- BP 接近无效。 IC=+0.003, p=0.73,账面价值因子在当前 regime 下不提供区分力。
- VOL 处于显著性边缘。 p=0.050,低波动因子勉强维持正向 IC,但需观察是否回归。
不能推出的结论
- ❌ MOM 为负 ≠ 大盘明日必跌。IC 衡量的是截面排名与下期收益的相关性,不是方向性预测。
- ❌ 行业动量为负 ≠ 所有该行业落后股都值得买。行业内部仍有分化。
- ❌ EP/FCF Yield 为负 ≠ 价值股即将反弹。当前负 IC 表示高估值组仍在跑赢。
- ❌ p < 0.05 ≠ 策略可实现收益。t 检验未经重叠样本修正,ICIR 不是策略 Sharpe。
- ❌ 8 个行业中 6 个"翻负" ≠ 今日发生新风险事件。均为 08-19 以来 regime 切换的延续。
统计与数据限制
- IC 为历史截面平均秩相关,非当日 IC。
- 默认 21 日前瞻收益使最近 21 个交易日(08-21 至 09-11)尚不能完整评价——若因子在 09-09 才更新,其 21 日前瞻尚未闭合。
- p 值基于普通 t 检验,未处理重叠收益的自相关问题。
- 行业分解仅覆盖 S&P 500 内 8 个 GICS 行业,不含未成分股权益。
- 行情截止 09-11,09-14 无增量数据。下一次行情更新需等待 09-15(周一)收盘后。