Factor Lab 每日速报 2026-09-10
S&P 500 七因子截面检验:行情仅更新至 09-09,基本面因子与昨日完全一致。动量 IC=-0.214 持续深度为负,价值因子集体反向,大盘占优。行业动量 8 个行业中 6 个为负——既有反动量 regime 延续,非今日突变。
Factor Lab 每日速报 2026-09-10
数据截止日与样本口径
- 行情数据截止: 2026-09-09(prices_cache.parquet 最后交易日)
- 本次运行: 2026-09-10 06:30 CST
- 注意: 今日基本面因子(EP/BP/FCF Yield/ROE)与 09-09 完全一致,无新行情增量。仅动量(MOM)和价格因子(VOL/SIZE)因最新价格更新有微小变动。
- 样本: S&P 500 成分股
- 因子评价期: 21日前瞻收益(MOM 定义 Price[t-21]/Price[t-273]-1)
- 有效观测数: 基本面因子 60 周截面;价格因子 39 天截面
7 因子完整表
| 因子 | IC均值 | ICIR | p-value | 上期IC(09-09) | 差值 | 有效观测 | 多空Q1-Q5(%) |
|---|---|---|---|---|---|---|---|
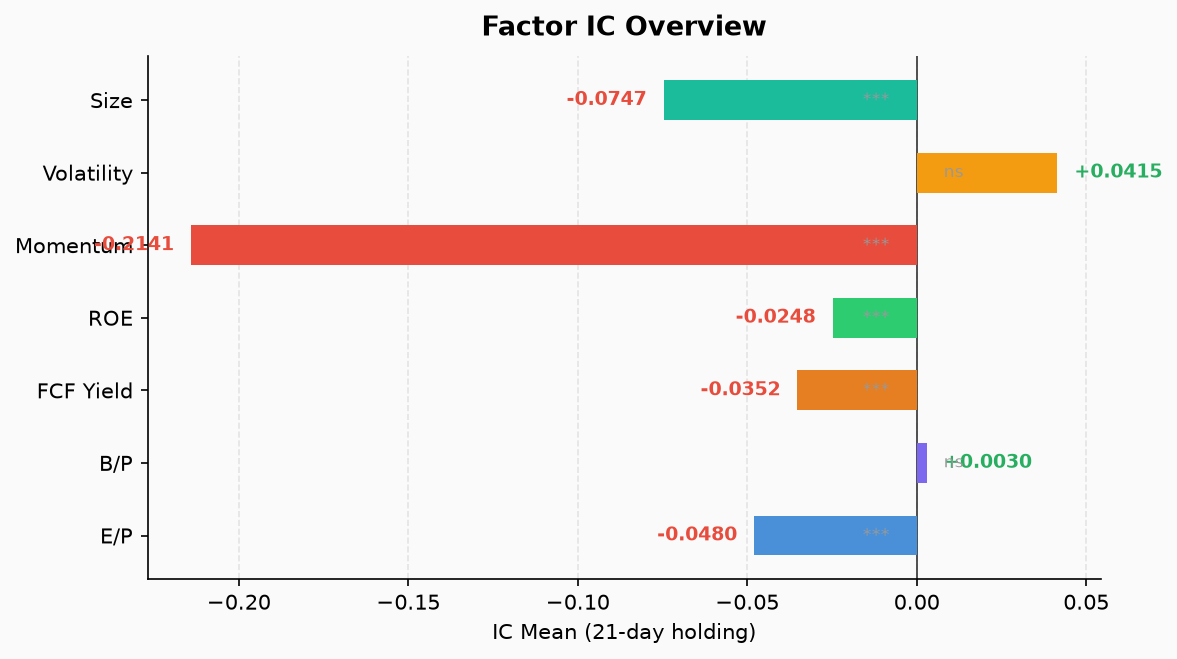
| MOM | -0.2141 | -1.6870 | <0.0001 | -0.2201 | +0.0060 | 39 | +6.50 |
| EP | -0.0480 | -0.5196 | 0.00018 | -0.0480 | 0.0000 | 60 | +2.98 |
| BP | +0.0030 | +0.0456 | 0.7276 | +0.0030 | 0.0000 | 60 | +1.13 |
| FCF Yield | -0.0352 | -0.5390 | 0.00011 | -0.0352 | 0.0000 | 60 | +2.48 |
| ROE | -0.0248 | -0.6845 | <0.0001 | -0.0248 | 0.0000 | 60 | +0.76 |
| VOL | +0.0415 | +0.2297 | 0.1649 | +0.0379 | +0.0036 | 39 | -1.50 |
| SIZE | -0.0747 | -1.0527 | <0.0001 | -0.0706 | -0.0041 | 39 | +4.22 |
IC 为 Spearman 秩相关,衡量因子值与未来21日收益的单调关系。正IC=因子越大多赚,负IC=因子越小(低值组)多赚。 p 值来自普通 t 检验,未经重叠样本自相关修正。ICIR = IC均值/IC标准差,非策略 Sharpe。
既有延续 — 无新增信号
本期所有因子与 09-09 基本持平(基本面因子完全相同)。无新反转、无新活跃信号。以下维持既有状态:
- 动量持续深度为负: MOM IC=-0.2141,自 8 月下旬转负以来已连续 15+ 个交易日维持 -0.20 以下区间。ic_history 显示 5-8 月中旬动量均值在 +0.1~+0.4,当前处于明确的反动量 regime。
- EP 持续为负: 盈利收益率因子反向,高价/低盈利股票相对跑赢。
- FCF Yield 持续为负: 自由现金流收益率因子反向,低 FCF 股票跑赢。
- SIZE 持续为负: 大盘相对小盘占优,延续。
- BP 无效: IC≈0,p=0.73,账面价值因子在当前样本中无预测力。
- ROE 持续为负: 高 ROE 股票跑输低 ROE。
- VOL 微弱正但不可显著: 低波动异象仍未显现统计显著性。
行业动量表(MOM 按行业分解)
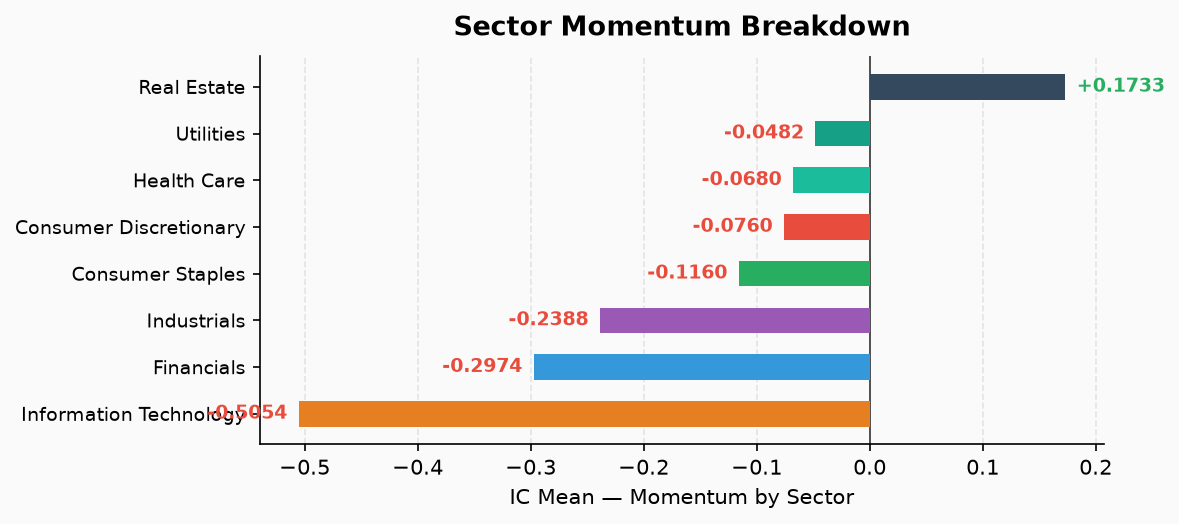
| 行业 | IC | ICIR | 状态 |
|---|---|---|---|
| Information Technology | -0.5054 | -2.05 | 🔴 深度反向动量 |
| Financials | -0.2974 | -1.82 | 🔴 反向动量 |
| Industrials | -0.2388 | -1.53 | 🔴 反向动量 |
| Consumer Staples | -0.1160 | -0.67 | 反向但不显著 |
| Consumer Discretionary | -0.0760 | -0.48 | 反向但不显著 |
| Health Care | -0.0680 | -0.28 | 接近平坦 |
| Utilities | -0.0482 | -0.28 | 接近平坦 |
| Real Estate | +0.1733 | +0.55 | 唯一正动量行业 |
覆盖范围: 8 个 GICS 行业,S&P 500 全样本。Real Estate 是唯一 IC 为正的细分。
关于异常报警: 系统标记了 6 个行业 mom IC 从正翻负的报警(C DISC/C STAP/FIN/IND/IT/UTIL)。对照 ic_history,这些行业的 mom IC 在 5-8 月中旬普遍为正(均值 +0.1~+0.4),8 月下旬集体转负。当前报警为既有 regime 的延续触发,非今日突变。
因子IC历史
对策略的启示
- 动量失效是既成事实,非新风险事件: MOM IC=-0.214,ICIR=-1.69。这不是今天才发生的转折——自 8 月下旬以来一直如此。追涨策略在当前 regime 下持续遭受损失。
- 价值因子(EP/FCF Yield/ROE)集体反向: 低盈利、低 FCF、低 ROE 股票跑赢。这在小盘/高风险偏好环境中可解释为"垃圾股狂欢",但需注意样本内定义不等于可交易信号。
- 大盘占优: SIZE 因子持续为负,大盘股相对小盘股表现更强。
- BP 完全无效: 账面价值因子在当前样本中无任何预测力,p=0.73。
不能推出的结论
- ❌ MOM 为负 ≠ 大盘必跌。它仅表示样本内过去 21 天的赢家相对输家表现弱。
- ❌ SIZE 为负 ≠ 全市场小盘行情即将到来。它仅反映本次截面检验中的相对大小。
- ❌ EP/FCF/ROE 为负 ≠ “价值轮动确认”。反向因子不等于正向策略的入场信号。
- ❌ p<0.05 ≠ “高度显著、不是随机波动”。普通 t 检验未处理重叠收益自相关,p 值标"未经重叠样本修正"。
- ❌ ICIR=-1.69 ≠ 策略 Sharpe。ICIR 是 IC 均值/标准差,完全不等同策略收益风险比。
- ❌ 行业当前负值数 ≠ 今日新增反转数。历史重复和缓存陈旧可能放大报警。
统计与数据限制
- 行情截止日 09-09: 基本面因子基于 60 周截面,今日无新数据故与昨日完全相同。
- MOM 评价窗口未闭合: 21日前瞻收益使最近 21 个交易日(约至 09-10)尚不能完整评价。最新 IC 可能随新数据变动。
- p 值未修正: 所有 p 值来自普通 t 检验,截面回归中使用重叠的未来收益样本时存在自相关问题。
- 分位数方向: 多空 Q1-Q5 = Q1平均收益 - Q5平均收益。正值表示低因子组(Q1)跑赢高因子组(Q5)。
- 未扣交易成本: 分位数组合回报为理论值,未扣除任何交易成本或滑点。