Factor Lab 每日速报 2026-09-07
周一盘前运行,无新增美股交易日数据(最后交易日为美东周五09-04),全表数值与周末速报完全一致:动量反转格局连续第十一日延续,全市场动量IC -0.2225、ICIR -1.96、t统计量-12.07、IC正率仅2.6%、多空价差+6.76%且单调;IT行业动量IC -0.516(多空+20.71%)仍为全行业最负,金融(IC -0.300)与工业(IC -0.252)延续走弱,房地产仍为唯一显著正动量行业(IC +0.197、p=0.006);波动率因子IC +0.034仍不显著(p=0.266),价值因子延续失效。异常检测:与昨日同构的动量反转报警延续(第十一日),无新增报警类型;IT/金融/工业/公用事业/可选消费/必需消费六行业z值全部位于2.2~2.9区间,房地产不再触发报警,公用事业p值不再显著(0.236)的报警保留。
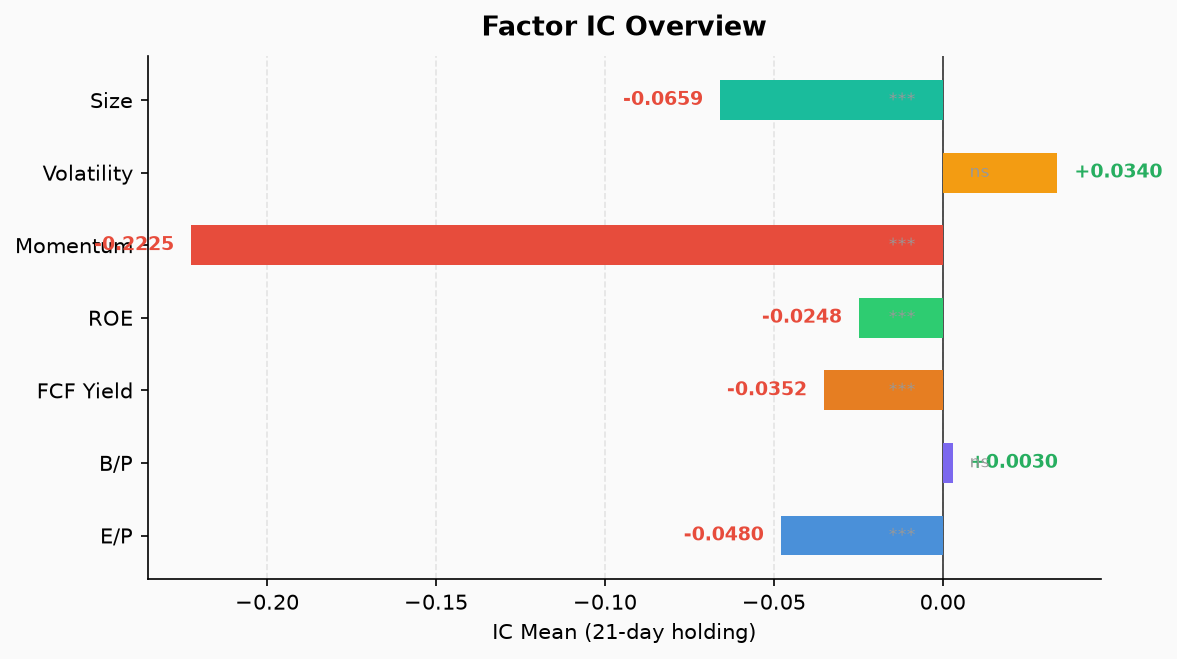
全因子IC检验(21日持有期)
| 因子 | IC均值 | ICIR | t统计量 | p值 | IC正率 | 多空收益%(Q1-Q5) |
|---|---|---|---|---|---|---|
| EP | -0.048 | -0.52 | -3.99 | 0.000 | 28.3% | +2.98% |
| BP | +0.003 | +0.05 | +0.35 | 0.728 | 48.3% | +1.13% |
| FCF Yield | -0.035 | -0.54 | -4.14 | 0.000 | 25.0% | +2.48% |
| ROE | -0.025 | -0.68 | -5.26 | 0.000 | 26.7% | +0.76% |
| Mom | -0.2225 | -1.96 | -12.07 | 0.000 | 2.6% | +6.76% |
| Vol | +0.034 | +0.18 | +1.13 | 0.266 | 61.5% | -1.23% |
| Size | -0.066 | -0.90 | -5.55 | 0.000 | 20.5% | +3.99% |
核心观察:
- 今日为周一盘前运行,无新增美股交易日数据:最后交易日仍为美东周五(09-04),全表数值与周末速报完全一致,属周末/盘前重复快照,非新行情。
- 动量反转格局连续第十一日延续(重点):动量IC -0.2225、ICIR -1.96、t统计量-12.07,IC正率仅2.6%(39期截面仅1期为正)。低动量股(Q1)平均收益+6.71%,高动量股(Q5)-0.04%,多空价差+6.76%且呈单调。
- IT行业动量仍为全行业最负(重点):行业IC -0.516、多空价差+20.71%,前期强势科技股补跌格局未变。
- 金融、工业延续走弱:金融IC -0.300、IC正率仅2.6%、多空+5.65%且单调;工业IC -0.252、多空价差+8.84%。
- 房地产维持唯一显著正动量:IC +0.197、ICIR +0.63、IC正率70.8%、p=0.006显著,防御/避险属性延续(但自09-04的+0.209缓降至+0.197,正动量在衰减)。
- 价值因子延续失效:EP(ICIR -0.52)、FCF Yield(ICIR -0.54)、ROE(ICIR -0.68)均维持显著负IC。
- 波动率因子仍不显著:Vol IC +0.034、p值0.266,低波动占优信号依旧缺失。
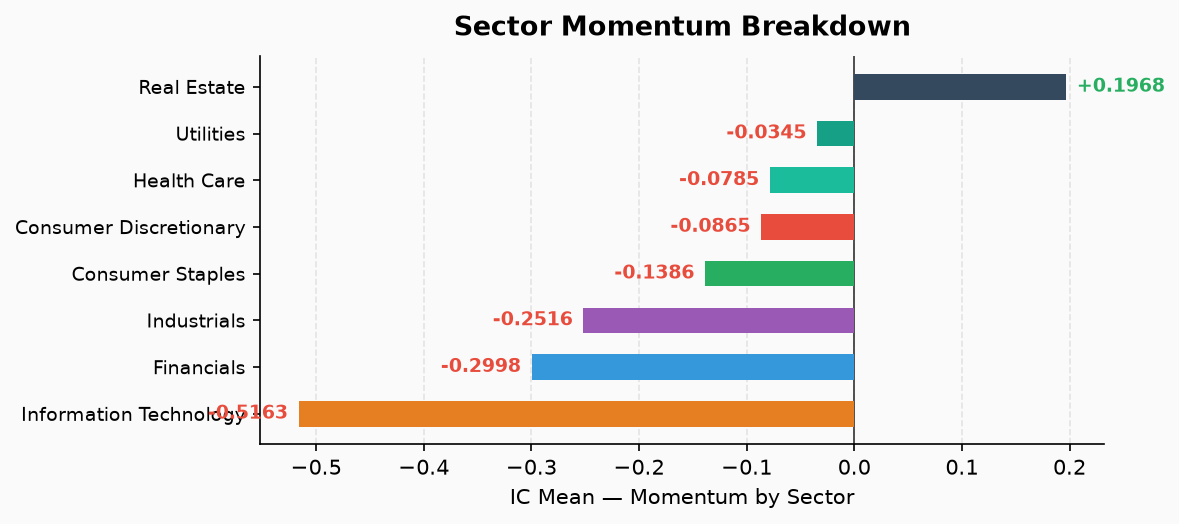
行业动量分解
| 行业 | 股票数 | IC均值 | ICIR | IC正率 | 多空收益%(Q1-Q5) |
|---|---|---|---|---|---|
| Information Technology | 73 | -0.516 | -2.26 | 5.1% | +20.71% |
| Financials | 76 | -0.300 | -1.88 | 2.6% | +5.65% |
| Industrials | 79 | -0.252 | -1.78 | 7.7% | +8.84% |
| Consumer Staples | 36 | -0.139 | -0.88 | 20.5% | +5.71% |
| Consumer Discretionary | 48 | -0.087 | -0.55 | 33.3% | +2.65% |
| Health Care | 59 | -0.078 | -0.34 | 41.0% | +1.18% |
| Utilities | 31 | -0.035 | -0.20 | 41.0% | +0.27% |
| Real Estate | 31 | +0.197 | +0.63 | 70.8% | -3.54% |
行业要点:
- IT动量仍为全行业最负:行业动量IC -0.516、多空价差+20.71%,全市场动量反转的绝对主力,前期强势科技股补跌格局未变。
- 金融、工业延续走弱:金融IC -0.300、IC正率仅2.6%、多空+5.65%且单调;工业IC -0.252、多空价差+8.84%。
- 房地产保持唯一正动量:IC +0.197、ICIR +0.63、IC正率70.8%、p=0.006,维持全行业唯一的显著正动量,但自09-04的+0.209缓降至+0.197,防御动能边际衰减。
- 公用事业动量继续失效:公用事业IC -0.035(p 0.236)不显著,动量信号依旧缺失。
异常检测(🔴/⚠️)
今日异常报警与昨日同构,均为动量反转格局的延续信号(第十一日),无新增报警类型:
| 行业 | 最新IC | 历史均值 | z值 | 报警 |
|---|---|---|---|---|
| Information Technology | -0.516 | +0.395±0.320 | -2.85 | 🔴 由正翻负 + ⚠️ 超2σ偏低 |
| Financials | -0.300 | +0.232±0.191 | -2.79 | 🔴 由正翻负 + ⚠️ 超2σ偏低 |
| Industrials | -0.252 | +0.197±0.169 | -2.66 | 🔴 由正翻负 + ⚠️ 超2σ偏低 |
| Utilities | -0.035 | +0.167±0.082 | -2.46 | 🔴 由正翻负 + ⚠️ 超2σ偏低 + p值 0.040→0.236 不再显著 |
| Consumer Discretionary | -0.087 | +0.203±0.122 | -2.37 | 🔴 由正翻负 + ⚠️ 超2σ偏低 |
| Consumer Staples | -0.139 | +0.155±0.132 | -2.22 | 🔴 由正翻负 + ⚠️ 超2σ偏低 |
注:报警基线的历史均值涵盖5-6月正动量时代(+0.1~+0.4),动量自8月下旬转负已延续两周有余,故此类"由正翻负"报警为既有 regime 的持续标记,非今日新突变。与昨日相比:六行业z值全部微降(基线含新样本后std放大所致,2.22~2.85区间),房地产(+0.197)仍不触发偏高报警,其余无变化。
总结
今日为周一盘前运行,无新增美股交易日数据(最后交易日美东周五09-04),动量反转格局连续第十一日延续:全市场动量IC -0.2225、IT行业IC -0.516(多空+20.71%),金融与工业延续走弱,房地产仍为唯一显著正动量行业(但动能边际衰减)。波动率因子仍不显著,价值因子延续失效。盘前快照,无新信息增量,一切延续周末判断。
需要关注的风险信号:
- 动量反转持续但无新增信息:数值与周末速报完全一致(周末及盘前无美股交易),反转regime延续至第十一日,ICIR -1.96、t=-12.07 仍统计极显著
- IT端补跌未止:IT行业IC -0.516 处阶段低位、多空+20.71%,短期追涨前期强势科技股风险仍高
- 房地产正动量边际衰减:IC自09-04的+0.209缓降至+0.197,唯一正动量行业的防御动能转弱,若跌破历史均值区间将触发新的偏低报警
- 波动率因子仍不显著(p=0.266):低波动占优信号缺失,风格切换的广度信号仍未确认
策略启示:动量反转格局未变且无新数据,维持既有判断——短期追高前期强势股风险仍高,价值因子依旧失效,防御(房地产)风格相对占优但动能衰减需盯紧。建议维持低动量暴露,等待反转企稳信号后再择机回归。美东周一开盘(北京时间今晚21:30)后首个交易日数据将确认反转是否延续或出现企稳拐点。