Factor Lab 每日速报 2026-08-28
周五例行更新:截至北京时间 06:46(美东周四 16:46),已纳入美东周四(08-27) 收盘的完整交易数据,为本周第四个含新增交易日的数据——动量反转连续第四日确认, 但全市场强度首次出现企稳迹象:动量IC -0.203(周三 -0.205基本持平、边际走弱)、 ICIR -1.61、IC正率从0.0%回升至2.6%(39期截面现有一期为正)、多空价差+6.38% 仍呈单调;IT行业动量IC -0.421(周三 -0.409进一步扩大)仍为全行业最负、多空价差 +17.54%再创新高,金融(IC -0.261)继续走弱,工业(IC -0.224)、必需消费 (IC -0.175)强度边际回落。异常检测显示动量因子在覆盖的8个行业全部出现偏离, 其中6个由正翻负;唯一例外仍是 Real Estate——动量IC +0.235(z +4.76)为全市场 唯一动量仍为正的行业;Utilities 由正翻负但显著性完全消失(p 0.369),Health Care 持续不显著(p 0.112)。行业分解继续覆盖8个GICS行业。
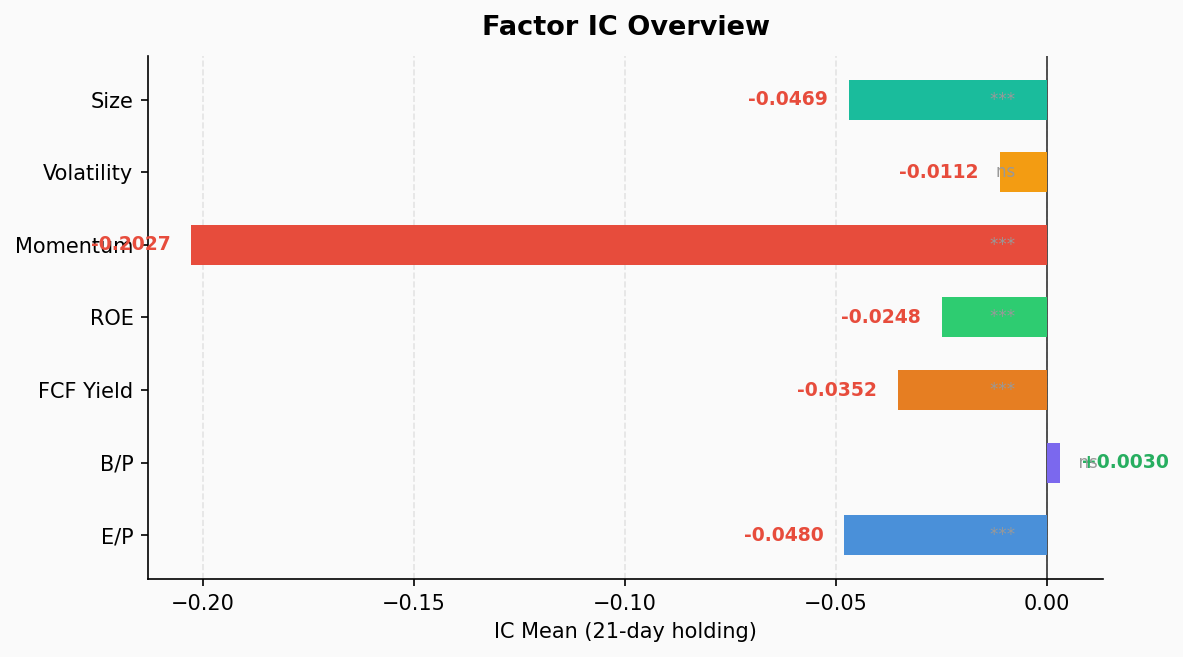
全因子IC检验(21日持有期)
| 因子 | IC均值 | ICIR | t统计量 | p值 | IC正率 | 多空收益%(Q1-Q5) |
|---|---|---|---|---|---|---|
| EP | -0.048 | -0.52 | -3.99 | 0.000 | 28.3% | +2.98% |
| BP | +0.003 | +0.05 | +0.35 | 0.728 | 48.3% | +1.13% |
| FCF Yield | -0.035 | -0.54 | -4.14 | 0.000 | 25.0% | +2.48% |
| ROE | -0.025 | -0.68 | -5.26 | 0.000 | 26.7% | +0.76% |
| Mom | -0.203 | -1.61 | -9.95 | 0.000 | 2.6% | +6.38% |
| Vol | -0.011 | -0.06 | -0.35 | 0.731 | 48.7% | +0.22% |
| Size | -0.047 | -0.59 | -3.62 | 0.001 | 28.2% | +3.11% |
核心观察:
- 动量反转连续第四个交易日确认,但全市场强度首次企稳(新增周四收盘数据):动量IC -0.203(周三 -0.205,基本持平、边际走弱)、ICIR -1.61、t统计量-9.95,IC正率从0.0%回升至2.6%——39期截面首次出现一期为正。低动量股(Q1)平均收益+6.38%,高动量股(Q5)约+0.00%(由负转平),多空价差+6.38%且仍呈单调。连续四日(-0.192 → -0.199 → -0.205 → -0.203)反转虽维持,但边际强度不再加深——这是反转进入高位的企稳信号,而非反转结束。
- 价值与质量因子持续失效:EP(ICIR -0.52)、FCF Yield(ICIR -0.54)、ROE(ICIR -0.68)维持显著负IC;ROE多空价差+0.76%仍处低位,低估值/高ROE组合在反转行情中依旧缺乏保护。
- BP依旧无效:IC +0.003、p值0.728,账面价值仍无区分力。
- 波动率因子不显著:Vol IC -0.011、p值0.731,统计上完全不显著,低波动占优信号依旧偏弱。
- 市值因子维持负向:Size IC -0.047、ICIR -0.59,小盘相对占优延续。
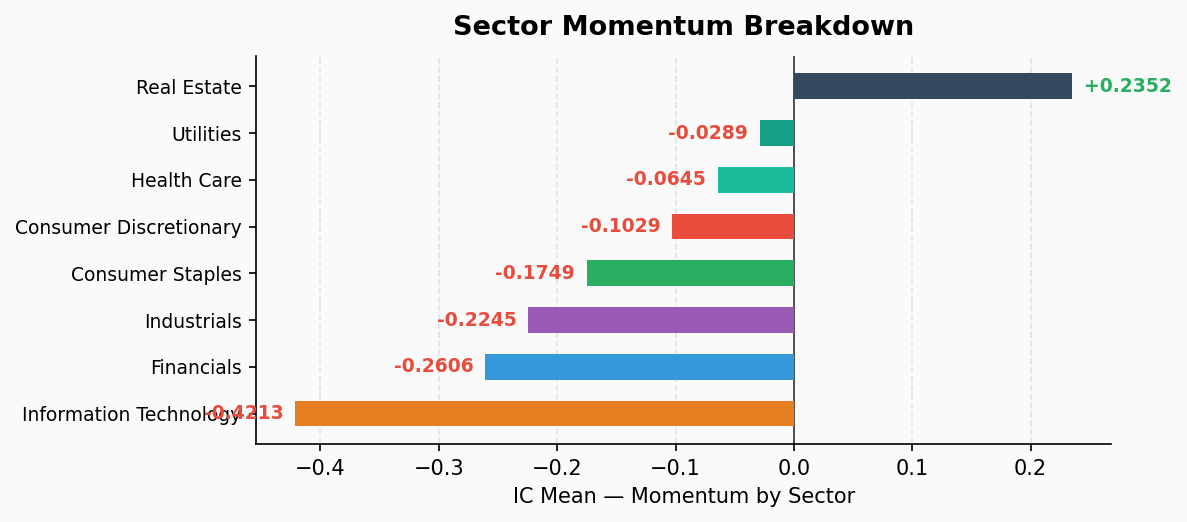
行业动量分解
| 行业 | 股票数 | IC均值 | ICIR | IC正率 | 多空收益%(Q1-Q5) |
|---|---|---|---|---|---|
| Information Technology | 73 | -0.421 | -1.34 | 15.4% | +17.54% |
| Industrials | 79 | -0.224 | -1.50 | 7.7% | +7.73% |
| Consumer Staples | 36 | -0.175 | -1.10 | 15.4% | +6.33% |
| Financials | 76 | -0.261 | -1.43 | 5.1% | +5.08% |
| Consumer Discretionary | 48 | -0.103 | -0.63 | 33.3% | +2.47% |
| Health Care | 59 | -0.064 | -0.26 | 41.0% | +1.64% |
| Real Estate | 31 | +0.235 | +0.80 | 76.7% | -5.15% |
| Utilities | 31 | -0.029 | -0.15 | 41.0% | +0.05% |
行业要点:
- IT 反转强度继续刷新纪录:IC -0.421(周三 -0.409 进一步扩大)仍为全行业最负,高动量股(Q5)平均收益-6.27%,多空价差+17.54%(周三 +17.22%)再创新高——全市场动量反转的绝对主力,且强度仍在放大。
- 金融持续走弱:IC -0.261(周三 -0.246 继续扩大)、IC正率降至5.1%、多空价差+5.08% 且呈单调(Q1 +8.24% → Q5 +3.16%),反转信号稳定加深,是本周少数仍在恶化的行业之一。
- 工业、必需消费强度边际回落:工业 IC -0.224(周三 -0.227,基本持平)、多空+7.73%(周三 +7.66%);必需消费 IC -0.175(周三 -0.186 边际收敛)、多空+6.33%(周三 +6.39%),头部行业反转强度出现降温迹象。
- Real Estate 仍是唯一动量为正的行业:IC +0.235、ICIR +0.80、IC正率76.7%,高动量股(Q5)平均收益+3.30%,多空价差-5.15%——防御+利率敏感属性使其在拥挤退潮中继续独善其身。
- Health Care 持续不显著:IC -0.064 向零回归,p值0.112(周三 0.219),依旧无统计区分力,但p值边际回落。
- 覆盖范围:行业分解继续覆盖8个GICS行业(与周四一致)。
异常检测(动量因子 · 行业IC)
周四收盘数据落地后,动量因子行业IC在覆盖的全部8个行业均有偏离,其中6个相对历史均值显著偏低且由正转负,偏离幅度普遍仍在3σ以上:
| 行业 | 当前IC | 历史均值±σ | z值 | 状态 |
|---|---|---|---|---|
| Information Technology | -0.421 | +0.455±0.232 | -3.78 | 🔴 由正翻负,显著偏低 |
| Financials | -0.261 | +0.268±0.139 | -3.82 | 🔴 由正翻负,显著偏低 |
| Industrials | -0.224 | +0.228±0.128 | -3.53 | 🔴 由正翻负,显著偏低 |
| Consumer Discretionary | -0.103 | +0.224±0.096 | -3.39 | 🔴 由正翻负,显著偏低 |
| Consumer Staples | -0.175 | +0.177±0.107 | -3.28 | 🔴 由正翻负,显著偏低 |
| Utilities | -0.029 | +0.180±0.067 | -3.13 | 🔴 由正翻负,显著性消失(p 0.010→0.369) |
| Real Estate | +0.235 | +0.131±0.022 | +4.76 | ⚠️ 显著偏高(唯一动量仍为正) |
| Health Care | -0.064 | -0.120±0.027 | +2.02 | ⚠️ 偏高(向零回归),显著性消失(p 0.042→0.112) |
解读: 动量因子 IC 在覆盖的 6/8 行业由正转负,偏离幅度普遍超过 3σ,金融、IT 的偏离度较周三进一步扩大,工业、必需消费、可选消费则边际收敛。反转仍是系统性、全市场层面的风格切换,但幅度上出现分化:头部(IT、金融)强度加深,中后段(工业、必需消费、可选消费)开始企稳。结构性特征依旧清晰——Real Estate 是全市场唯一动量仍为正的行业,偏离度+4.76σ(历史均值本为正 +0.131,现升至 +0.235),防御属性在风格切换中逆势占优;Utilities 由正翻负但显著性完全消失(p 0.010→0.369),信号不可信;Health Care 向零回归并持续不显著(p 0.112),其动量历史上本就为负向。
总结
- 动量反转连续第四日确认,但全市场强度首次企稳:全市场IC -0.203(周三 -0.205 边际走弱)、IC正率从0.0%回升至2.6%、多空+6.38%仍呈单调;6/8行业由正翻负。周四收盘数据首次显示反转进入高位震荡——强度不再加深,但分布上IT(+17.54%)、金融(+5.08%)仍在恶化。
- Real Estate 逆势独强:IC +0.235、z值+4.76,是全市场唯一动量仍为正的行业——防御+利率敏感属性使其成为本轮风格切换中的结构性例外。
- 价值与质量因子失效、BP无区分力,低估值高ROE组合在反转行情中缺乏保护;ROE多空价差仍处低位。
- Health Care 持续退出反转主线(p 0.112 不显著),Utilities 由正翻负但显著性消失(p 0.369),中后段行业反转信号可信度打折。
- 数据说明:本次为周五例行更新,已纳入美东周四(08-27)收盘的完整交易数据,为本周第四个含新增交易日的数据;行业分解继续覆盖8个GICS行业(与周四口径一致)。