Factor Lab 每日速报 2026-08-22
动量反转连续第三个交易日加深:动量IC从-0.169进一步下探至-0.180,ICIR -1.37, IC正率仅7.7%,多空价差扩大至+5.77%;IT行业动量IC从-0.304跌至-0.328, 多空价差+13.08%再创阶段新高,金融(IC -0.205)、工业(IC -0.206)同步走弱; 波动率因子由显著转为不显著(p=0.067),仅房地产维持正动量(IC +0.206)。 本报告已纳入周五(08-21)收盘数据。
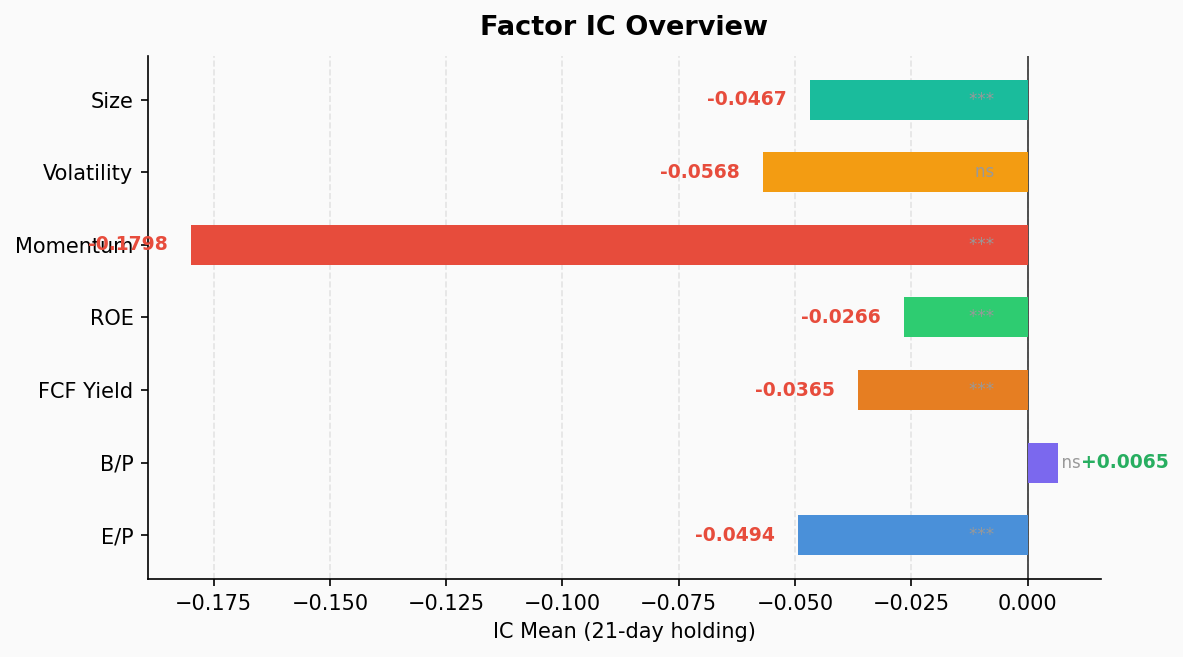
全因子IC检验(21日持有期)
| 因子 | IC均值 | ICIR | t统计量 | p值 | IC正率 | 多空收益%(Q1-Q5) |
|---|---|---|---|---|---|---|
| EP | -0.049 | -0.56 | -4.27 | 0.000 | 28.3% | +3.00% |
| BP | +0.006 | +0.10 | +0.77 | 0.446 | 50.0% | -0.15% |
| FCF Yield | -0.036 | -0.57 | -4.35 | 0.000 | 23.3% | +2.53% |
| ROE | -0.027 | -0.70 | -5.41 | 0.000 | 28.3% | +1.34% |
| Mom | -0.180 | -1.37 | -8.46 | 0.000 | 7.7% | +5.77% |
| Vol | -0.057 | -0.31 | -1.89 | 0.067 | 38.5% | +1.80% |
| Size | -0.047 | -0.59 | -3.64 | 0.001 | 25.6% | +2.78% |
核心观察:
- 动量反转连续第三日加深(重点):动量IC从前次(08-21)的-0.169继续下探至-0.180,ICIR从-1.34恶化至-1.37,IC正率仍仅7.7%(39期截面仅3期为正),t统计量-8.46进一步极端化。低动量股(Q1)平均收益+5.43%,高动量股(Q5)为-0.33%,多空价差扩大至+5.77%。“强者恒强"逻辑连续三周验证失效,前期强势股补跌尚未止住。
- 价值因子延续失效:EP(ICIR -0.56)、FCF Yield(ICIR -0.57)、ROE(ICIR -0.70)均维持显著负IC。低估值/高ROE股票继续跑输,“便宜"依旧不占优。
- BP依旧无效:ICIR仅0.10,p值0.45,账面价值无区分力。
- 波动率因子边际转弱:Vol IC -0.057,p值从前次的0.033升至0.067,已不再统计显著;低波动风格相对占优但强度边际回落。
- 市值因子维持负向:Size IC -0.047、ICIR -0.59,小盘相对占优延续。
- 数据口径说明:本次结果已纳入周五(08-21)最新美股收盘数据(早间缓存同步完成后重算),较前次报告新纳入一个交易日的实际表现。动量反转第三日加深,方向确认,非数据口径问题。
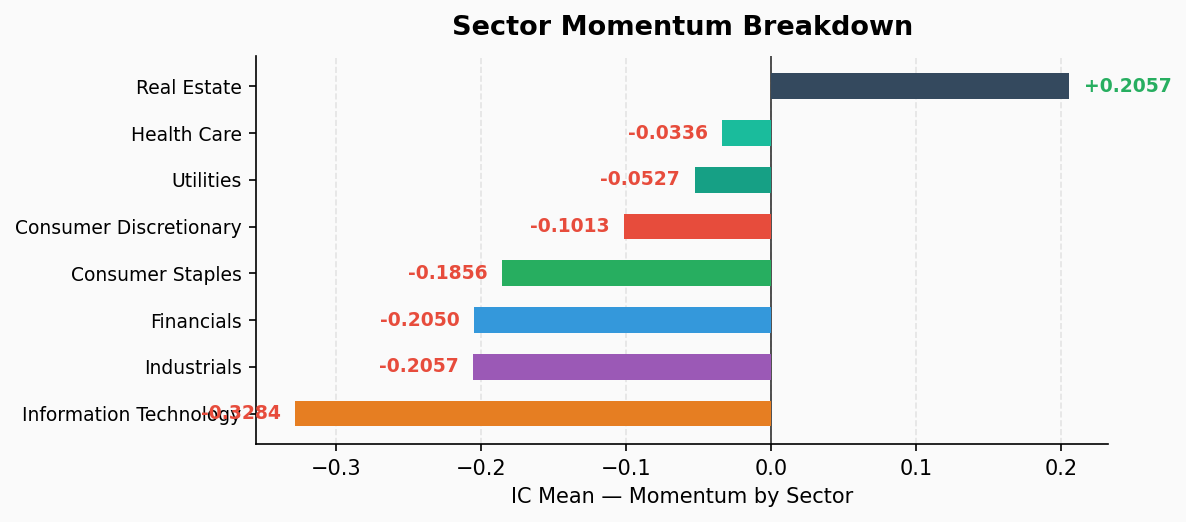
行业动量分解
| 行业 | 股票数 | IC均值 | ICIR | IC正率 | 多空收益%(Q1-Q5) |
|---|---|---|---|---|---|
| Information Technology | 73 | -0.328 | -0.87 | 23.1% | +13.08% |
| Industrials | 79 | -0.206 | -1.27 | 12.8% | +6.99% |
| Financials | 76 | -0.205 | -0.90 | 12.8% | +4.27% |
| Consumer Staples | 36 | -0.186 | -1.03 | 15.4% | +5.55% |
| Consumer Discretionary | 48 | -0.101 | -0.64 | 30.8% | +2.24% |
| Utilities | 31 | -0.053 | -0.25 | 35.9% | +0.46% |
| Health Care | 59 | -0.034 | -0.13 | 48.7% | +1.63% |
| Real Estate | 31 | +0.206 | +0.73 | 77.1% | -4.87% |
行业要点:
- IT动量再度恶化(重点):行业动量IC从前次的-0.304进一步跌至-0.328,全行业最负。Q1(低动量)收益+6.90%,Q5(高动量)达-6.19%,多空价差+13.08%再创阶段新高。科技内部强势股补跌仍在加剧,是当前市场最剧烈的反转源。
- 金融、工业同步加深:金融IC -0.205(前次-0.182)、IC正率降至12.8%;工业IC -0.206(前次-0.199)、多空价差+6.99%。两大权重板块动量龙头普遍持续回撤。
- 房地产保持唯一正动量:IC +0.206、ICIR +0.73、IC正率77.1%,维持全行业唯一的正动量,防御/避险属性凸显。
- 医疗、公用事业动量失效:医疗IC -0.034(p 0.43)、公用事业IC -0.053(p 0.13)均不显著,动量在这两个板块失去区分力。
总结
纳入周五(08-21)收盘后,此前确立的动量反转格局连续第三个交易日加深:动量IC从-0.169下探至-0.180、IT行业IC从-0.304跌至-0.328、金融与工业同步走弱,波动率与市值因子维持负向,市场延续防御与均值回归风格。本报告最值得注意的变化是金融IC转负加深(IC正率仅12.8%),权重板块的动量龙头补跌范围进一步扩大。
需要关注的风险信号:
- 动量(ICIR -1.37、t=-8.46)、IT行业(IC -0.328)处于极端区间,异常检测多行业持续超出2σ并触发符号翻转报警,前期强势股集中补跌已延续三个交易日
- 反转连续三日加深、统计极显著——更可能是真实行情而非数据口径问题;短期追涨前期强势股风险高
- 房地产(IC +0.206)连续为唯一正动量行业,防御风格或延续,关注利率与REITs资金面
- 波动率因子由显著转不显著(p=0.067),低波动占优的边际强度回落,风格切换可能进入尾段,但仍需确认
策略启示:动量反转已延续三个交易日且幅度持续扩大,短期追高前期强势股风险高。价值因子依旧失效,防御(低波动/房地产)风格相对占优。建议维持低动量暴露,等待反转确认企稳后再择机回归;同时留意波动率因子显著性衰减这一边际信号。