Factor Lab 每日速报 2026-07-31
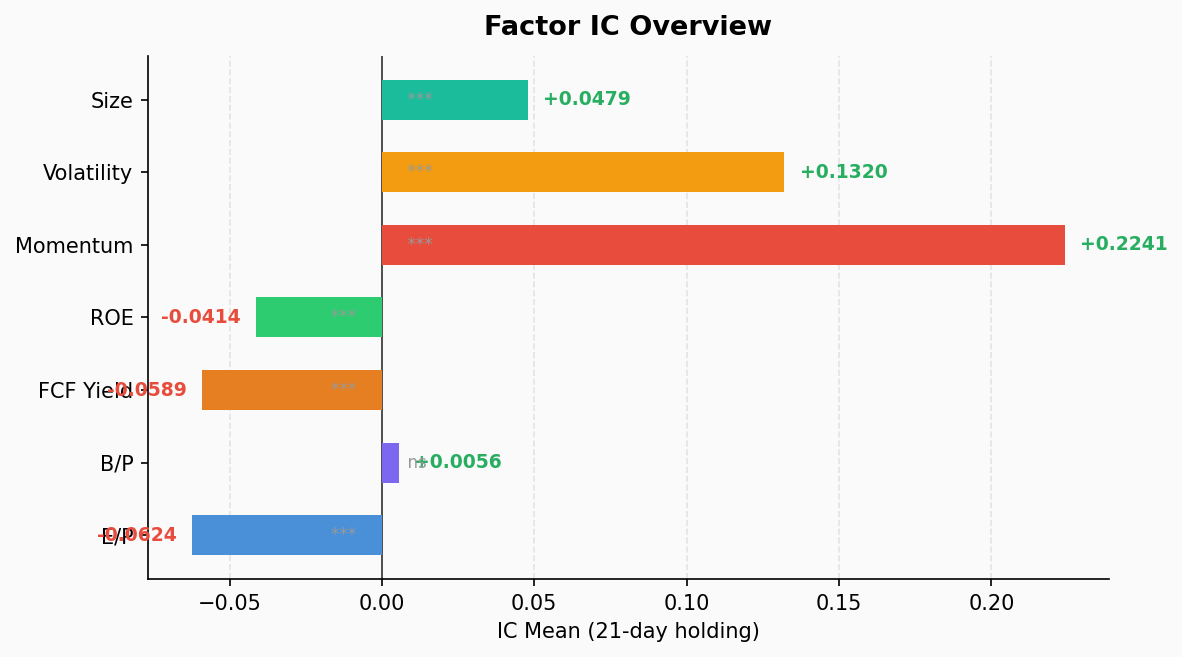
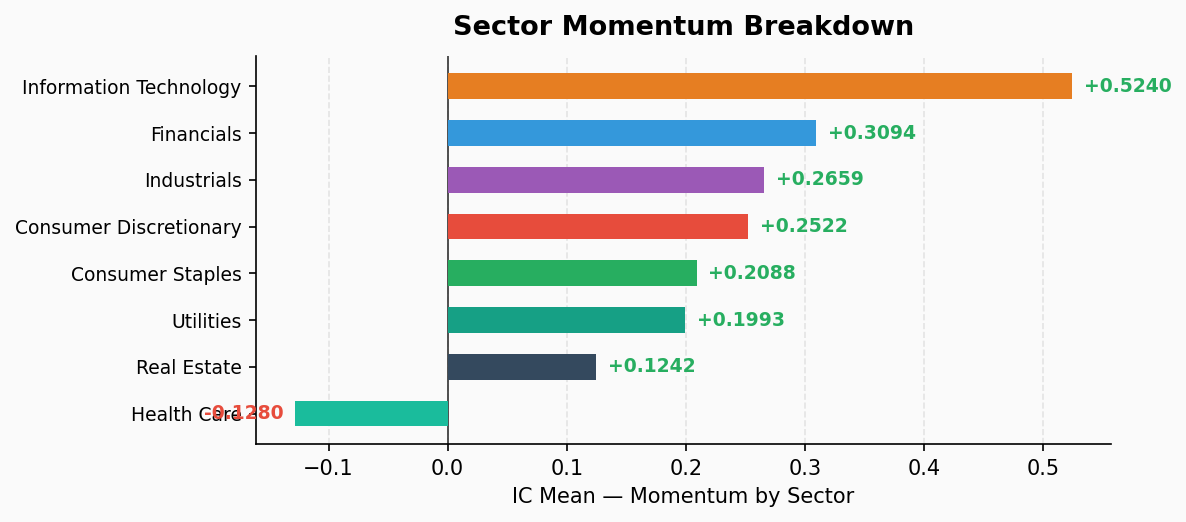
动量因子全市场IC达+0.2241,ICIR+2.697,连续39期100%正向。科技板块动量IC+0.5240居首,多空差-28.54%。价值因子(EP、FCF Yield、ROE)全面反向,市场风格极度偏向成长/动量。医疗健康唯一反向,动量反转显著。
一、全因子IC检验
本期覆盖 503只 美股(ROE为475只),21个交易日持有期,39期IC观测。
| 因子 | IC均值 | ICIR | p-value | 正向率 | Q1-Q5多空 |
|---|---|---|---|---|---|
| ep (盈利收益率) | -0.0624 | -0.742 | 0.00005 ⭐ | 17.9% | +3.87% |
| bp (账面市值比) | +0.0056 | +0.078 | 0.635 | 46.2% | +0.82% |
| fcf_yield (自由现金流收益率) | -0.0589 | -1.426 | 0.000 ⭐ | 7.7% | +3.04% |
| roe (净资产收益率) | -0.0414 | -1.230 | 0.000 ⭐ | 12.8% | +1.11% |
| mom (动量) | +0.2241 | +2.697 | 0.000 ⭐ | 100.0% | -8.07% |
| vol (波动率) | +0.1320 | +1.051 | 0.000 ⭐ | 79.5% | -7.61% |
| size (市值) | +0.0479 | +1.250 | 0.000 ⭐ | 87.2% | -2.06% |
关键解读
动量因子独领风骚。 IC均值+0.2241,ICIR高达+2.70,39期IC观测100%正向——过去两个月动量策略实现了零败绩。多空收益-8.07%(做多Q5最强动量组,做空Q1最弱动量组),Q5-Q1分层完美递减:Q5(+7.95%) > Q4(+3.36%) > Q3(+1.24%) > Q2(+1.12%) > Q1(-0.12%)。
价值因子全面失效。 EP、FCF Yield、ROE三个核心价值因子全部显著负IC——高估值股票持续碾压低估值。FCF Yield正向率仅7.7%,几乎完全反向运作。这是典型的成长/动量碾压价值风格的市场环境,且未见消退迹象。
低波动异象消失。 Vol因子IC+0.1320,高波动股票跑赢低波动——与传统"低波动超额收益"完全相反,反映市场风险偏好处于高位。
大市值继续领跑。 Size因子IC+0.0479,大市值超额收益持续。Q5大市值组21日平均收益+4.51%,Q1小市值组+2.45%,两端差距-2.06%。
唯一不显著:BP。 账面市值比IC接近零,p-value 0.635,这个经典价值因子在当前环境完全失效,不具备任何选股能力。
二、行业动量分解
将动量因子按GICS行业分类,覆盖8个行业板块。
| 行业 | IC均值 | ICIR | 正向率 | Q1-Q5多空 | 单调性 |
|---|---|---|---|---|---|
| 信息技术 | +0.5240 | +2.584 | 100.0% | -28.54% | ⭐ 单调 |
| 金融 | +0.3094 | +2.626 | 100.0% | -7.19% | — |
| 工业 | +0.2659 | +2.878 | 100.0% | -7.14% | ⭐ 单调 |
| 可选消费 | +0.2522 | +2.110 | 100.0% | -6.21% | ⭐ 单调 |
| 必选消费 | +0.2088 | +1.341 | 87.2% | -4.67% | — |
| 公用事业 | +0.1993 | +1.007 | 76.9% | -0.63% | — |
| 房地产 | +0.1242 | +0.840 | 74.4% | -3.83% | — |
| 医疗健康 | -0.1280 | -1.206 | 15.4% | +7.51% | — |
行业解读
科技板块——动量之王,无可撼动。 信息技术IC均值+0.5240,断崖式领先所有行业。多空差-28.54%,Q5最强动量组21日平均收益高达+27.19%,而Q1最弱组仅-1.35%。IC标准差最大(0.203),个别时期波动剧烈,但100%正向率说明趋势从未间断。
三个"完美"行业: 信息技术、金融、工业——100%正向率,动量策略两月不败。金融ICIR+2.63,工业ICIR+2.88,后者ICIR甚至超过全市场动量因子,是动量策略的高效战场。
医疗健康——唯一的均值回归。 IC-0.1280,动量完全反向。近期弱势股强势反弹,强势股明显回调,Q1-Q5多空+7.51%。这在生物科技/制药板块常见——FDA审批、临床数据等事件驱动使价格脉冲式波动,不适合趋势跟踪策略。
防御性行业动量偏弱。 公用事业(ICIR+1.01)和房地产(ICIR+0.84)动量效应显著弱于周期行业,更适合价值/分红策略而非动量策略。
三、综合判断
市场处于典型的"动量+成长"驱动阶段,风格极化持续。
- 做多动量,做空价值 — 最一致的市场信号。Mom IC+0.224、EP IC-0.062、FCF IC-0.059,三向共振,方向明确。
- 科技领跑,工业/金融紧随 — 行业轮动图景清晰:超配科技、工业、金融的动量策略胜率极高。医疗板块需关注均值回归机会。
- 风险偏好维持高位 — 高波动>低波动、高估值>低估值、大市值>小市值,三重信号指向同一结论:市场在追逐风险,而非防御。
- 异常检测通过 — 所有因子在正常波动区间,无极端异常值,因子行为稳定。
风险提示: 动量因子100%正向率的持续时间已接近历史极值。一旦出现首次负IC破位,可能触发大量动量策略同步平仓,“拥挤交易反转"是当前最大的尾部风险。当前环境类似2020年下半年的风格极化——顺势而为,但保持警惕。