Factor Lab 每日速报 2026-07-24
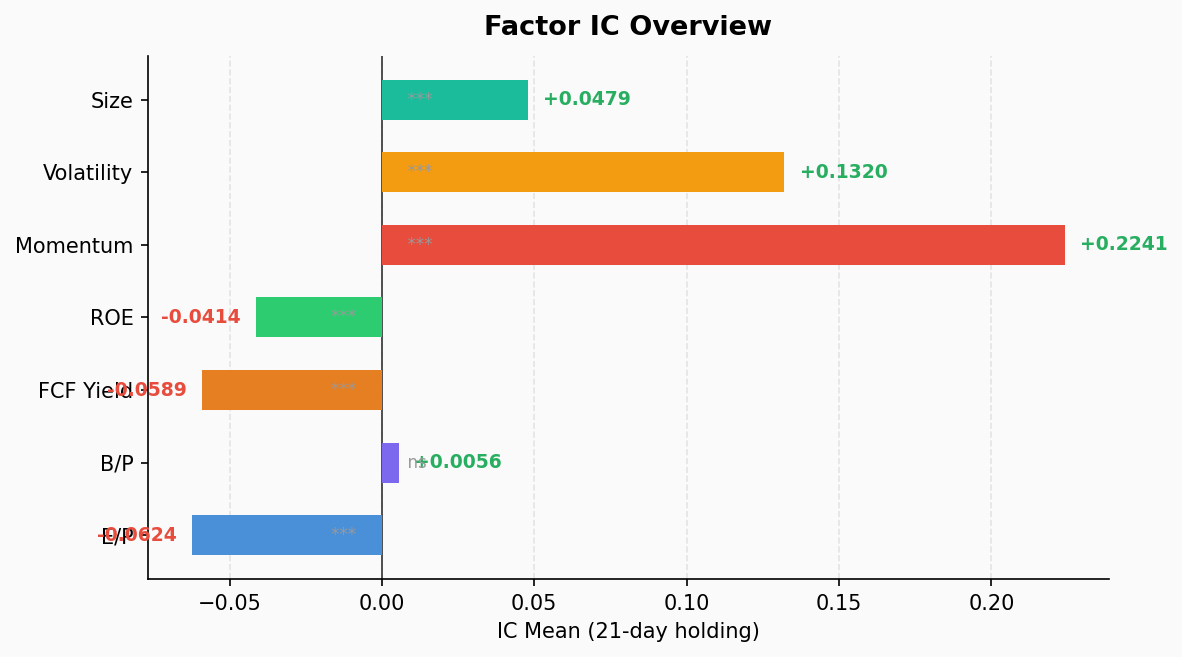
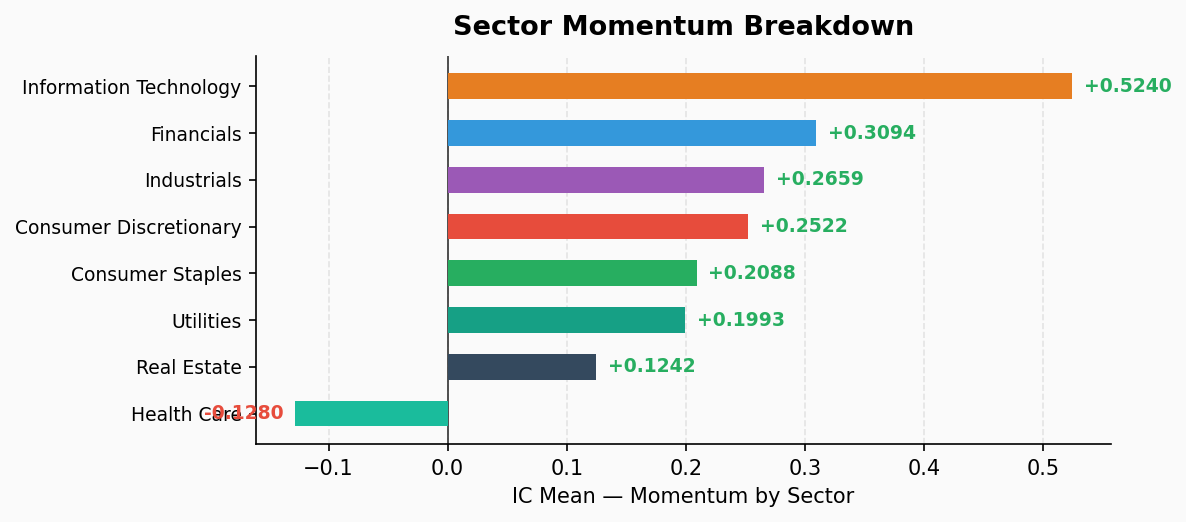
全因子IC检验 + 行业动量分解。动量因子持续称王(ICIR 2.70),IT行业动量一骑绝尘(IC 0.524)。价值因子集体失效,EP/FCF/ROE全面负向。Fear & Greed 39.6(恐惧区间,较昨日进一步恶化),市场宽度极端恐惧(15.0,创新低),S&P 500跌至7408。多空结构:追高动量+回避价值。
一、因子IC全景
| 因子 | IC均值 | ICIR | p-value | IC正占比 | 多空收益 | 信号 |
|---|---|---|---|---|---|---|
| mom (动量) | +0.224 | 2.70 | 0.000 | 100.0% | -8.07% | ⭐⭐⭐ 最强 |
| vol (波动率) | +0.132 | 1.05 | 0.000 | 79.5% | -7.61% | ⭐⭐ 正向 |
| size (市值) | +0.048 | 1.25 | 0.000 | 87.2% | -2.06% | ⭐ 大盘溢价 |
| bp (市净率) | +0.006 | 0.08 | 0.635 | 46.2% | +0.82% | ❌ 不显著 |
| ep (市盈率) | -0.062 | -0.74 | 0.000 | 17.9% | +3.87% | ⚠️ 负向显著 |
| fcf_yield (FCF) | -0.059 | -1.43 | 0.000 | 7.7% | +3.04% | ⚠️ 强负向 |
| roe (ROE) | -0.041 | -1.23 | 0.000 | 12.8% | +1.11% | ⚠️ 负向显著 |
核心结论: 动量因子(mom)继续统治,ICIR 2.70、IC正占比100%,Q5(高动量)月均收益7.95% vs Q1(低动量)-0.12%,多空差8.07%。价值因子(EP/BP/FCF/ROE)全面失效——便宜股不仅不涨,反而持续跑输。这不是均值回归的市场,是趋势加速的市场。
二、分位数收益结构
动量因子分位数收益(月度平均):
Q1 (最低动量):  -0.12%  ▏
Q2:             +1.12%  ████
Q3:             +1.24%  █████
Q4:             +3.36%  █████████████
Q5 (最高动量):  +7.95%  ████████████████████████████████
单调性完美——Q1到Q5严格递增。市值因子同样呈现大盘溢价,Q5大市值月均4.51% vs Q1小市值2.45%。波动率因子则出现高波动高收益的异常模式(Q5月均8.15%),与传统低波溢价理论相悖。
价值因子的收益分布混乱:EP和FCF的Q1(最便宜)反而收益最高,说明"便宜"在当前环境下代表的是有问题的公司,而非被低估的机会。
三、行业动量分解
动量因子按行业分解——并非所有行业动量都有效:
| 行业 | IC均值 | ICIR | IC正占比 | Q5月均 | 多空收益 | 信号 |
|---|---|---|---|---|---|---|
| Information Technology | +0.524 | 2.58 | 100.0% | +27.19% | -28.54% | ⭐⭐⭐ |
| Financials | +0.309 | 2.63 | 100.0% | +7.80% | -7.19% | ⭐⭐⭐ |
| Industrials | +0.266 | 2.88 | 100.0% | +5.51% | -7.14% | ⭐⭐⭐ |
| Consumer Discretionary | +0.252 | 2.11 | 100.0% | +2.15% | -6.21% | ⭐⭐ |
| Consumer Staples | +0.209 | 1.34 | 87.2% | +0.02% | -4.67% | ⭐ |
| Utilities | +0.199 | 1.01 | 76.9% | -1.66% | -0.63% | ⭐ |
| Real Estate | +0.124 | 0.84 | 74.4% | +4.95% | -3.83% | 偏弱 |
| Health Care | -0.128 | -1.21 | 15.4% | -2.66% | +7.51% | ⚠️ 逆转 |
关键发现
- IT行业动量效应极端: IC 0.524,Q5月均收益27.19%——几乎是在自循环。AI/半导体链的自我强化机制仍在运转。Q1(低动量IT)月均-1.35%,多空差高达28.54%。
- Healthcare反向动量: IC为-0.128,是所有行业中唯一显著的负向IC。Q1(低动量)收益4.84% vs Q5(高动量)-2.66%。这个行业在均值回归——之前强势的医疗股正在回撤,超跌品种反而反弹。
- Financials和Industrials: 动量稳健有效,IC 0.27-0.31,ICIR均超2.5,Q5收益5-8%,单调性良好。
- Consumer Discretionary动量分化: IC虽正(0.252),但Q5收益仅2.15%,动量效应存在但强度大幅衰减。
- Utilities和Real Estate: 动量效应偏弱,多空收益差不足4%。
四、市场环境交叉验证
- Fear & Greed Index:39.6(恐惧区间) — 较昨日42.8进一步下滑,恐惧加深
- 市场宽度(Breadth):15.0(极端恐惧) — ⚠️ 较昨日18.8继续恶化,创新低。上涨股票极度稀缺
- S&P 500点位:7408 — 较昨日7499下跌91点(-1.2%),高位回落加速
- SP500市场动能:29.4(恐惧) — 指数偏离125日均线,动能减弱
- 股价强度:36.6(恐惧) — 仅36.6%的股票接近52周高点
- VIX贡献:50.0(中性) — 波动率尚未预警
- Put/Call比:30.0(恐惧) — 期权市场偏防御
- 避险资产需求:63.2(贪婪) — 资金追逐避险资产,矛盾信号
因子与市场环境的关系
当前环境完美解释了因子表现:
- 市场宽度极端恐惧(15.0) → 资金极度集中在少数大盘股 → size因子溢价 + 动量集中在头部 → mom因子极端有效
- 避险情绪持续偏高 → 防御性板块(Healthcare、Utilities)出现反向动量 → 资金在防御板块内做轮动
- 价值因子全面失效 → 低估值=有问题的公司 → 市场不奖励便宜,只奖励强势
- S&P 500从7499跌至7408 → 广度恶化+指数回落,大盘股独木难支的信号开始显现
五、总结与策略启示
一句话总结
这是一个动量驱动的、极度分化的市场。追高有效,抄底危险。大盘股碾压小盘股,IT行业自循环加速。但注意——市场宽度创新低(15.0),S&P 500开始从高位回落,风险在累积。
策略方向
- 动量策略(mom): 当前最有效的单因子,ICIR 2.70,Q5月均7.95%。做多高动量+做空低动量的多空组合理论月均8.07%。但需注意:Healthcare行业的动量策略无效(反向),应剔除或反向操作。
- 价值策略(EP/BP/FCF/ROE): 全面回避。在当前环境下"买便宜"等同于"买垃圾"。等市场宽度修复、Fear & Greed回到贪婪区间后再考虑价值回归。
- 行业配置: 超配IT、Financials、Industrials的高动量个股 → 低配或回避Healthcare高动量个股 → 中性对待Consumer Discretionary和Utilities
- 风险提示(升级): 市场宽度15.0是极端恐惧水平,且较昨日18.8继续恶化。S&P 500单日跌91点至7408,指数高位+广度恶化+开始回落 = 三要素共振。如果大盘股进一步回撤,中小盘没有支撑能力,下跌会非常猛烈。建议提高警惕,关注VIX变化——若VIX从50跳升至65+,需要果断减仓。
数据来源:Factor Lab v2.0(S&P 500成分股面板数据) | 生成时间:2026-07-24 06:47 CST