Factor Lab 每日速报 2026-07-15
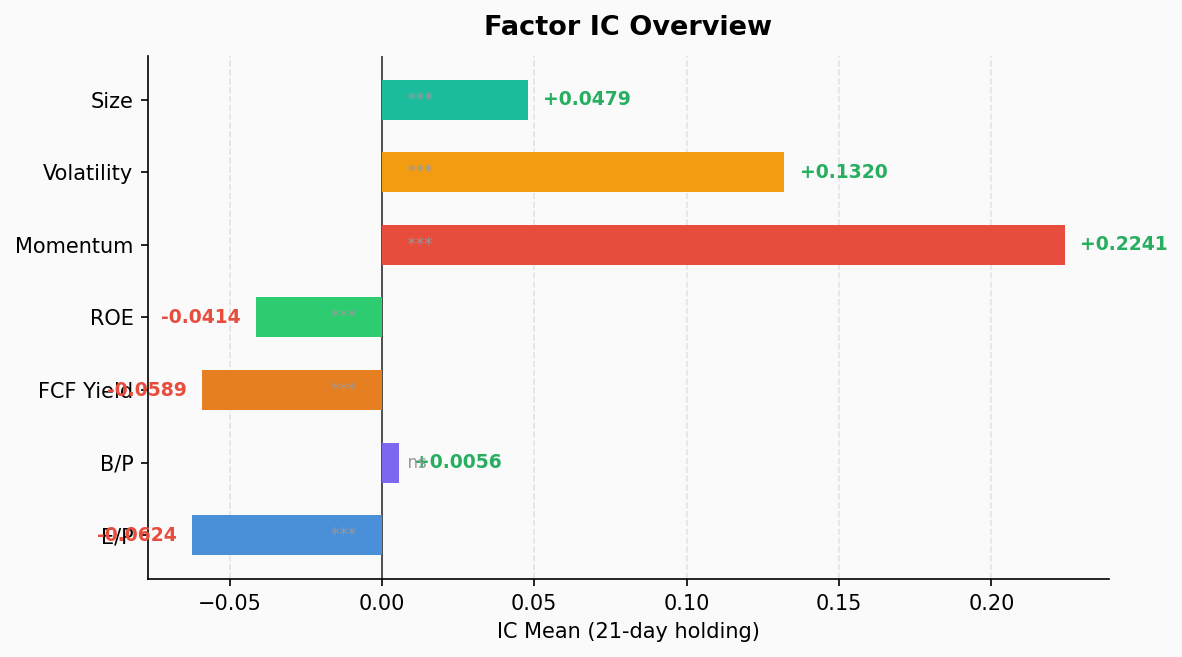
动量因子继续碾压全场,IC 均值 0.224、ICIR 2.70、100% 正 IC 率;价值因子全面失血,EP/FCF Yield/ROE 均为显著负 IC。科技板块动量 IC 高达 0.524。
全因子 IC 检验
| 因子 | IC 均值 | ICIR | t 统计量 | p 值 | IC 正率 | Q1 收益 | Q5 收益 | 多空 (Q1-Q5) |
|---|---|---|---|---|---|---|---|---|
| EP (盈利收益率) | -0.062 | -0.74 | -4.57 | 0.00005 | 17.9% | +6.41% | +2.54% | +3.87% |
| BP (账面市值比) | +0.006 | +0.08 | +0.48 | 0.635 | 46.2% | +3.88% | +3.06% | +0.82% |
| FCF Yield | -0.059 | -1.43 | -8.79 | 0.0 | 7.7% | +5.64% | +2.60% | +3.04% |
| ROE | -0.041 | -1.23 | -7.58 | 0.0 | 12.8% | +4.82% | +3.71% | +1.11% |
| MOM (动量) | +0.224 | +2.70 | +16.62 | 0.0 | 100.0% | -0.12% | +7.95% | -8.07% |
| VOL (波动率) | +0.132 | +1.05 | +6.48 | 0.0 | 79.5% | +0.54% | +8.15% | -7.61% |
| SIZE (市值) | +0.048 | +1.25 | +7.70 | 0.0 | 87.2% | +2.45% | +4.51% | -2.06% |
关键发现
动量因子统治市场。 MOM 因子 IC 均值 0.224,ICIR 2.70,正 IC 率 100%——连续 39 周每一周的横截面秩相关都为正,这是极其罕见的全胜纪录。Q5(最强动量组)平均持有期收益 +7.95%,Q1(最弱动量组)-0.12%,多空利差超过 8 个百分点。市场正在对"趋势"给予极端定价。
价值因子全面失血。 EP(盈利收益率)、FCF Yield(自由现金流收益率)、ROE 三个价值/质量因子的 IC 均为显著负值,ICIR 分别为 -0.74、-1.43、-1.23。这意味着高盈利、高现金流、高 ROE 的"便宜好公司"在过去 39 周持续跑输高估值、低质量的对立面。BP(账面市值比)虽然 IC 为正,但 0.08 的 ICIR 近乎噪音,统计上不显著。
高波动 + 大市值 = 赢家组合。 VOL 因子 IC 均值 +0.132,ICIR 1.05,高波动股票显著跑赢低波动。SIZE 因子 IC +0.048,ICIR 1.25,大盘股跑赢小盘。结合动量,当前市场定价逻辑非常清晰:买贵的、买涨的、买大的、买波动大的。这是典型的风险偏好扩张期的因子画像。
风格判断: Growth 碾压 Value,Momentum 碾压 Mean Reversion。只要这个因子结构不瓦解,追趋势策略就优于抄底策略。
行业动量分解
| 行业 | IC 均值 | ICIR | IC 正率 | Q1 收益 | Q5 收益 | 多空 (Q1-Q5) |
|---|---|---|---|---|---|---|
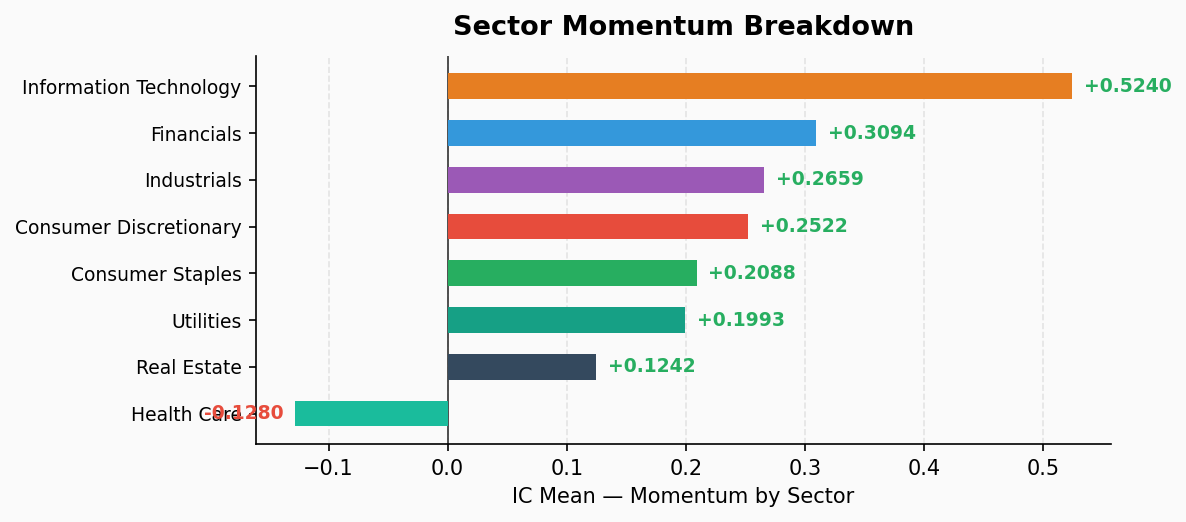
| 信息技术 | +0.524 | +2.58 | 100.0% | -1.35% | +27.19% | -28.54% |
| 金融 | +0.309 | +2.63 | 100.0% | +0.61% | +7.80% | -7.19% |
| 工业 | +0.266 | +2.88 | 100.0% | -1.63% | +5.51% | -7.14% |
| 可选消费 | +0.252 | +2.11 | 100.0% | -4.05% | +2.15% | -6.21% |
| 必选消费 | +0.209 | +1.34 | 87.2% | -4.65% | +0.02% | -4.67% |
| 公用事业 | +0.199 | +1.01 | 76.9% | -2.29% | -1.66% | -0.63% |
| 房地产 | +0.124 | +0.84 | 74.4% | +1.12% | +4.95% | -3.83% |
| 医疗保健 | -0.128 | -1.21 | 15.4% | +4.84% | -2.66% | +7.51% |
行业发现
科技板块动量效应断层领先。 信息技术 IC 均值 0.524,是全场最高的两倍以上。Q5 动量最强组平均收益 +27.19%,Q1 最弱组 -1.35%,多空利差高达 28.54 个百分点。这不是"动量有效",这是"动量主宰"——科技股的趋势持续性极强。
医疗保健是唯一的反转孤岛。 IC 均值 -0.128,正 IC 率仅 15.4%。医疗板块中前期超跌的股票(Q1)反而录得 +4.84% 的正收益,而强势股(Q5)亏损 -2.66%。这个板块在走均值回归逻辑,与其他板块完全相反。可能的原因:生物科技/制药领域的并购预期、FDA 审批催化剂、或者单纯的技术性超跌反弹。
金融、工业动量稳健。 两者 ICIR 均超过 2.6,100% 正 IC 率,Q5 收益 5-8%。金融板块尤其值得关注——Q1 也录得正收益(+0.61%),说明即使"最弱"的金融动量股也没有亏钱,板块整体处于上升通道。
必选消费和公用事业动量衰减明显。 虽然 IC 为正,但 Q5 收益已接近零或为负(必选消费 +0.02%,公用事业 -1.66%)。防御性板块的动量策略接近失效。
策略含义
- 趋势跟踪优于价值投资。 在动量 IC 100% 正率的环境下,逆势抄底是接飞刀。等因子结构出现拐点信号再考虑切换风格。
- 科技动量策略回报最高但也最拥挤。 IC 0.524 意味着趋势极度一致,但一致性越高,反转时杀伤力越大。需要设置严格的止损。
- 医疗保健作为对冲。 如果你持有大量科技/金融动量敞口,医疗保健的反转特性提供了天然的对冲属性——当动量策略回撤时,医疗板块可能反而受益。
- 关注价值因子的拐点。 EP 和 FCF Yield 的负 IC 已经持续 39 周,历史上这种级别的价值因子失效通常不会超过 12-18 个月。虽然现在不是抄底价值的时候,但要密切关注 IC 何时转正——那将是风格切换的早期信号。
数据来源: moomoo OpenD 美股全市场因子检验 | 持有期 21 个交易日 | 观测窗口 39 周