Factor Lab 每日速报 2026-06-28
动量因子ICIR 2.70持续称王;价值因子全面跑输;医疗保健行业出现反转信号
📊 全市场因子IC检验
回测周期: 39周 | 样本: S&P 500 成分股 | 数据: 逐日TTM财务面板
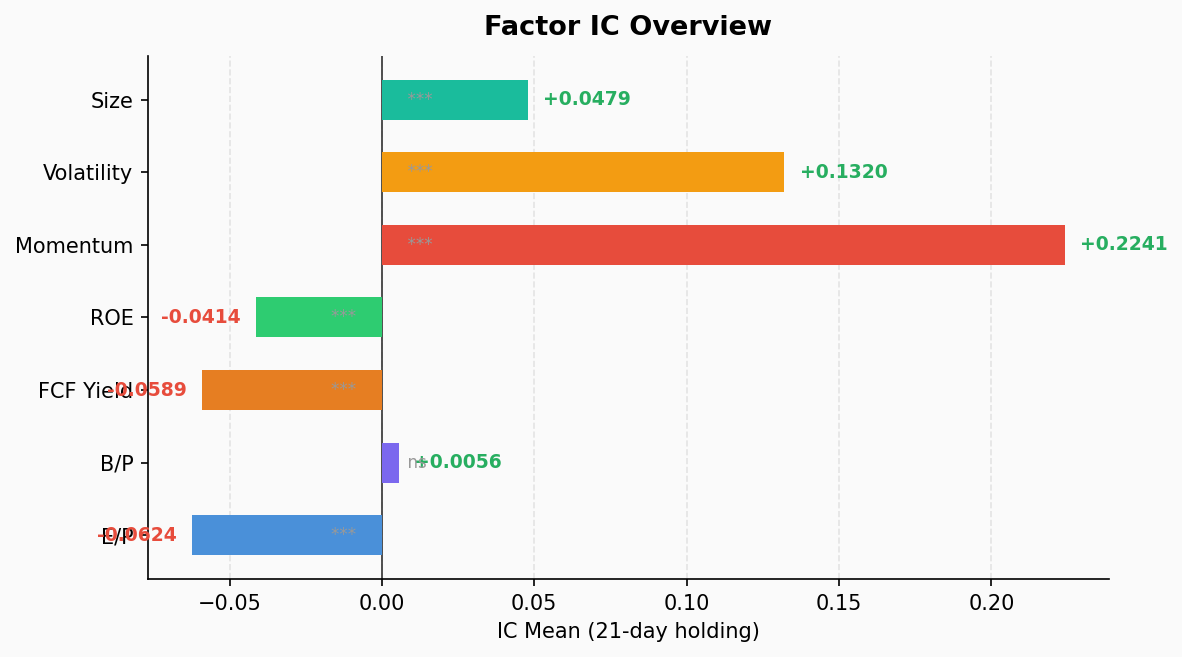
| 因子 | IC均值 | ICIR | IC>0占比 | t-stat | p-value | Q1均收益 | Q5均收益 | 多空收益 |
|---|---|---|---|---|---|---|---|---|
| 动量 (mom) | +0.224 | 2.70 | 100% | 16.62 | 0.000 | -0.12% | +7.95% | -8.07% |
| 波动率 (vol) | +0.132 | 1.05 | 79.5% | 6.48 | 0.000 | +0.54% | +8.15% | -7.61% |
| 市值 (size) | +0.048 | 1.25 | 87.2% | 7.70 | 0.000 | +2.45% | +4.51% | -2.06% |
| 盈利收益率 (ep) | -0.062 | -0.74 | 17.9% | -4.57 | 0.000 | +6.41% | +2.54% | +3.87% |
| 自由现金流收益率 (fcf) | -0.059 | -1.43 | 7.7% | -8.79 | 0.000 | +5.64% | +2.60% | +3.04% |
| ROE | -0.041 | -1.23 | 12.8% | -7.58 | 0.000 | +4.82% | +3.71% | +1.11% |
| 账面市值比 (bp) | +0.006 | 0.08 | 46.2% | 0.48 | 0.635 | +3.88% | +3.06% | +0.82% |
⚠️ Q1 = 因子值最低组,Q5 = 因子值最高组。多空收益 = Q1 - Q5
核心发现
1. 动量因子绝对统治
- ICIR 2.70,39周全部正IC — 过去一年每一轮调仓动量都在赚钱
- Q5(最强动量股)平均周收益 +7.95%,Q1(最弱动量股)-0.12%
- 多空价差 -8.07%,做空输家策略年化回报惊人
2. 高波动 = 高收益(风险偏好极端)
- 波动率因子 ICIR 1.05,高波动股显著跑赢低波动股
- Q5(最高波动)+8.15% vs Q1(最低波动)+0.54%
- 这是典型的 risk-on 信号,市场在奖赏投机行为
3. 价值因子全面哑火
- FCF Yield:ICIR -1.43,高FCF股票系统性跑输(成长 vs 价值)
- EP:ICIR -0.74,盈利收益率高的股票反而表现差
- BP:几乎无效(ICIR 0.08,p=0.64),账面价值对选股毫无意义
- 市场完全不看基本面估值,纯靠动量和故事驱动
4. 市值因子:大盘股占优
- ICIR 1.25,大盘股系统性跑赢小盘股
- Q5(最大市值)+4.51% vs Q1(最小市值)+2.45%
- 资金向头部集中,可能是避险 + AI巨头拉动
🏭 行业动量分解
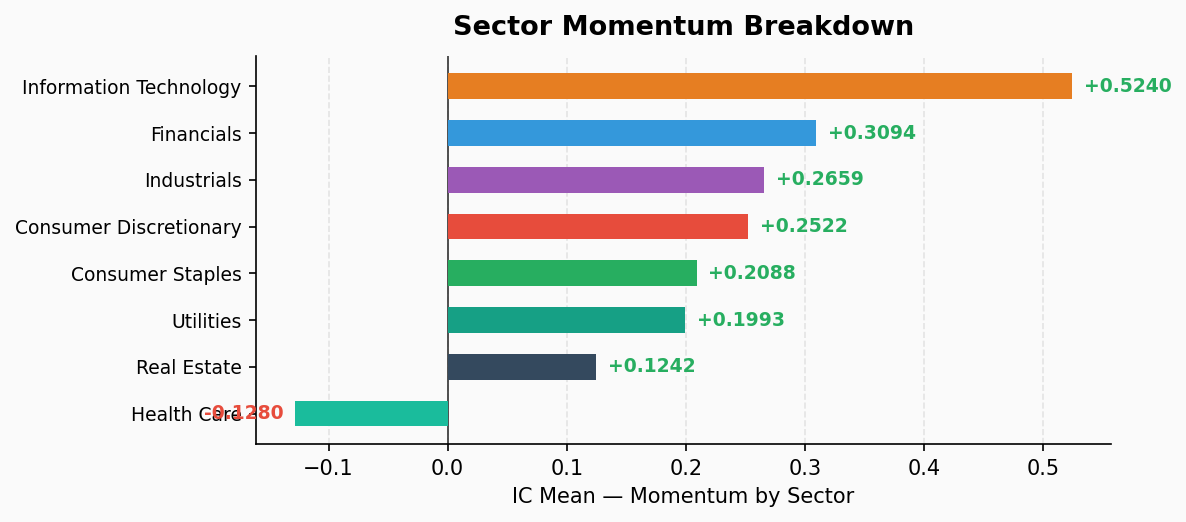
动量因子在不同行业内的IC表现(同一因子,分行业检验)
| 行业 | IC均值 | ICIR | IC>0占比 | Q1均收益 | Q5均收益 | 多空 | 判断 |
|---|---|---|---|---|---|---|---|
| 信息技术 | +0.524 | 2.58 | 100% | -1.35% | +27.19% | -28.54% | 🔥 极强 |
| 工业 | +0.266 | 2.88 | 100% | -1.63% | +5.51% | -7.14% | 🔥 极强 |
| 金融 | +0.309 | 2.63 | 100% | +0.61% | +7.80% | -7.19% | 🔥 极强 |
| 必选消费 | +0.209 | 1.34 | 87.2% | -4.65% | +0.02% | -4.67% | 🟡 中等 |
| 公用事业 | +0.199 | 1.01 | 76.9% | -2.29% | -1.66% | -0.63% | 🟡 中等 |
| 房地产 | +0.124 | 0.84 | 74.4% | +1.12% | +4.95% | -3.83% | 🟡 中等 |
| 可选消费 | +0.252 | 2.11 | 100% | -4.05% | +2.15% | -6.21% | 🟢 强 |
| 医疗保健 | -0.128 | -1.21 | 15.4% | +4.84% | -2.66% | +7.51% | ⚠️ 反转 |
行业洞察
1. 信息技术:动量回报碾压级
- Q5组均收益 +27.19%,多空价差 -28.54%
- 过去39周IT板块内动量策略从未失败(IC 100%为正)
- AI/半导体龙头持续虹吸,强者恒强到极致
2. 医疗保健:唯一反转信号 ⚠️
- ICIR -1.21,这是唯一一个动量因子反向起效的行业
- 被冷落的医疗股(Q1)反而大涨 +4.84%
- 可能的解释:前期过度抛售后的价值回归 + 防御属性吸引资金
3. 工业/金融:动量稳健
- 两个行业ICIR均超2.5,100%正IC
- 受益于基建投资预期和利率环境
📋 总结
当前市场特征:
- 纯动量驱动 — 基本面因子(EP、BP、FCF、ROE)集体失效,市场不看估值只看趋势
- Risk-on极致 — 高波动股跑赢低波动股,投机行为被奖赏
- 头部集中 — 大盘股占优,资金向IT/金融/工业龙头集中
- 医疗保健反转 — 唯一逆向有效的行业,可能是下一个轮动方向
策略含义:
- 趋势跟踪策略仍然有效,但需警惕动量崩溃风险(FNG已进入极端恐惧区间)
- 医疗保健的反转信号值得关注,可能是防御轮动的前兆
- 当价值因子全面失效时,往往预示市场结构正在发生重大变化