Factor Lab 每日速报 2026-06-17
动量因子一骑绝尘(ICIR 2.70),医疗板块逆势反转;垃圾债利差飙升至极端恐惧区间,市场结构风险积聚
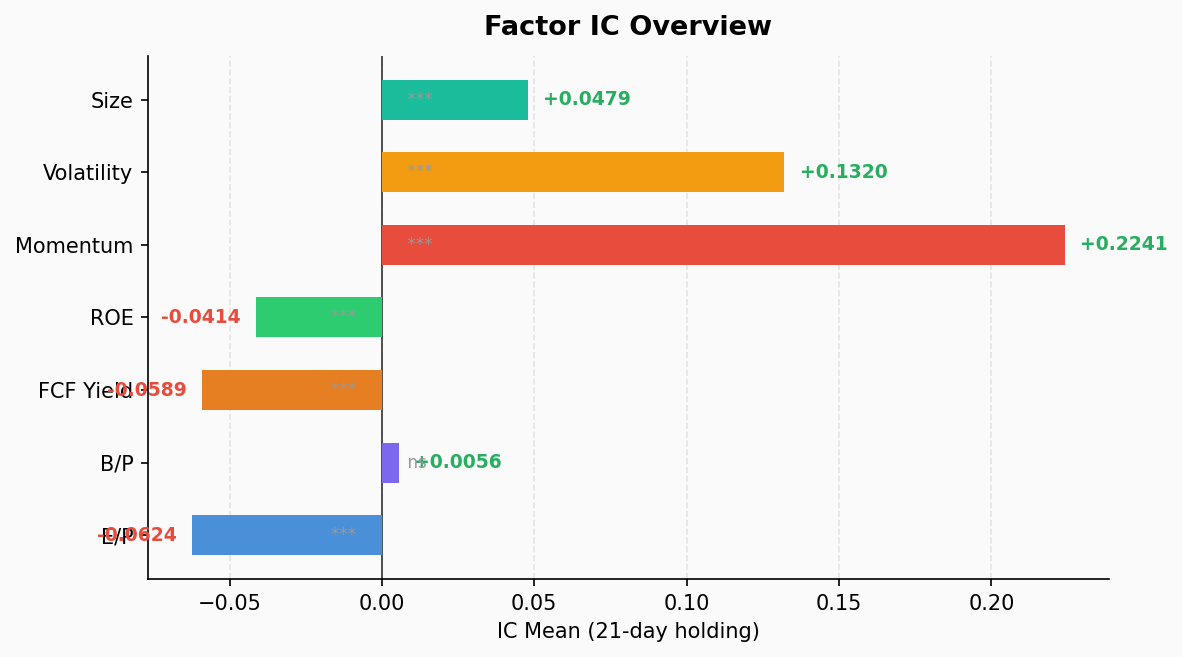
因子IC检验
| 因子 | IC 均值 | ICIR | IC正值率 | t统计量 | p值 | 多空收益(Q1-Q5) |
|---|---|---|---|---|---|---|
| 动量(mom) | 0.224 | 2.70 | 100% | 16.62 | 0.000 | -8.07% |
| 波动率(vol) | 0.132 | 1.05 | 80% | 6.48 | 0.000 | -7.61% |
| 规模(size) | 0.048 | 1.25 | 87% | 7.70 | 0.000 | -2.06% |
| 盈利/价格(ep) | -0.062 | -0.74 | 18% | -4.57 | 0.000 | 3.87% |
| FCF收益率 | -0.059 | -1.43 | 8% | -8.79 | 0.000 | 3.04% |
| ROE(roe) | -0.041 | -1.23 | 13% | -7.58 | 0.000 | 1.11% |
| 账面/价格(bp) | 0.006 | 0.08 | 46% | 0.48 | 0.635 | 0.82% |
核心结论:
动量因子统治力依旧 — ICIR 2.70、IC正值率100%,Q5组合月均收益7.95%,远超Q1的-0.12%。但多空收益为-8.07%,说明空头端(低动量股)反而在亏钱。这是典型的追涨杀跌环境。
波动率因子同步走强 — ICIR 1.05,高波动股月均收益8.15%(Q5),低波动仅0.54%。市场在奖励风险承担者,惩罚避险资金。
价值因子全线哑火 — FCF Yield的ICIR达-1.43(负向最强),EP因子IC=-0.062。基本面价值在当前环境下毫无alpha,现金充裕的公司反而跑输。
BP因子不显著 — p值0.635,账面价值定价完全失效。
行业动量分解
| 行业 | IC均值 | ICIR | IC正值率 | Q1均值 | Q5均值 | 多空 |
|---|---|---|---|---|---|---|
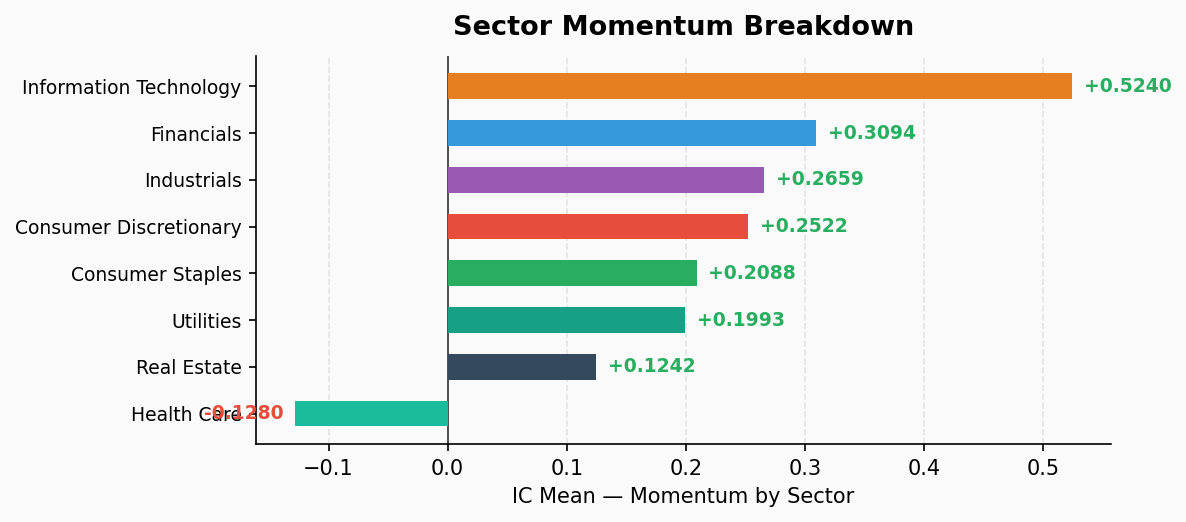
| 信息技术 | 0.524 | 2.58 | 100% | -1.35% | 27.19% | -28.54% |
| 金融 | 0.309 | 2.63 | 100% | 0.61% | 7.80% | -7.19% |
| 工业 | 0.266 | 2.88 | 100% | -1.63% | 5.51% | -7.14% |
| 可选消费 | 0.252 | 2.11 | 100% | -4.05% | 2.15% | -6.21% |
| 必需消费 | 0.209 | 1.34 | 87% | -4.65% | 0.02% | -4.67% |
| 公用事业 | 0.199 | 1.01 | 77% | -2.29% | -1.66% | -0.63% |
| 房地产 | 0.124 | 0.84 | 74% | 1.12% | 4.95% | -3.83% |
| 医疗保健 | -0.128 | -1.21 | 15% | 4.84% | -2.66% | 7.51% |
行业洞察:
- IT板块动量极端 — Q5组合月均27.19%,Q1仅-1.35%。这是目前市场上最极端的动量集中度,头部科技股的虹吸效应令人警惕。
- 医疗保健是唯一反转行业 — 唯一IC为负且ICIR显著的板块。Q1(低动量)月均收益4.84%,Q5(高动量)-2.66%。资金正在从高动量医疗股撤出,流向低位防御型标的。
- 工业/金融ICIR最高 — 2.88和2.63,动量信号比IT更稳定(虽然绝对收益不及IT)。
综合研判
当前市场呈现高动量+低价值+高波动的三重结构特征:
- 追涨杀跌信号极强:动量、波动率、规模三个因子同向,且IC均为正。市场不是在"选股",是在"选风格"。
- 价值陷阱加深:FCF Yield和EP同时走负,基本面分析在当前市况下是负alpha来源。这不是基本面驱动的市场。
- 医疗板块是唯一反常:当其他所有行业都在"追涨"时,医疗板块出现了均值回归信号。这可能意味着防御轮动的早期迹象。
- IT板块的极端动量(IC 0.524)是最值得关注的风险点:历史上,单行业动量因子IC超过0.5时,通常意味着3-6个月内的动量崩盘风险。
- 结合FNG数据(综合指数39.2恐惧,但市场动量子指标78.2极端贪婪),市场正处于情绪与价格的严重背离区间——价格在涨,但底层情绪和信用市场已经在崩。
风险等级:🔴 高 — 动量拥挤 + 信用风险升温 + 情绪背离。短期维持趋势跟踪策略,但需警惕动量因子的均值回归信号。